在今年7月份的时候公布了《天津税务联合公安经侦查处物流企业虚开增值税专用发票案》!
主要公布了3家物流公司:丰亿嘉(天津)物流有限公司、盛丰汇(天津)物流有限公司、红雨丰(天津)物流有限公司,在一辆车都没有、也没有合作的车队、经营地址真实、资金快进快出、用“非成品油”做进项抵扣、一趟真实的运输都没有的情况下,对外开给43家物流企业开具了283份增值税专用发票,票面金额合计在2510.50万!
这3家物流公司被查后,税务部门认定这283份发票全部都是虚开,对这三家物流公司合计罚款90万元,并且对于实际控制人王忠仁采取强制措施,移动到司法机关提起公诉,并且还连带牵连到43家受票方企业,也同步被移送到税务部门去开展调查核实、或立案检查!
一辆车都没有的3家物流公司是怎么开出2510万发票的?
主要是物流企业在日常经营中,经常会出现跟外协司机合作的情况,但这些外协司机在把货物送到地方、收取运费之后,大部分情况下都提供不了运输发票;
物流企业面临着需要给货主开具销项票,但是付给司机的运费拿不到合规的进项票,就会出现增值税上销项没有进项可以抵扣,企业所得税上,没有合规的成本票抵扣,出现成本缺失,账面利润虚高的情况;
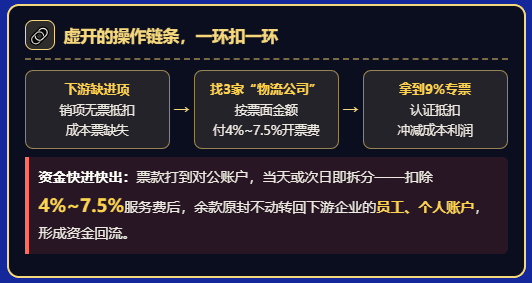
这个时候:下游企业缺增值税进项抵扣 → 找到这3家"物流公司" → 按票面金额的一定比例(通常是几个点)支付"开票费" → 对方开具增值税专用发票 → 下游企业拿去认证抵扣;
下游企业把所谓的“运输票”打到这3家物流企业的对公账户 → 在当天或者是在次日就被拆分为两个部分 → 扣除4%~7.5%的服务费 → 剩余的部分原封不动的转回给下游企业的员工、个人账户!
看似双赢,实际上却是双双违规:
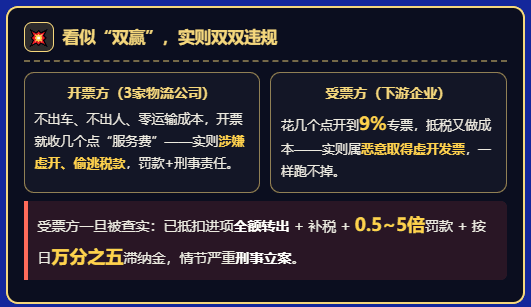
对于这3家物流公司来说,这"生意"简直是零成本,不用出车、不用出人、没有一分钱的真实运输成本,就开开票就能收取几个点的“服务费”;
同时对于下游受票方企业来说,花几个点就能开到9个点的专票,既能抵扣增值税,又能做成本冲减利润,不仅能够减轻税负压力,还能让企业账面看着更合规,也是挺划算的;
但是实际上这3家物流公司作为开票方,在没有真实业务的情况下,开具专票,不仅面临着涉嫌虚开、偷逃税款,还会面临着罚款、刑事责任;
作为受票方的下游企业,实际上是属于恶意取得虚开发票,不仅面临着进项转出、补税、罚款、滞纳金一样不少,情节严重的同样面临刑事责任。
根据公开信息显示,这3家物流企业开具的283份增值税专用发票,合计在2510.50万,全都被认定为虚开,罚款90万,并且对这3家物流公司的实际控制人提起公诉,将面临着刑事责任!
下游受票方企业,支付服务费开具的发票,一旦被查实这些发票是虚开,已经抵扣的进项需要全额做转出,不仅需要补税,还会产生0.5~5倍的罚款,以及按日万分之五加收滞纳金,甚至是刑事立案;
那么物流企业成本票该怎么合规获取?
面对着物流行业存在的找外协司机拉货,支付运费之后,拿不到相应的运输票,怎么合规解决?
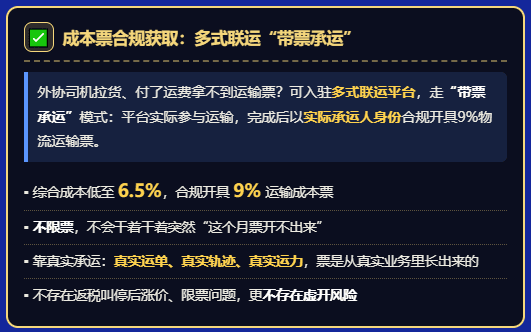
这个时候可以通过入驻到多式联运平台,走"带票承运"模式,平台实际参与运输,完成运输之后,以实际承运人的身份,合规开具物流运输票;
并且多式联运平台,带票承运的综合成本可以做到低至6.5%,合规开具9%的运输成本票,不限票,不会干着干着就突然说是"这个月票开不出来了";靠的是真实承运,有真实运单、真实轨迹、真实运力,票是从真实业务里长出来的,自然不存在返税叫停之后涨价、限票的问题,更不存在虚开的风险!
这3家一辆车都没有的物流公司被查,也是给物流行业一个警示!
添加微信好友, 获取一手核定征收资料!
复制微信号