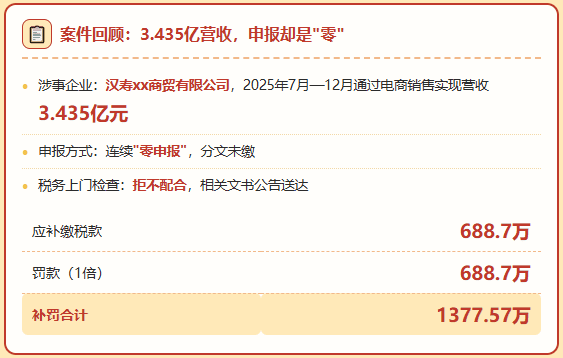
前段时间又出了一起关于电商企业的《税务行政处罚事项告知书送达公告》,并且这家电商企业的流水金额高达3.435亿元!
根据公告内容显示:这家叫汉寿xx商贸的公司,在2025年7月~12月,这半年的时间里,通过电商销售产生了3.435亿的营收,但是在申报的时候却是“零申报”!
在相关部门上门检查的时候,这家公司不配合,被公告送达:应补缴税款688.7万元,还处以1倍罚款688.7万元,合计1377.57万!
3.4亿流水的电商企业却零申报!
到如今是不是还有很多人会认为,只要自己零申报,就不用交税,其他人也知道我的收入是多少?
如果在2026年还这么想的话,那就该醒醒了,这家电商企业3.4亿的收入,都不是电商企业申报的,而是电商平台主动报送的收入数据!
因为在25年6月的时候发布了《互联网平台企业涉税信息报送规定》要求各个互联网平台需要主动报送在平台上经营商家的身份信息和收入信息,相关部门可以通过比对平台报送的数据和企业申报的数据,很容易就能比对出其中的差异;
就跟这家电商企业一样,明明在电商平台上显示的有3.4亿多的经营收入,但是电商企业在申报纳税的时候却是“零申报”,一分钱的税都不缴,那么相关部门对比之后很容易就会发现其中的差异;
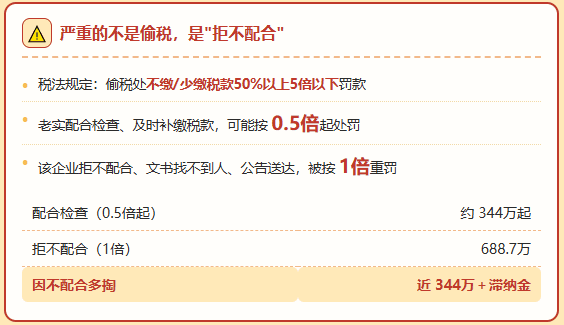
严重的不是“偷税漏税”,而是“拒不配合”!
根据相关规定,纳税人出现偷税漏税的情况,会处不缴或少缴税款50%以上5倍以下罚款!
而这家电商企业,之所以被处以1倍的罚款,主要是存在“拒不配合”的情况,如果老老实实的配合检查、及时补缴税款,可能会按照0.5倍起的处罚;
不至于到现在,不配合检查、文书送达又找不到人,通过公告送达,被处以1倍688万的罚款,多掏了近344万,而且这还没有加上滞纳金等其他成本!
店铺有营收,还零申报的电商企业需要注意了!
这家电商企业,3.4亿流水的电商企业,零申报被补罚1377万,就是一个很好的案例警示!
在如今《互联网平台企业涉税信息报送规定》下,各个互联网平台会主动报送在平台上经营商家的身份信息和收入信息,如果电商企业经营的店铺有营业收入,但却还按照“零申报”,很容易就会被比对出来!
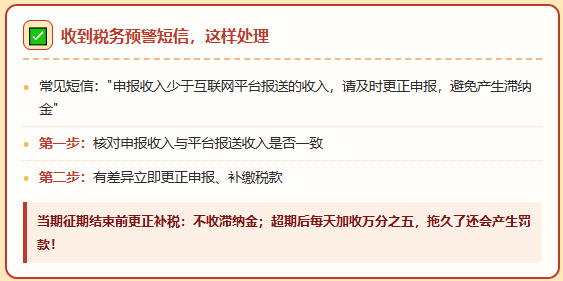
可能很多电商企业收到过税务预警短信提醒:“申报的收入,少于互联网平台企业报送的收入,要求及时更正申报,避免产生滞纳金!”
需要注意的是,收到税务预警短信提醒之后,一定要检查一下自己申报的收入是不是和电商平台报送的收入一致,如果出现差异,需要及时更正申报;
在当期征期结束前更正申报、补税的,是不会产生滞纳金的,但如果超出当期征期,需要按照每天加收万分之五的滞纳金,如果长时间不处理,还会跟这家电商企业也一样产生罚款!
电商企业支出拿不到成本票,按报送收入申报税负压力大怎么办?
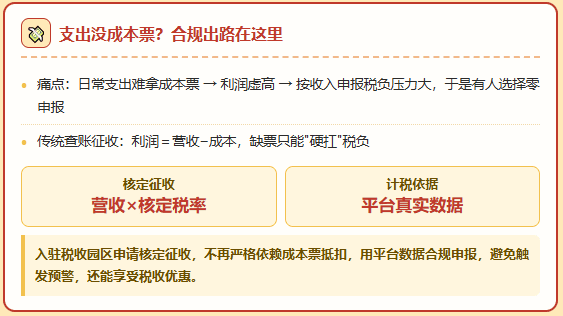
在互联网报送新规下,电商企业需要按照平台实际经营收入申报纳税,但是大部分电商企业在日常经营中,经常会出现支出难获得成本票的情况;
如果按照经营平台的收入申报纳税,缺少成本去进行抵扣,就会出现利润虚高、税负压力大的情况,这也是很多电商企业的店铺有营业收入但还选择零申报的主要原因!
这个时候,电商企业可以通过入驻到税收园区内,申请核定征收,享受直接核定税率,不再严格按照成本票去进行抵扣,合规解决电商企业支出拿不到成本票的问题;
相比较传统查账征收,按照“利润=营收-成本”的方式来计算企业利润缴纳企业所得税,而申请核定征收之后,只需要按照“营收 * 核定税率 ”的方式来申报纳税;
可以实现在互联网报送新规下,按照平台实际经营数据合规申报纳税,直接用平台数据作为计税依据,避免触发税务预警,实现电商税务合规的同时,还可以享受到一定的税收优惠;
3.4亿流水的电商企业,零申报被补罚1377万!对于电商行业来说,就是一个很好的警示,不管是电商企业出现支出拿不到成本票,还是其他原因,都不是“偷税漏税”的理由,可以选择合规的解决方案,而不是直接采用“零申报”!
添加微信好友, 获取一手核定征收资料!
复制微信号