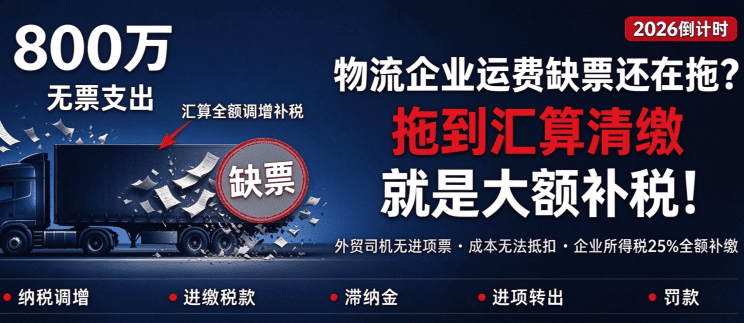
2026年已经接近尾声了,对于部分物流企业来说,不管是支付给外协司机运费、还是司机加油、过路费等支出都是挂在账上、没有相应的票据,甚至是从年初一直拖到年末,但是在进行汇算清缴时,可就没有办法再继续拖下去了;
企业所得税在汇算清缴的时候,是需要合规的成本凭证去做税前扣除的,如果没有相应的成本票去进行抵扣,就需要做纳税调增,需要全额补缴,并且还会产生滞纳金!
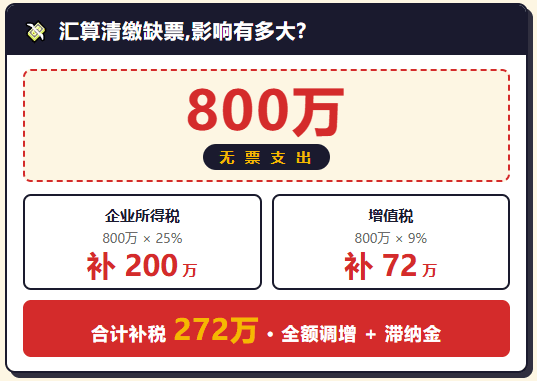
物流企业汇算清缴缺票的影响有多大?
以一家物流公司,年营收6千万为例,其中外调车和外协司机运费支出大概在3千万,到了汇算清缴的时候,还有8百万的相关支出拿不到合规的票据为例:
这8百万的相关支出,没有相应的成本票是没有办法进行税前扣除的,所以在汇算清缴的时候,需要全额调增,一分都不能进行抵扣!
企业所得税:按照一般纳税人企业25%的税率来计算,就是补缴800万 × 25% = 200万的企业所得税!
增值税:按照物流企业9%的税率,如果没有相应的进项票去进行抵扣,还需要补缴800万 × 9% = 72万的增值税!
所以物流企业在汇算清缴的时候,如果还拿不出相应的运费成本票去进行税前扣除,那么就会面临着高额的企业所得税和增值税的税费支出!
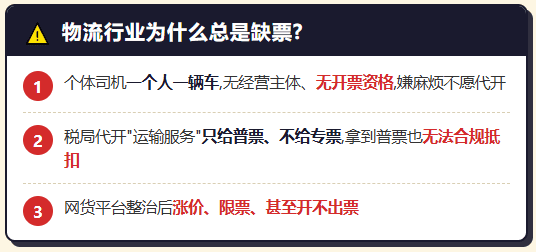
物流行业为什么总是缺票?
1、物流运输行业的司机,大部分都是一个人、一辆车来跑运输的,没有相应的经营主体、没有合规开票的资格,想让他们去税局代开,他们又总是嫌麻烦,不愿意承担税费,所以在收到运费之后很难提供出相应的运费成本票;
2、现在很多地方,对于司机代开“运输服务”这个类目的发票,只能代开出普票,不给代开专票,所以即使是司机愿意去税局代开,也很难开具出运输服务专票,物流企业拿到普票也没办法合规去进行抵扣;
3、部分物流企业,之前还能通过跟网络货运平台合作,通过支付一定的服务费代开9%的运输专票,但是在返税叫停后,加上整治“开票经营”、“严查网络货运开票乱像”下,网络货运平台出现了涨价、限票、甚至开不出来票的情况!
物流企业出现缺票该怎么合规解决?
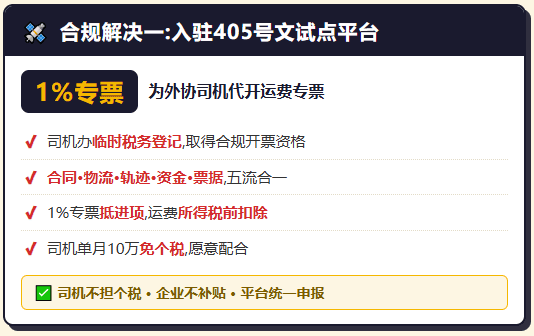
一、入驻405号文试点平台:合规开具1%司机运费专票!
根据405号文,对于符合条件的网络平台道路货物运输企业,可以为自己合作的、符合条件的货物运输小规模纳税人(也就是外协司机、个体车主)代开增值税专用发票!
也就是说物流企业可以通过入驻到405号文的试点平台,为合作的外协司机办理临时税务登记,让司机有合规开具运费专票的资格;
然后通过试点平台系统,发布运单信息、派单给司机完成运输,通过授权之后系统可以自动获取运单相关的:运单信息、运输轨迹、司机车辆信息、付款回单等相关的运输数据凭证,做到:合同、物流、轨迹、资金、票据,做到“五流合一”
物流企业拿到1%司机运费成本,可以合规做进项抵扣,而且日常经营中的运费支出也有合规的成本凭证,企业所得税也可以合规扣除!
对于外协司机来说,通过入驻到试点平台办理临时税务登记,可以享受单人单月10万的运费收入,可以享受免征个人经营所得税的税收优惠,这样开具1%的司机运费成本票,司机不用承担个税、物流企业不用额外补贴司机税费,司机更愿意配合!而且试点平台统一按时申报个税、完成汇算清缴!
二、入驻多式联运平台:合规开具9%运输成本票!
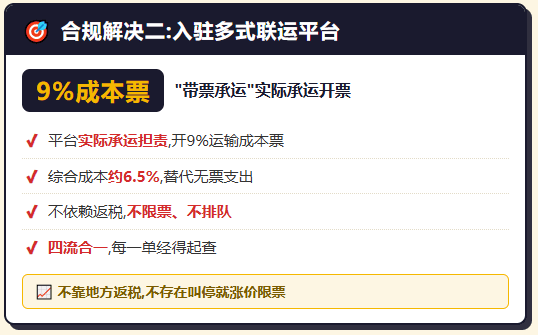
如果物流企业是需要9%的运输成本票去进行抵扣,还可以通过入驻到多式联运平台,走"带票承运"模式!
让平台实际参与运输过程、承担运输责任,以实际承运人的身份给物流企业开9%的运输成本票,综合成本可以做到6.5%左右!
并且多式联运平台跟传统的网货平台完全不同,多式联运平台不依赖地方返税奖补,不存在"返税一叫停就涨价限票"的问题;
运输业务完成就可以按实际业务量开票,不限票、不排队、不等额度,业务流、资金流、票据流、运输流四流合一,每一单都经得起查!
现在26年已经进入倒计时,如果物流企业日常经营中还存在着支出难获得成本票的情况一定要提前做好规划,不要拖到汇算清缴的时候大额补税!
添加微信好友, 获取一手核定征收资料!
复制微信号