在11月“交易即开票”就要实施了,很多物流企业会觉得,今后司机加油终于可以拿到合规的油票去进行抵扣了!
但是很多物流企业不清楚的是,即使是在“交易即开票”新规下,如果物流企业在日常经营中跟网络货运平台合作,通过支付一定的服务费,开具9%的运输成本票,那么即使是物流企业拿到的13%的油票也没有办法合规抵扣了!今天我们就跟老王一起来聊聊:11月"交易即开票"新规下,物流企业找了网货平台代开,13%的油票就没办法合规抵扣了!
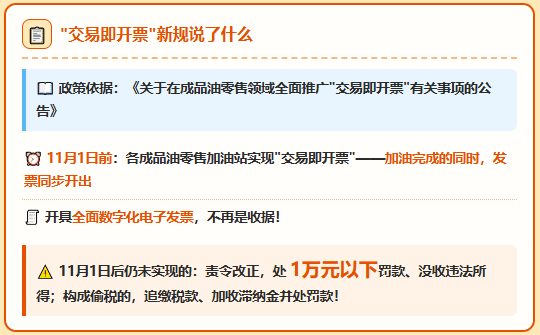
11月"交易即开票"新规:
主要指的是《关于在成品油零售领域全面推广"交易即开票"有关事项的公告》,要求在11月1日前,各个成品油零售加油站,要实现"交易即开票",也就是在加油完成的同时发票就得开出来,并且是开具的"全面数字化电子发票",不再是收据!
如果在11月1日之后还没实现“交易即开票”的加油站,一经查实,依法责令改正,并处1万元以下罚款、没收违法所得;构成偷税的,还要依法追缴税款、加收滞纳金并处罚款!
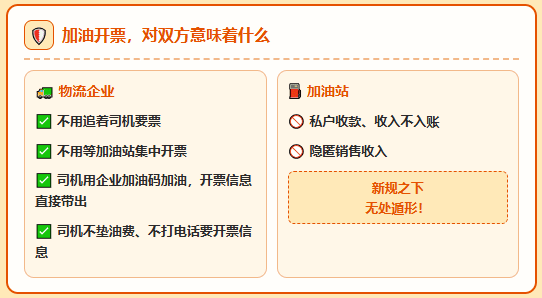
新规对于物流企业来说,不用再追着问司机要票,不用等加油站集中开票,司机加油的时候,使用物流企业的加油码加油之后,开票信息回直接带出来,不用司机再现成打电话找物流公司要开票信息,甚至都不用司机垫付油费!
对于加油站来说,之前存在的私户收款、收入不入账、隐匿销售收入的情况,在新规下“交易即开票”下,将无处遁形!
为什么物流企业找了网货平台代开,13%的油票没办法合规抵扣?
很多经营着物流行业的朋友看到11月1日起,要实现“交易即开票”,会觉得之后司机加油终于可以拿到相应的油票去进行抵扣了!
但大部分人却会忽略了,很多物流企业都是跟网络货运平台合作,通过支付一定的服务费,开具9%的运输成本票;
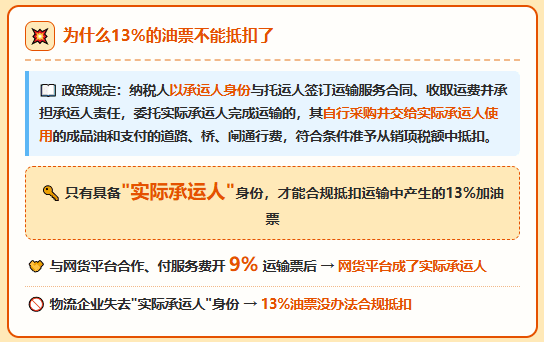
根据相关规定:“纳税人以承运人身份与托运人签订运输服务合同,收取运费并承担承运人责任,然后委托实际承运人完成全部或部分运输服务的,其自行采购并交给实际承运人使用的成品油和支付的道路、桥、闸通行费,同时符合相关条件的,其进项税额准予从销项税额中抵扣。”
也就是说,物流企业只有在是“实际承运人”身份,参与运输过程,承担运输责任的情况下,才可以合规抵扣运输过程中产生的13%加油成本票;
而物流企业跟网络货运平台合作,通过支付一定的服务费,开具9%的运输成本票,这个时候网络货运平台就成了实际承运人,物流企业就失去了“实际承运人”身份,所以运输过程中产生的13%油票,物流企业就没有办法合规进行抵扣了!
可能很多人会说,物流企业还是实际承运人,只不过是支付给司机的运费拿不到成本票,才找的网络货运平台合作,通过支付一定的服务费,开具9%的运输成本票!
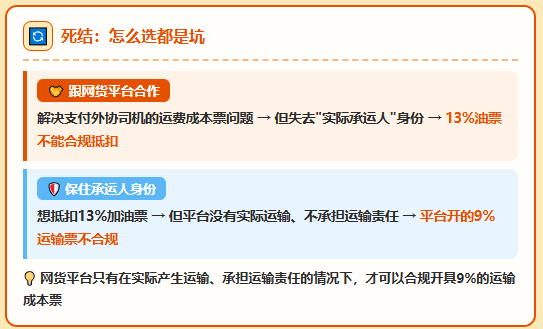
这个时候我们还需要清楚一件事情就是:网络货运平台只有在实际产生运输、承担运输责任的情况下,才可以合规开具9%的运输成本票,所以如果物流企业还是实际承运人,那么网络货运平台开具的9%的运输成本票就不合规了!
物流企业怎么实现合规解决运输成本票的同时,合规抵扣13%的油票?
一边是跟网络货运平台合作,解决支付司机运输成本票的问题,就会失去“实际承运人”身份,运输过程中产生的13%的油票就没有办法合规进行抵扣;
另外一边物流企业想要抵扣13%的加油成本票,就需要保住“实际承运人”身份,但是这个时候,网络货运平台开具的9%的运输成本票就不合规了!
那么物流企业怎么才能在11月1日实现“交易即开票”之后,即可以合规解决支付外协司机运费拿不到成本票的问题,还可以同时实现合规抵扣13%的油票呢?
这个时候可以通过入驻到到试点平台,依托着405号文和试点平台系统实现合规经营,通过为司机办理临时税务登记,使司机有合规开具运费成本票的资格,不影响物流企业承运人的身份,实现"13%油票 + 3%路桥票 + 1%司机运输票"的“三张票”合规!
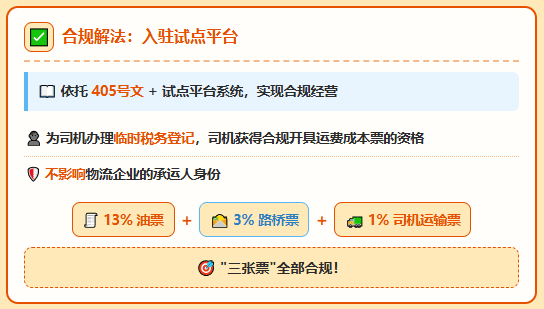
所以在11月"交易即开票"新规下,物流企业找了网货平台代开,13%的油票就没办法合规抵扣,但是可以通过入驻到试点平台合规解决!
添加微信好友, 获取一手核定征收资料!
复制微信号