电商平台Q3季度报送已经结束了,在最近我们也是接到了很多电商企业的求助说:“电商平台报送的收入,跟实际到手的收入有着很大的差距!”,甚至是很多电商企业老板已经收到了税务预警短信提醒!
下面我们就以其中一家平台报送了800万收入,实际到手却之后600万收入的电商企业为例,来一起聊聊:电商平台报送800万收入,实际收入却是600万,要求更正申报并补税怎么办?
电商平台报送的收入和实际收入不一致?
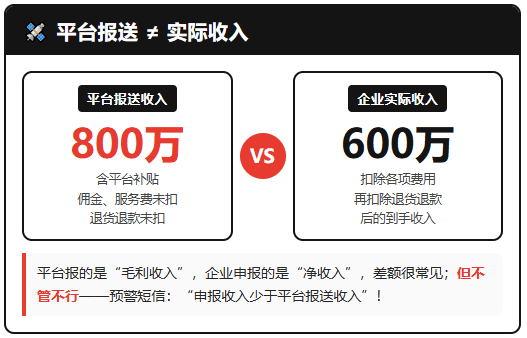
在《互联网平台企业涉税信息报送规定》中写的明明白白:各个互联网平台报送的"收入总额",是不会扣除平台补贴、佣金、服务费等费用的,"收入净额",才是收入总额减去退款金额后得出的数据;
以这家电商企业为例,电商平台报送的800万的收入里,是包含了平台的补贴,例如一些活动里面平台垫付的钱,还包含了没有扣除的推广佣金和服务费,甚至连退货退款的金额都没有进行扣除;
而电商企业实际收入的600万,是电商企业在扣除上面这些各种费用,再扣除退货退款这部分收入之后的数据;
简单理解就是,电商平台报送的收入是“毛利收入”,而电商企业申报的是“净收入”,所以出现平台报送800万,电商企业申报600万,是很常见的情况;
虽然常见,但是并不是说电商企业不用管了,如果真的不用管,就不会受到税务预警短信提醒:“申报收入,少于互联网平台报送收入”;
电商企业需要按照哪个数据申报收入?
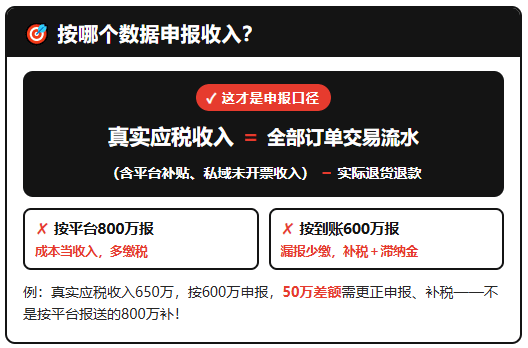
电商企业在申报的时候,既不能直接按照电商平台报送的800万的收入申报,也不能按照电商企业账户实际到账的600万的收入去申报,而且需要按照真实应税收入去申报收入!
真实应税收入 = 全部订单交易流水(含平台补贴、私域未开票收入)− 实际退货退款!
之所以不能按照电商平台报送的收入去申报,是因为在日常经营中产生的佣金、服务费等等经营支出,凭借相关发票在计算企业所得税的时候就进行税前扣除了,所以不能再从"收入"里直接砍掉再申报,如果按照电商平台报送的800万收入申报,就相当于把电商企业支出的成本当成了收入,需要多缴纳税款!
同时也不能按照电商企业实际到账收入申报,如果按照实际到账收入申报,那么就会出现平台补贴、私户收款、未开票收入等,这些都是实际收入,如果不申报,就是漏申报、少缴税,就会面临着补税、产生滞纳金!
例如真实的应税收入是650万,但是按照实际到账的600万去申报收入,那么着其中50万的差额,就需要更正申报、补税,而不是按照平台报送的800万去更正申报补税!
收入税务预警要求更正申报并补税怎么办?
电商企业在收到税务预警短信提醒:“申报收入,少于互联网平台报送收入,建议更正申报并补税”;
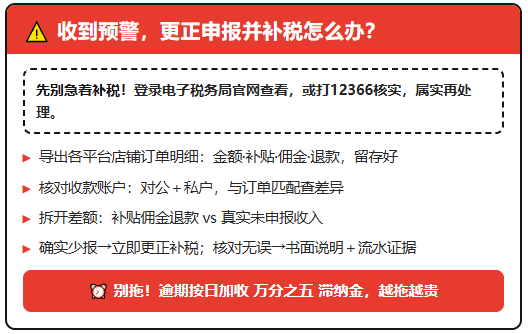
这个时候不要着急补税,需要先确定短信的真实性,可以通过电子税务局官网查看,或者是打12366咨询,如果确定短信内容属实再更正申报补税;
1、导出电商企业经营的各个电商平台的店铺完整订单明细,需要包含成交金额、平台补贴、佣金、退款等等相关数据,并且留存好;
2、核对电商企业的相关收款账户,不仅需要包含对公账户,其他相关的私户也需要核对,然后跟平台的订单进行匹配,查出差异出在哪里;
3、把"平台报送收入"和"电商企业申报收入"之间的差额拆开,重点核查哪些是补贴、佣金、退款,哪些是真实的未申报收入;
4、核对之后,如果确实是少申报了,需要立即更正申报并补税、避免产生滞纳金,如果核对没有问题,需要向相关部门提交写书面说明,附平台交易记录、银行流水当证据;
5、需要注意的是,在收到税务预警之后一定要及时核对,如果拖着不处理,不仅会面临着补税,还会按日加收万分之五的滞纳金,拖的越久,产生的滞纳金就会越高!
出现支出拿不到成本票、税负压力大概怎么办?
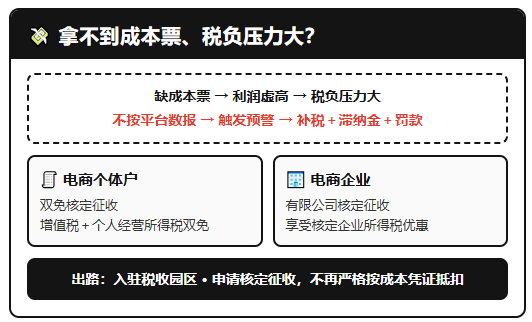
部分电商企业在日常经营中,经常会出现支出拿不到成本票的问题,在申报纳税的时候,缺少成本凭证去进行抵扣,就会出现利润虚高,税负压力大的问题;
但如果不按照电商平台应税收入去申报纳税,就又会触发税务预警,不仅面临着补税,还会产生滞纳金,甚至还会产生罚款;
这个时候电商企业可以通过入驻到税收园区,申请核定征收,享受直接核定利润率,不再严格按照成本凭证去进行抵扣,合规解决电商企业日常经营中出现的支出拿不到成本票、导致税负压力大的问题;
不管是日常经营规模比较小的电商个体户,还是有一定经营规模的电商企业,都可以通过入驻到税收园区内,申请享受核定征收税收优惠扶持;
不同的是,电商个体户可以申请双免核定征收,享受增值税和个人经营所得税双免的税收优惠扶持,而电商企业可以申请有限公司核定征收,享受核定企业所得税的税收优惠扶持!
电商企业在出现电商平台报送800万收入,实际收入却是600万,要求更正申报并补税的时候,需要先把自己的真实应税收入算清楚,然后及时更正申报、补税,避免产生过多的滞纳金!
如果出现支出拿不到成本票的情况,导致税负压力大,还可以通过入驻到税收园区内,申请享受核定征收税收优惠扶持!
添加微信好友, 获取一手核定征收资料!
复制微信号