从今年8月份开始,就有不少电商企业收到了《税收风险提示函》,被认定为拆分收入,要求按照一般纳税人13%的税率缴纳增值税!
之前就有一家电商企业,把2000万的收入拆成5个营业执照经营,确保每个营业执照都不超过500万,按照小规模纳税人1%的税率缴纳增值税,但被查出拆分收入之后,不仅需要全额补缴增值税,还产生了近400万的罚款!
今天我们就来一起聊聊:电商2000万收入拆成5个执照被罚400万!拿不到进项除了拆店还有别的路吗?
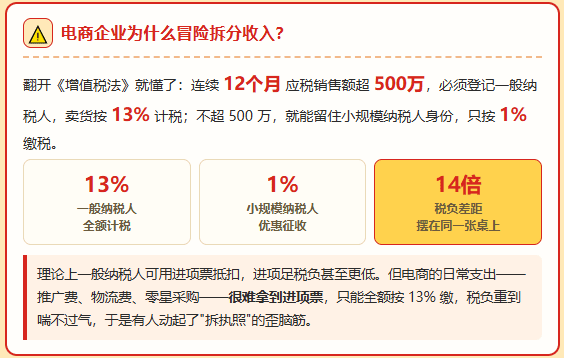
这家电商企业为什么会冒险拆分收入?
我们先了解一下《增值税法》就明白了,根据相关规定:企业在连续12个月(或四个季度)应税销售额超过500万,就得登记一般纳税人,销售货物按13%计税;
而如果电商企业销售额不超过500万,就可以保留小规模纳税人的身份,仅需要按照1%的税率去缴纳增值税;
一边是登记为一般纳税人需要按照13%缴纳增值税,一边是小规模纳税人按照1%缴纳增值税;
可能很多人会说,企业登记为一般纳税人之后,虽然增值税是13%,但是可以通过进项票进行抵扣,如果能拿到进项票,抵扣之后税负压力也不会太高,甚至如果进项票拿的足够多的话,比小规模纳税人的税负还低上一些!
但是对于大部分电商企业来说,日常经营中的支出,很难拿到相应的进项票去进行抵扣,这个时候升级为一般纳税人之后,支出拿不到进项票抵扣,就需要全额按照13%的税率去缴纳增值税,这个时候税负压力是非常大的!
所以这家电商企业才会冒险把2000万的收入,拆分成5个营业执照经营!
一旦被认定为“恶意拆分收入”,不仅需要按照13%的税率全额补税,还会按日万分之五来加上滞纳金!
如果跟这家电商企业一样被认定为“隐匿收入”、“虚假申报”还会产生税款的0.5倍到5倍的罚款,甚至情节严重的,还要负刑事责任!
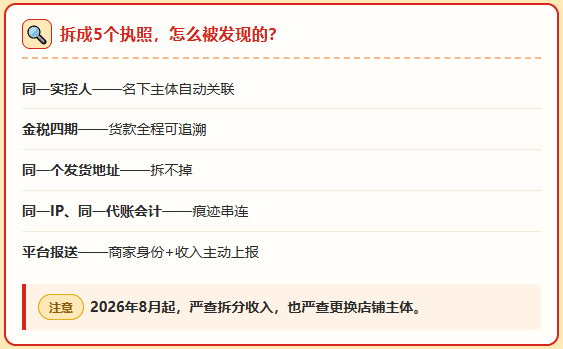
电商企业拆分收入是怎么被发现的?
很多电商企业的老板会认为,注册新的执照,每张都控制在500万以内,系统根本识别不出来,但是大部分人不清楚的是:
1、可以注册多个营业执照,但是营业执照背后都是自己人,同一个实控人、法人、股东,名下所有主体自动关联,是藏不住的;
2、在“金税四期”下,电商企业经营的店铺的资金往来全程可追溯,货款从哪来、到哪去,银行数据里清清楚楚,不管是注册几个营业执照,到头来都是一个受益人;
3、不同店铺,在发货、退货的时候,用的都是同一个地址,营业执照可以拆分成5个,店可以拆分成5家,但是发货地址总不能拆分成几个地址发货吧;
4、运营登录店铺的IP、做账的会计或者代账公司、办公室设备等等,都是会关联到一起的,从而发现电商企业拆分收入;
5、再加上《互联网平台企业涉税信息报送规定》实施之后,各个电商平台会主动报送在平台上经营商家的身份信息和收入信息,如果电商企业出现拆分收入的情况,相关部门根据这些信息,很容易就能够发现异常;
特别是在2026年8月以来,各地不仅在严查电商企业拆分收入,还在严查更换店铺主体!
电商企业被认定拆分收入,收到《税收风险提示函》该怎么办?
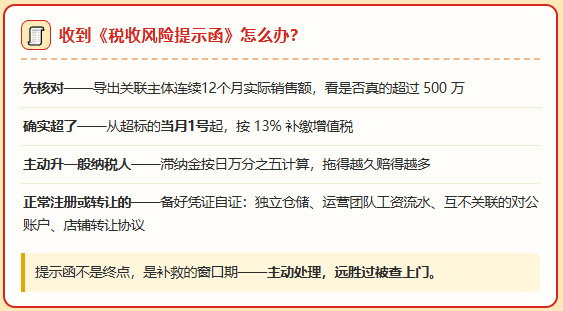
已经收到提醒的电商企业,需要先把企业关联主体连续12个月的实际销售额导出来,看看是不是超过了500万,如果超过了,从当月的1号开始算起,都需要按照13%的税率去补缴增值税;
需要注意的是,如果确实超过了500万,就需要主动升为一般纳税人,并按照一般纳税人的税率补缴增值税,不然产生的滞纳金是按天计算的,拖的时间越久产生的滞纳金就越多;
如果是正常经营注册的营业执照,或者是变更转让,需要拿出相应的凭证,例如:独立仓储、运营团队工资流水、互不关联的对公账户、店铺转让协议,来证明不是恶意拆分收入;
电商企业拿不到进项票有什么合规解决办法?
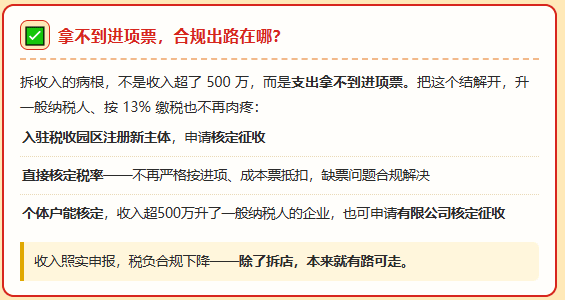
电商企业冒险拆分收入的主要原因还是日常经营中支出拿不到进项票,如果能解决支出拿不到进项票的问题,即使是收入超过500万升为一般纳税人,按照13%的税率缴纳增值税,在合规抵扣进项之后,税负压力也不会太高!
这个时候电商企业,可以通过入驻到税收园区内注册新主体,申请核定征收,享受直接核定税率,不再严格按照进项、成本去进行抵扣,合规解决电商企业支出拿不到进项、成本票的问题;
并且现在的核定征收不仅适用于规模不大的电商个体户,对于收入超过500万升为一般纳税人的电商企业,也可以通过入驻到税收园区内申请享受有限公司核定征收的税收优惠!
所以在“金税四期”加上《互联网平台企业涉税信息报送规定》下,电商企业如果出现收入超过500万,一定不要去“恶意拆分收入”,一旦被查出来,轻则需要全额补税、产生滞纳金,严重的还会面临0.5倍到5倍的罚款!
添加微信好友, 获取一手核定征收资料!
复制微信号