在前段时间,浙江省公布了一起公司接受虚开增值税专用发票的案件:
浙江金瑞xx制冷科技有限公司,在两年的时间里,因为支付给司机的运费拿不到成本票,导致公司成本列支不了,通过中间人从外省的3家物流公司手里“买”可60份增值税专用发票;
价税合计在572.07万元,使这家公司抵扣了增值税、企业所得税等税费共计在182.69万,最终被处罚:补税、滞纳金、罚款共计339.11万!
这家公司什么会拿不到运费成本票?
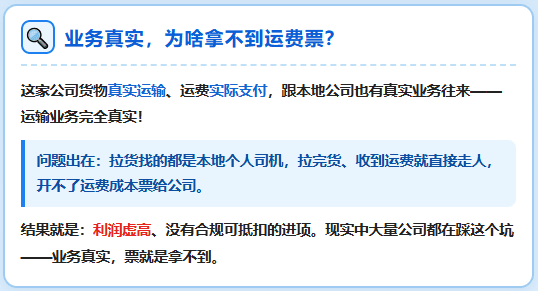
这家公司主要是做制冷科技的公司,日常经营中跟本地一家公司也有着真实的业务往来,货物都是真实运输的,运费也都是实际付给司机的,所以这家公司的运输业务都是真实的!
那么既然运输业务都是真实的,那么为什么拿不到运费成本票呢?
虽然运输业务是真实的,但是这家公司拉货找的都是本地的个人司机,他们在拉完货物,收到运费之后就直接走人了,开不了相应的运费成本票给公司,导致这家公司利润虚高、没有合规可抵扣的进项!
其实在现实中有很多公司都存在着跟这家公司同样的问题:找个人司机拉完货,支付给司机运费之后,司机提供不了相应的运费成本票,所以才会出现业务真实,但是就是拿不到相应的运费成本票;
这家公司的操作有多“高明”!
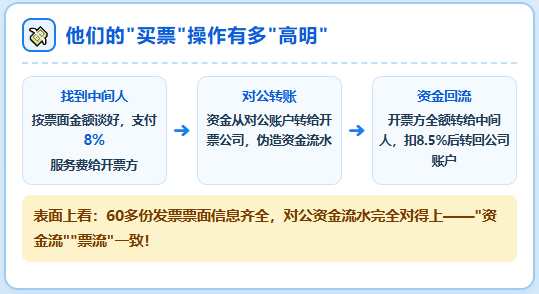
这家公司在出现支付给司机的运费拿不到相应的运输成本票的情况,为了不想缴纳高额的税收,也没有找合规的解决方案,而是找到“中间人”去“买”;
1、他们先是找到这个中间人, 中间人向开票公司支付8%的服务费;
2、然后按照需要开的发票金额,把资金从对公账户转到开票公司,伪造资金流水,从账面上看"资金流"和"票流"完全一致;
3、在开票公司收到费用之后,全额转给中间人,接着中间人扣除支付的8.5%的费用,把剩下的资金再重新转回这家公司相关的账户,实现资金回流;
这一套流程操作下来,拿到的这60多份运输发票,看着不仅票面信息齐全,让对公资金流水等也都对得上!
为什么还会被处罚339万!
看多人会比较好奇,他们把对公转账、合同等等信息都准备齐全了,为什么还会被查出虚开,被处罚339万?
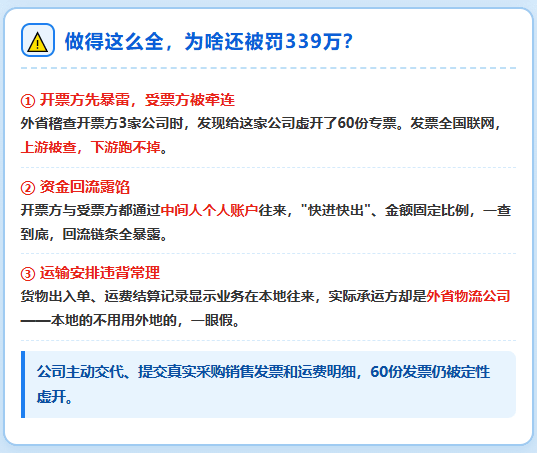
1、其实这个案件并不是从这家公司开始查起的,而是外省在进行税务稽查的时候,查到开票方那3家公司的时候发现给这家公司虚开了60份专票,所以牵连到这家公司,现在的发票都是联网的,开票方被查之后,就会牵连到受票方!
2、相关部门在调查这家公司和开票公司的资金流水的时候,发现开票方和受票方都是通过中间人的个人账户进行资金往来的,而且存在着"快进快出"、金额有固定比例等疑点,接着查下去发现都是相关人员的个人账户,所以整个“资金回流”就暴漏出来了;
3、再加上,相关部门在调取这家公司的货物出入单、运费结算记录的时候,发现这家公司是跟本地的公司进行往来的,但实际承运方却是外省的物流运输公司,这种有着本地的运输公司不用,用外地的运输公司,很显然是违背常理的!
在这些漏洞、证据下,这家公司主动交代、并提交了这60份发票对应的真实采购销售发票、运费明细和物流信息,最终这60份发票还是被定性为虚开,作出追缴税费款、加收滞纳金并处罚款共计339.11万元的处罚!
运费成本票拿不到该怎么合规解决?
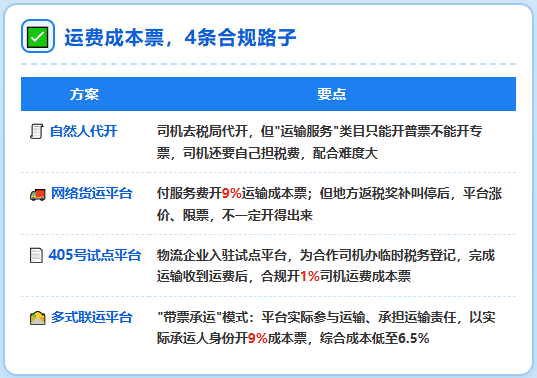
1、自然人代开:司机提供运输服务之后,虽然没有办法当场开具运输成本票,但是可以去税局代开,不过地方对于“运输服务”类目只能代开普票,不能代开专票,并且司机还需要承担税费,配合起来会比较困难;
2、跟网络货运平台合作:通过支付一定的服务费,开具9%的运输成本票,不过随着地方返税奖补的叫停,平台失去地方返税奖补的扶持,出现涨价、限票,开不出来票的情况;
3、入驻405号试点平台:依托405号文,物流企业入住到试点平台,为合作的司机办理临时税务登记,在完成运输、收到运费之后,合规开具1%的司机运费成本票;
4、入驻多式联运平台:走“带票承运”模式,让平台实际参与运输过程,承担相应的运输责任,然后以实际承运人的身份,合规给公司开具9%的运输成本票,综合成本低至6.5%!
当公司出现支付司机运费拿不到运费成本票的时候,还有这么多种合规的解决方案,所以不要像这家公司一样,找公司“买”,为了省182万的税款,最后被处罚339多万元!
添加微信好友, 获取一手核定征收资料!
复制微信号