在电商税新规下,各个电商平台开始主动报送在平台上经营商家的身份信息和收入信息,很多电商企业辛辛苦苦干了一年下来,发现利润只有7%左右,但是去面临着需要缴纳13%的增值税;
其实不用太多惊慌,13%的增值税只是税率,可以通过进项票去进行抵扣,并不是全都需要按照13%去缴纳增值税,即使是日常经营中拿不到进项票去进行抵扣,还可以通过申请享受核定征收来合规解决!
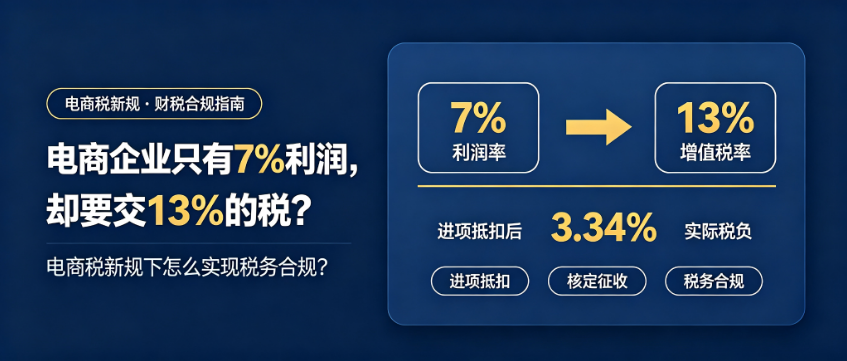
电商企业只有7%利润,却要交13%的税?
很多电商老板看到利润只有7%,却要面对着13%的增值税,想要的就是13-7,怎么算都是亏损的,一年下来不仅不挣钱,反而还会亏;
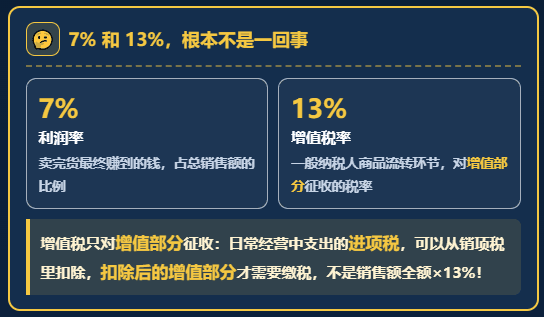
7%的利润:主要是指的是电商企业在完成销售之后,最终赚到的钱,占总销售额的比例;
13%的税率:指的是一般纳税人企业,在日常经营中商品流转环节的增值部分要交的税率;
两个计算方式是完成不一样的,增值税主要是针对增值部分来征收的,在日常经营中支出的进项税,是可以从销售商品的销项税扣除的,按照13%的税率缴纳的增值税,只有扣除之后的增值部分才需要缴纳;
年销售1000万的电商企业,利润率在7%需要交多少增值税:
这家电商企业的日常经营成本表:
成本项 | 金额 | 票据情况 | 可抵进项税 |
商品采购成本 | 600万 | 13%专票 | 78万 |
平台佣金 | 50万 | 6%专票 | 3万 |
推广广告费 | 120万 | 6%专票 | 7.2万 |
快递物流费 | 60万 | 9%专票 | 5.4万 |
仓储费 | 20万 | 6%专票 | 1.2万 |
办公及其他 | 30万 | 部分专票(按6%估) | 1.8万 |
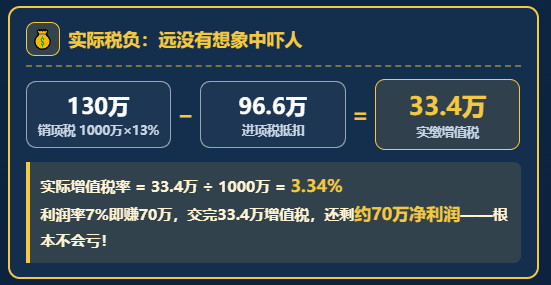
销项税=1000万 × 13% = 130万,进项税 = 78 + 3 + 7.2 + 5.4 + 1.2 + 1.8 = 96.6万;
实际需要缴纳增值税的部分仅在:130万 − 96.6万 = 33.4万,实际增值税的税率在:33.4万 ÷ 1000万 = 3.34%
也就是说这家电商企业年销售额在1000万,利润率在7%左右,只需要缴纳33.4万的增值税,还能剩下的70万是净利润;
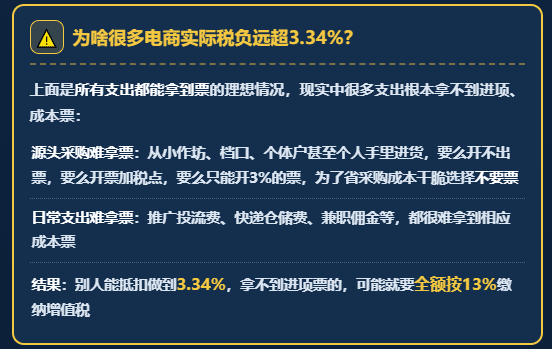
为什么很多电商企业的实际税率远超3.34%?
上面的案例实在理想情况下,所有的支出都能够拿到相应的进项成本票,但在现实中电商企业日常经营中的很多支出都难拿到相应的进项、成本票;
源头采购是从一些小作坊、档口、个体户,甚至是个人手里采购的,要么就是开不出票,要么开票就需要加税点,要么就是只能开3%的票,多以很多电商企业在源头采购的时候为了省点儿采购成本,就会选择不要票;
还有日常经营中的推广投流费用、快递仓储、兼职佣金等等支出都很难拿到相应的成本票,别人能拿到相应的进项可以合规抵扣,能做到税率在3.34%,但是在拿不到进项票去抵扣的情况下,可能就需要全额按照13%缴纳增值税;
电商企业日常经营中支出难获得进项、成本抵扣怎么合规解决?
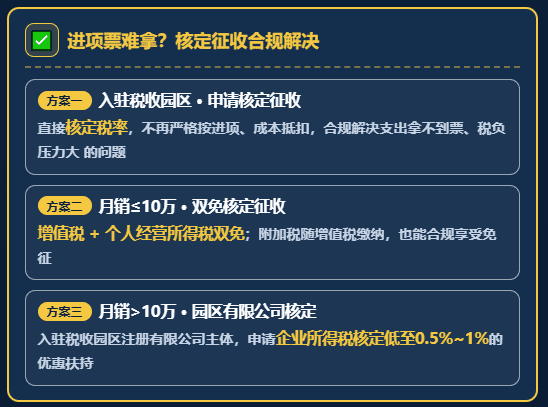
电商企业可以通过入驻到税收园区,申请享受核定征收税收优惠政策,通过直接核定税率的方式,不再严格按照进项、成本去进行抵扣,来合规解决电商企业日常经营中出现的支出能获得进项、成本票,税负压力大的问题;
月销售额稳定在不超过10万的电商企业来说,可以申请双免核定征收,享受增值税和个人经营所得税双免的税收优惠扶持,再加上附加税是按照增值税来缴纳的,所以附加税也可以合规享受免征的税收优惠;
对于月销售额超过10万的电商企业,还可以通过入驻到税收园区内注册有限公司主体申请享受企业所得税核定低至0.5%~1%的税收优惠扶持;
添加微信好友, 获取一手核定征收资料!
复制微信号