在最近有部分电商企业在给经营的店铺变更主体之后,被认定为“恶意拆分收入”,要求按照13%的税率补缴增值税,并且承担相应的滞纳金!
很多人会比较疑惑,为什么店铺变更个主体,会被认为恶意拆分收入呢?但现实中很多电商企业变更店铺主体,主要就是为了拆分收入,实际经营中除了主体变更了,货还是从之前的仓库发出、经营团队还是之前的,所以这种除了主体变更了,其他都没变的店铺,不是“恶意拆分收入”是什么呢?
电商变更主体被认定为"恶意拆分收入"!
很多人会认为,店铺的股东换了,注册地址换了,就是一个新的公司!
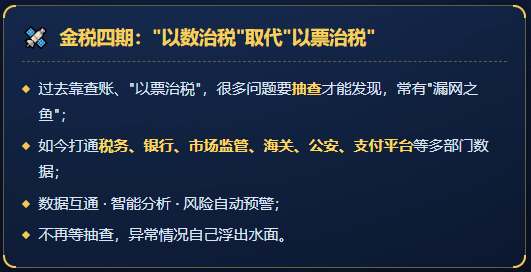
这样想的人对于税务监管的印象还停留在之前的“查账”年代,主要是靠“以票治税”,很多情况都需要抽查才能发现问题,很容易就会出现“漏网之鱼”!
但是在金税四期的“以数治税”下,不再是靠着抽查才能发现问题,打通税务、银行、市场监管、海关、公安、支付平台等多部门数据,实现数据互通、智能分析、风险自动预警!
再加上《互联网平台企业涉税信息报送规定》的实施,各个互联网平台会主动报送在平台上经营商家的身份信息和收入信息,相关部门能够清晰的看到店铺的交易数据,不仅包含货从哪进、销给谁、库存多少,还包括了货从哪个仓发出、发往哪里,收款账户是哪个!
所以工商是工商、税务是税务,即使是工商变更了,但是税务方面也还会追缴相应的责任!
电商变更主体拆分收入案例:
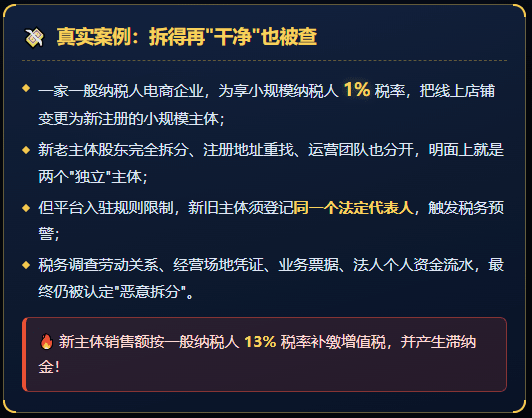
之前有家一般纳税人的电商企业,为了享受小规模纳税人按照1%税率缴纳增值税,把线上店铺变更为新注册的小规模纳税人主体;
并且下了很大的功夫:把新老主体股东完全拆分、注册地址也重新找了,甚至是连运营团队都分开了,明面上看去就是两个主体独立运营,基本上能做的都做了;
但是因为平台的入驻规则限制,新旧主体需要登记为同一个法定代表人,导致这家电商企业的法定代表人没有变更,在经营中税务系统就触发了税务预警;
相关部门针对劳动关系、经营场地凭证、业务票据、法人个人资金流水等进行调查,并且让企业提交情况说明和相关的凭证!
即使是如此,还是被认定为“恶意拆分”,不仅新主体的销售额,需要按照一般纳税人13%的税率补缴增值税,还产生了一定的滞纳金!
为了卡500万销售额,不升一般纳税人变更主体案例:
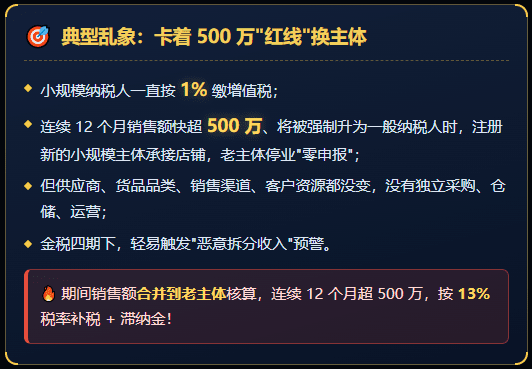
很多电商企业是小规模纳税人主体,一直都是按照1%的税率去缴纳增值税,在连续12个月的销售额快超过500万,强制升为一般纳税人的时候,选择注册新的小规模纳税人主体;
把经营的店铺变更为新的小规模纳税人主体经营,继续按照1%的税率去缴纳增值税,老的主体停业,长期“零申报”!
这就是非常典型的“恶意拆分收入”,为了避免销售额超出500万升为一般纳税人,选择变更主体继续享受小规模纳税人税率;
虽然店铺的主体变更为新主体了,但是店铺的供应商、货品品类、销售渠道、客户资源等都还是跟之前一样,没有独立的采购、仓储、运营,在金税四期下,很容易就会触发“恶意拆分收入”的税务预警!
一旦被认定为“恶意拆分收入”,那么变更为新主体期间的销售额,也会合并到老主体进行核算,如果连续12个月销售额超过500万,也会按照一般纳税人13%税率的增值税来进行补税、产生滞纳金!
电商企业该怎么合规经营?
很多电商企业之所以怕升为一般纳税人,选择铤而走险去变更主体拆分收入,主要是因为电商企业在日常经营中的很多支出都难拿到相应的进项、成本凭证去进行抵扣;
要知道即使是升为一般纳税人,如果能够拿到足够的进项票去进行抵扣销项,即使是按照13%的税率去缴纳增值税,在抵扣之后甚至是会比小规模纳税人1%税率的增值税更少!
所以如果能够解决电商企业支出难获得进项、成本凭证的问题,即使是升为一般纳税人,税负压力也不会增加,就不用铤而走险变更主体,被认定为“恶意拆分收入”了;
可以通过入驻到税收园区内,申请核定征收,享受直接核定税率,不再严格按照成本凭证去进行抵扣,合规解决电商企业支出难获得进项、成本凭证的问题;
即使是连续12个月销售额超过500万,升为一般纳税人,也同样可以申请享受核定征收,而且还可以享受到企业所得税核定低至0.5%~1%的税收优惠扶持!
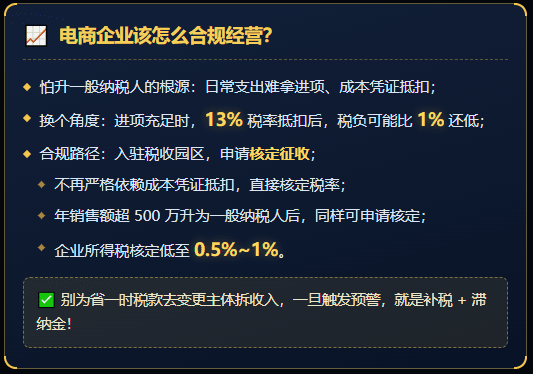
所以当电商企业日常经营中因为支出难拿到相应的进项、成本凭证,或者是连续12个月销售额超过500万即将升为一般纳税人,也不要通过变更主体的方式,去拆分收入,一旦触发税务预警,就会面临着补税+滞纳金!
添加微信好友, 获取一手核定征收资料!
复制微信号