随着“整治开票经济”、“严查网络货运开票乱象”下,针对物流行业、网络货运的税务监管越来越严格,公开的网络货运平台虚开案件是一件接着一件;
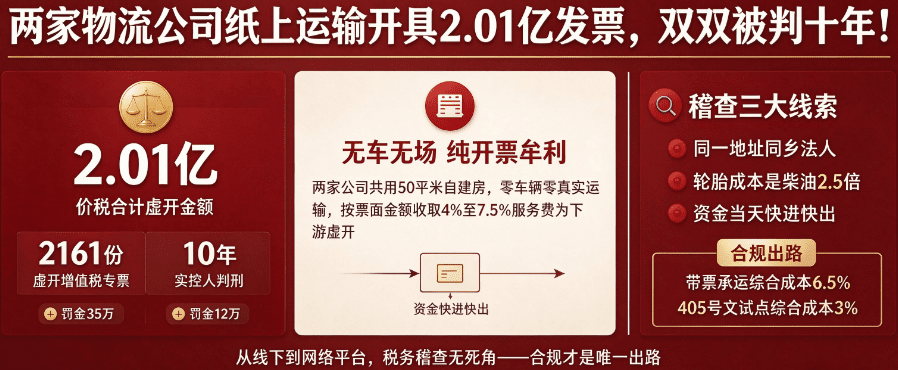
前段时间更是公开了两家物流公司“纸上运输”,在没有真实运输业务的情况下,对外虚开了2161份增值税专用发票,价税合计高达2.01亿元,在被查出涉嫌虚开之后,两家公司各自被判处罚金35万、12万!
更严重的是,两家公司的实际控制人:桑x勇、杨x勇,双双被判刑十年,并且这个案件已经判决了快两年了,但是直到前几个月才公开通报,警示的意味不言而喻了!
两家物流公司是怎么“纸上运输”开具2.01亿发票的?
这两家物流公司,分别是南城县腾邦物流有限公司和国邦物流有限公司,都是有真实的营业执照、对公账户,但是这两家物流公司,却没有一辆车、也没有跟任何车辆合作过,没有一笔真实的运费支出,只是为了给下游企业开票来产生盈利!
在下游企业需要运输发票的时候,就跟这两家公司签订虚假的运输合同,然后按照票面金额的4%~7.5%的所谓“开票服务费”,然后给企业开具相应的运输增值税专用发票,通过这种方式,前前后后一共虚开了2161份,价税合计2.01亿元的发票!
2.01亿是什么概念?按照常规物流公司的运输业务价格来说,对应了几十万,甚至上百万次的运输规模!
但是相关部门在上门对这两家公司核查的时候发现,这两家公司共用了一间50平米的自建房作为经营地址,却开出了2.01亿的发票,这经营地址连调度室都不够用,更别说对应着几十万,甚至是上百万次的运输规模了!
“纸上运输”是怎么被发现的?
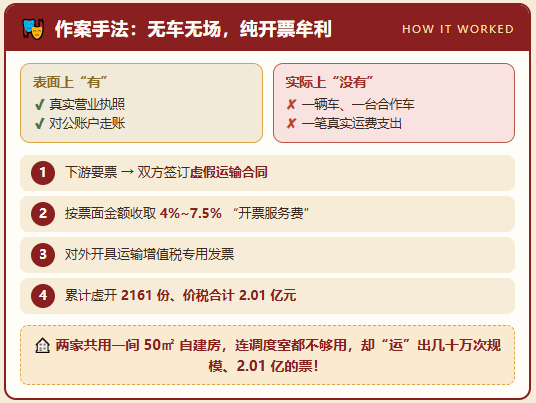
1、这两家物流公司的注册地址用的是同一个,两家的法定代表人还是同乡,这个时候:同一个地址、熟识的人、两家公司,这本身就是很明显的风险信号;
2、再加上他们的成本结构存在明显的异常,两家公司的进项发票里面,购买的轮胎的金额是购买柴油金额的2.5倍以上,对于物流企业来说,成本再怎么波动,也不会出现轮胎的成本是柴油成本的2.5倍的情况,这种异常,一眼就能看出;
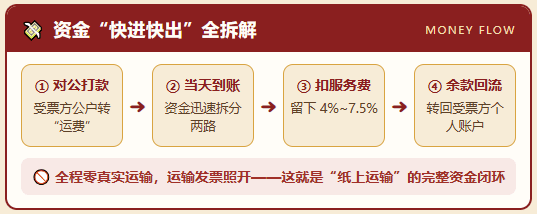
3、资金“快进快出”,是典型的“纸上运输”:下游受票方企业把所谓的“运输费”通过对公账户打到这两家公司的账上,接着在当天就被拆分成两部分,扣除其中4%~7.5%这部分作为服务费,再把剩下的部分转回受票方公司的相关个人账户,在一旦运输业务都没有发生的情况下,给受票方企业,开具运输发票!
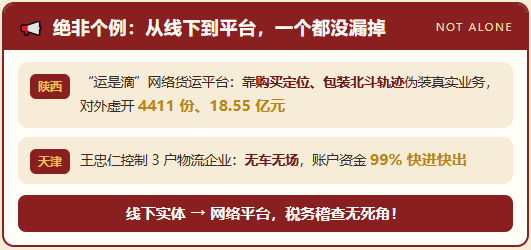
并且纸上运输还不是个例,前段时间还曝光了陕西“运是滴”网络货运平台靠购买定位、北斗轨迹“包装”真实性,对外虚开4411份、金额18.55亿元;天津王忠仁控制的3户物流企业无车无场,资金99%快进快出。从线下实体到网络平台,一个都没漏掉!
“纸上运输”对受票方企业的影响:
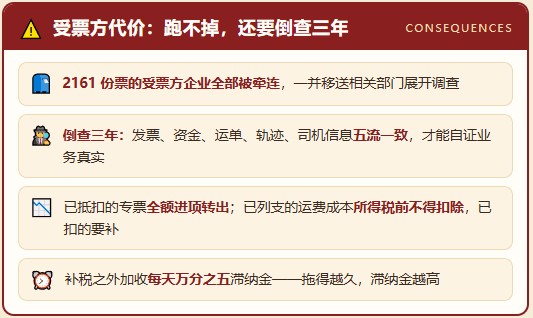
以这两家物流公司为例,被认定为虚开之后,他们开出去的这2161份发票的受票方企业都会受到牵连,一并被移送到对应的相关部门展开调查;
即使是很多物流企业觉得自己明明有真实的运输业务,只是因为支付给司机的运费拿不到成本票,才通过这两家物流公司开具运输票,
针对这些受票方企业的调查,并不是只查这发票的一单两单,而是会倒查三年,需要做到发票、资金、运单、轨迹、司机信息,全都做到一致,才能证明运输业务的真实性!
并且不管是不是存在问题,那些已经抵扣入账的发票,就会被列入异常,不仅已经抵扣的增值税税款,需要全额做进项转出,而且对应的运费成本,也不能在缴纳企业所得税的时候做税前扣除,如果已经扣除的,也还需要补缴;
不仅需要补税,而且还需要按天缴纳万分之五的滞纳金,拖的时间越久,产生的滞纳金的金额就会越高!
支付司机运费拿不到成本票怎么合规解决?
很多企业找这些物流公司、网络货运平台,通过支付一定的服务费开具运输发票,主要是因为支付给司机的运费,司机没有经营主体,没办法提供合规的运费成本票!
但是一旦使用这些公司、平台,开具的运输成本票,不管是自己被查出“虚开”,还是上游开票方企业被查出“虚开”,都会受到严重的惩罚,不仅需要补税,还会产生滞纳金、甚至是罚款!
不过这个时候,可以通过入驻到多式联运平台,走“带票承运”的方式,让平台实际参与运输过程、承担相应的运输责任,在运输完成之后,以"实际承运人"的身份,合规给物流企业开具9%的运输成本票,综合成本低至6.5%!
如果不是一定需要9%的运输成本票,还可以通过入驻到405号文的试点平台,为司机办理临时税务登记,让司机在收到运费之后,可以合规开具出1%的司机运费成本票,并且综合成本仅在3%左右!
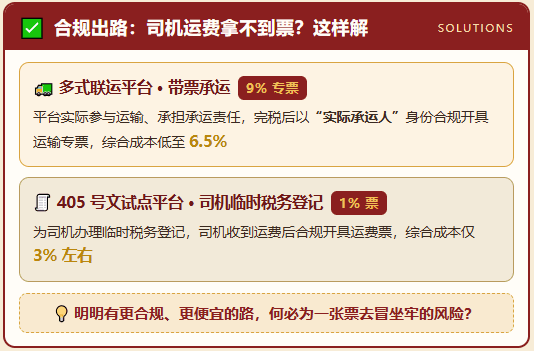
所以在企业出现支付给司机运费拿不到成本票的时候,明明有更合规的解决方式,那么为什么要选择不合规、成本更高的解决方案呢?
添加微信好友, 获取一手核定征收资料!
复制微信号