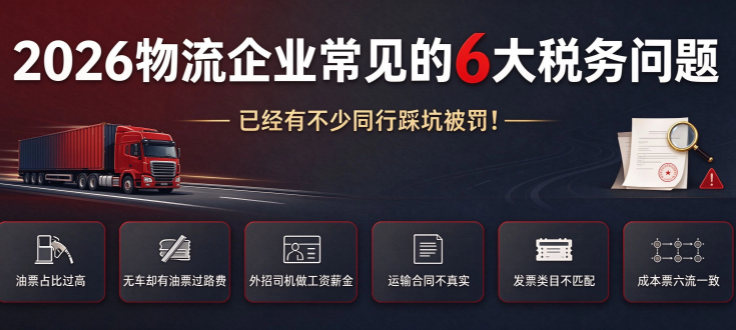
最近看到很多物流企业收到了税务稽查通知书,面临着补税、产生滞纳金,甚至是罚款,承担刑事责任,很多物流企业因为日常经营的一时疏忽,触发税务风险,辛辛苦苦干了大半年白干了!今天就给大家整理了一下,2026年物流企业常见的6大税务处罚,避免触发被罚!
一、成本票里“油票”占比过高!
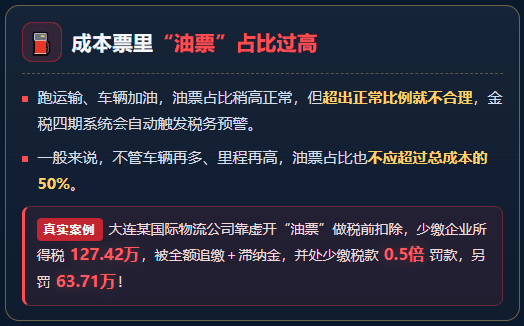
很多人会说,物流企业跑运输,成本票里面油票占比高不是很正常嘛,虽然物流企业日常经营中跑运输、车辆加油,油票占比稍微高点,但是如果超出了正常的比例、油票占比过高也是不合理的!
之前大连有家国际物流公司,就是靠着虚开“油票”做税前扣除,少缴纳企业所得税127.42万,相关部门经过核查之后,发现油票占比过高,不仅把少缴纳的127.42万的企业所得税全部追缴,而且还加收滞纳金,甚至还处少缴纳税款的0.5倍的罚款,也就是罚了63.71万!
那么油票占比多少算是过高呢?其实也没有特别明确的规定,油费的支出,主要是根据物流企业车辆、行驶里程、油耗等相关的,一般来说,不管物流企业的车辆再多、行驶里程再高、油耗再高,油票的占比也不会超过物流企业总成本的50%,超出的话金税四期系统就会自动触发税务预警!
二、没有车辆成本里却有油票、过路费!
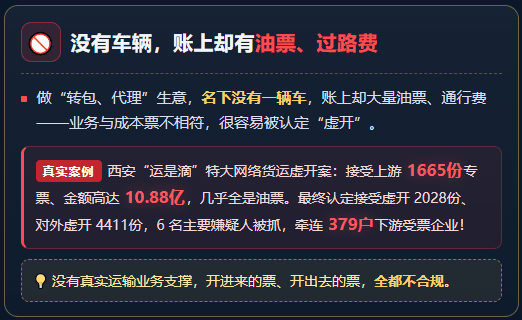
有部分物流企业主要是做着“转包”、“代理”的物流生意,企业名下没有一辆车,但是企业账面上却有着大量的油票、通行费成本票,这种业务和成本票不相符的情况,很容易被认定为“虚开”!
例如这段时间很多人都在讨论的西安“运是滴”特大网络货运虚开案,主要就是接受上游企业开具的1665份专票,金额高达10.88亿,全都是油票,几乎占了全部进项,大家可以想象一下,一家正常经营的运输企业,日常经营中怎么可能只有油票,没有其他成本支出呢?
最终西安“运是滴”网络货运平台被认定为虚开:接受虚开2028份、对外虚开4411份,不仅抓获6名主要嫌疑人,还连带牵连379户下游受票方企业!
这也是大部分物流企业普遍存在的问题,简单理解就是:没有真实的运输业务支撑,不管是开出去的票,还是开进来的票,都是不合规的!
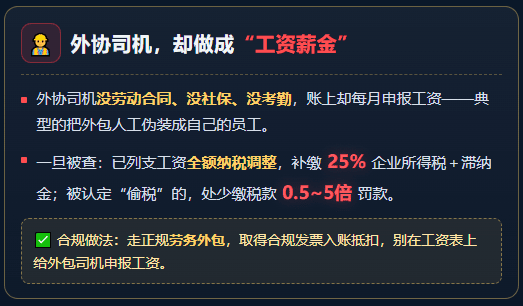
三、司机找的是外协司机,却做成“工资薪金”:
现在很多物流企业,特别是一些中小型的物流企业,在日常经营中,不再组建车队,而是选择更灵活的外协司机合作完成运输;
但是在做账的时候,却列支了大量的工资薪金,但是这些合作的外协司机,没有劳动合同、没有社保记录、更没有考勤记录,但是却每月申报着工资,这是典型的把外包人工伪装成自己的员工;
一旦被查出,不仅已经抵扣的工资薪金需要全额纳税调整,补缴25%的企业所得税,而且还会产生滞纳金,甚至被认定为“偷税”,面临着少缴纳税率的0.5倍~5倍的罚款;
如果物流企业跟外包司机合作,是比较建议走正规的劳务外包,取得合规的发票入账抵扣,而不是在工资表上为这些外包司机申报工资,避免被认定为“偷税”!
四、运输合同一定要有真实的业务发生!
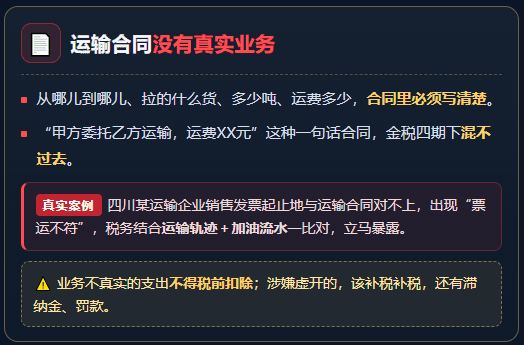
现在针对物流运输行业合同的要求也比较严格,运一份货物,从哪儿到哪儿、拉的什么货、拉了多少吨、运费是多少,都需要在合同里写清楚;
之前很多物流企业的运输合同都只有简单的几个字,例如:"甲方委托乙方运输,运费XX元",相关的信息是一个都没有显示,之前审核不严格的时候还能糊弄过去,但是现在金税四期下,很难再糊弄过去!
之前四川税务部门就通报过一家运输企业,销售发票的起止地和运输合同对不上,出现“票运不符”的情况,相关部门再结合运输轨迹和加油流水一比对,很容易就会发现问题;
根据相关规定,业务不真实的支出,不能税前扣除,一旦被发现涉嫌虚开,那么即使是已经抵扣的税款,该补税的还需要补税,而且还会额外产生滞纳金,甚至是罚款;
五、发票类目不匹配!
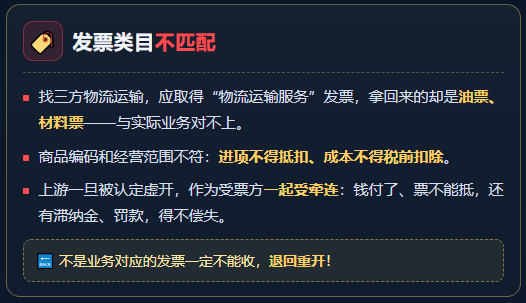
很多物流企业找三方物流去完成运输,这个时候物流企业应该取得的是“物流运输服务发票”,但是有部分企业拿回来的却是油票、材料票,跟实际业务不匹配;
物流企业一旦出现发票类目不匹配的情况,在金税四期下很容易就会被发现其中的异常,商品编码和经营范围对不上,进项不得抵扣,成本不得税前扣除;
甚至一旦上游开票方企业被认定为虚开,物流企业作为受票方企业,也是会受到牵连的,不仅费用支付出去了,可能到头来还没办法抵扣,还会产生滞纳金、甚至是罚款,而得不偿失;
所以物流企业在日常经营中,在收取成本票的时候,一定要根据实际情况去收取,做到发票、业务、合同等做到一致,不是业务对应的发票,一定不能收取,需要退回重开!
六、成本票需要做到六流一致!
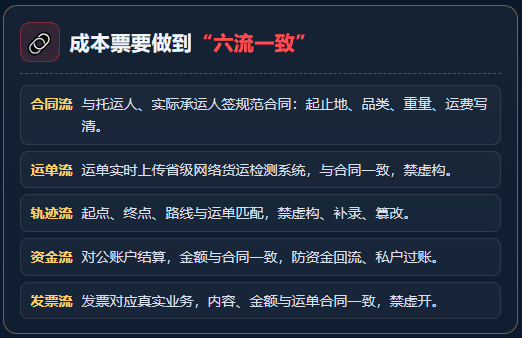
1、合同流:需要物流企业和托运人签订规范的运输合同,物流企业委托实际承运人也需要有相关的合同,合同里面需要清晰、完整的写明:起止地、货物品类、重量、运费信息等相关信息!
2、运单流:发票对应的运单需要实时上传的省级网络货运检测系统,运单的信息需要跟签订的运输合同保持一致,不能虚构运单;
3、轨迹流:运输过程中,需要留存真实、完整的运输轨迹,需要包含起点、终点、路线,都需要和运单相互匹配,不能出现虚构、补录、篡改运输轨迹;
4、资金流:物流企业支付运费之后,需要走对公账户结算,并且留存好相关的运费结算凭证,还需要跟合同上约定的运费金额一致,避免出现资金回流、私户过账等异常行为!
5、发票流:收到的发票,必须有着对应真实的运输业务、开票内容、金额和运单、合同等一致,不能出现虚开!
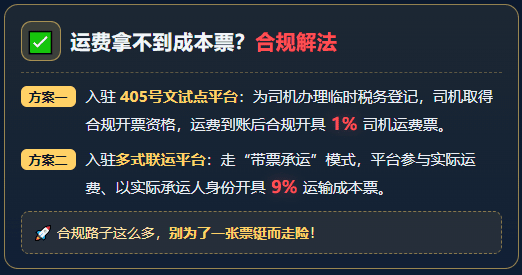
物流企业出现支出运费拿不到成本票怎么合规解决?
很多物流企业在日常经营中,经常会出现支付给外协司机运费,拿不到相应的运费成本票,缺少运费成本票的抵扣,导致物流企业利润虚高、税负压力大,所以才会有物流企业铤而走险;
但其实物流企业出现支付给司机运费拿不到成本票,可以通过入驻到405号文的试点平台,为司机办理临时税务登记,让司机有合规开票的资格,在完成运输、收到运费之后,可以合规开具1%的司机运费票;
如果是需要9%的运输成本票,还可以通过入驻到“多式联运平台”走带票承运的模式,让平台参与实际损失过程,以实际承运人的身份为物流企业开具9%的运输成本票!
所以对于物流企业来说,支出的运费拿不到成本票,有这么多的合规解决方案,就不要铤而走险的去选择违规的解决方式!
在2026年公开的物流企业涉税案件中,从几十万到上亿,基本上都是存在着六种常见的税务问题,特别是在2026年“整治网络货运开票乱象”和“整治开票经济”下,物流企业一定要做到合规经营!
添加微信好友, 获取一手核定征收资料!
复制微信号