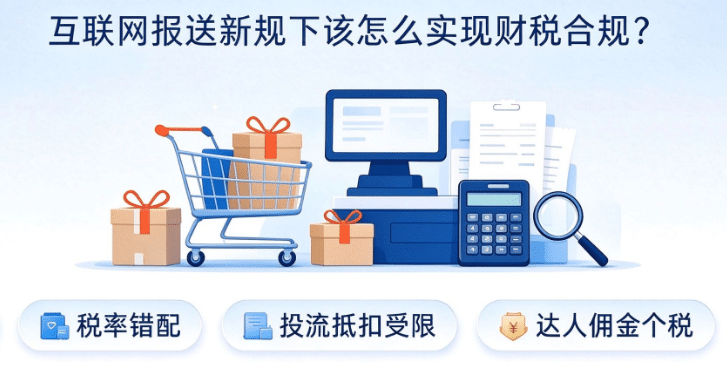
对于电商这个行业来说,前些年飞速发展的时候,主要拼的就是流量、转化率,但如今走上正轨之后,拼的就是财税合规了!
特别是在《互联网平台企业涉税信息报送规定》实施之后,虽然不是针对电商行业,但是也包含了各个电商平台,不管是普通电商平台,还是跨境电商平台都在报送的范围内,实现“税务透明化”!
今天我们就来聊一聊:电商企业实现财税合规的5个难点!互联网报送新规下该怎么实现财税合规?
一、进项票拿不到:增值税税负压力大!
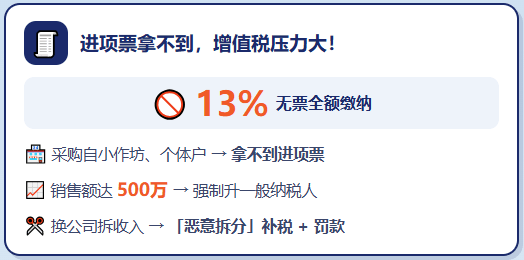
现在很多电商企业采购商品的时候,都是从一些小作坊、档口、小工厂,甚至是个体户、个人手里采购的,大部分情况下这部分采购的支出是拿不到进项票的;
但是电商企业在日常经营中,销售的商品是需要给用户开具销项票的,在申报纳税的时候是需要有相应的进项票去进行抵扣,如果拿不到进项票,就需要全额缴纳增值税;
所以很多电商企业因为进项票不够,选择一直“躲”在小规模纳税人的身份,但根据相关规定,一旦电商企业销售额达到500万,就需要升为一般纳税人;
这个时候一般纳税人电商企业就需要面对着销售商品13%的增值税税率,如果没有进项票去进行抵扣,就需要全额按照13%去缴纳增值税!
可能会有人说电商企业在快达到500万的时候,就新注册一个公司,重新累计行不行?
答案是不行的!最近看到很多电商变更主体,被认定为“恶意拆分收入”,不仅需要按照一般纳税人的税率全额补税,还会产生滞纳金、甚至是罚款!
二、开出去的是13%的销项票,开进来的却是6%的进项票!
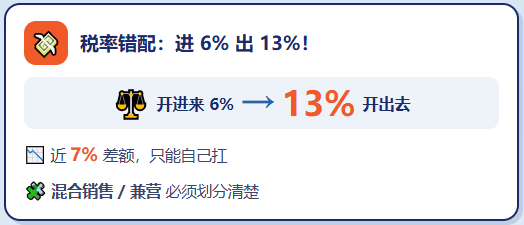
电商企业普遍存在着混合销售的税率错配的问题,例如电商平台收取的推广服务费开具的是6%的进项票,但是电商企业卖给消费者商品之后,需要给开具13%的销项票;
这个时候电商企业就会面临着6%的进项票,不够抵扣13%的销项,这其中近7%的差额,需要电商企业自己去承担;
所以如果电商企业不能把"混合销售"和"兼营"划分清楚,那么就会同样会出现增值税税负压力大的问题!
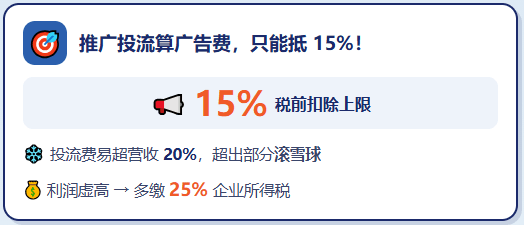
三、推广投流被纳入广告费:只能抵扣年营收15%!
电商企业在日常经营中是比较依靠推广投流的,像是一些直通车、投流费、达人坑位费等等支出,加起来很容易就超过年营收的20%甚至更高!
如今把电商企业推广投流等支出纳入到了广告费里,根据相关规定,企业的广告费和业务宣传费,税前扣除额度不能超过年营收的15%,超出部分当年就不能再合规进行抵扣了!
虽然超出部分可以留到次年抵扣,但是次年还会产生新的推广投流费用,所以这超出的部分只会跟雪球一样,越滚越大!
同时这超出的部分没办法进行税前抵扣,就会导致电商企业账面利润虚高,对于一些日常经营规模比较大的电商企业来说,需要按照25%缴纳企业所得税,税负压力是非常大的!
四、支付的达人佣金需要代扣个税:
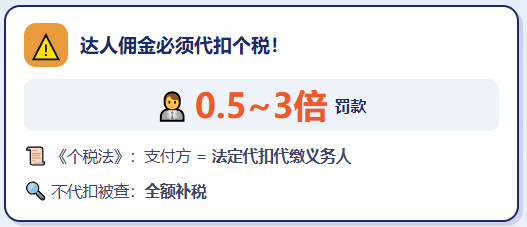
电商企业在找一些达人带货之后,支付的佣金,很多情况下都是直接支付给达人个人或者是所在的工作室;
但根据《个人所得税法》规定:“支付方就是法定代扣代缴义务人!”
如果电商企业在支付达人佣金的时候,没有代扣代缴个税,一旦被查,不仅需要全额补税,还可能面临着0.5倍~3倍的罚款!
五、刷单“刷”出来的销售收入,却面临着补税!
在店铺上新、冲权重的时候,部分电商企业会选择找人“刷单”!
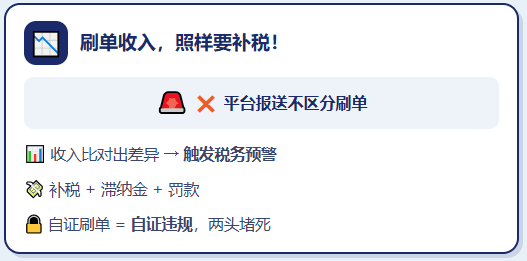
虽然刷单并不是真实销售收入,但是电商平台在报送收入的时候是没有办法区分清楚哪些销售收入是刷单产生的,会一并报送到相关部门;
相关部门通过比对平台报送的收入和电商企业申报的收入,很容易就会发现其中存在差异,从而触发税务预警;
这种是电商企业刷单“刷”出来的销售收入,也需要按照实际销售收入去补税,甚至还会产生额外的滞纳金和罚款;
虽然也可以通过整理相关的刷单凭证,向相关部门证明是刷单产生的销售收入,但是在证明销售收入的同时,也证明了店铺存在“刷单”的违规操作!
电商企业缺成本票、财税合规难度大、税负压力大!
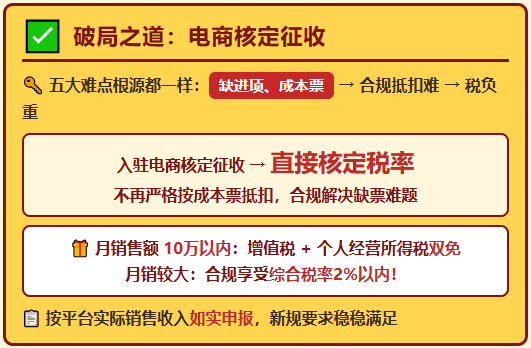
电商企业实现财税合规的这五大难点,其实根本就在于电商企业日常经营中支出的成本,难拿到相应的进项、成本票,缺少进项成本票合规抵扣,就会导致税负压力大!
这个时候电商企业可以通过入驻申请电商核定征收,享受直接核定税率,不再严格按照成本票去进行抵扣,可以实现合规解决支出难获得成本票的问题;
不仅可以合规解决电商企业实现财税合规的大部分难点,而且还可以按照《互联网平台企业涉税信息报送规定》的要求,按照经营平台实际销售收入如实申报纳税;
对于月销售额稳定在10万以内的电商企业,还可以享受增值税和个人经营所得税双免的税收优惠扶持,对于月销售额比较大的电商企业也可以合规享受企业所得税核定的税收优惠!
在金税四期和《互联网平台企业涉税信息报送规定》的双重监管下,电商企业在今后的经营中,一定要做到财税合规!
添加微信好友, 获取一手核定征收资料!
复制微信号