做电商行业的朋友,应该都听说过“电商税务要倒查”!但是对于到底是真的还是假的并不是很清楚,所以很多人会比较担心自己经营的店铺都已经好多年了,如果现在倒查的话,之前收到个人账户的收入、没申报的未开票收入,是不是都需要把税给补回来了?如果现在注销的话行不行?
今天我们就带大家聊一下:电商税务"倒查三年",已经注销的电商企业,少缴544.72万,被追缴971.29万!用实际案例来了解清楚,税务倒查,并不是注销店铺就可以解决的!
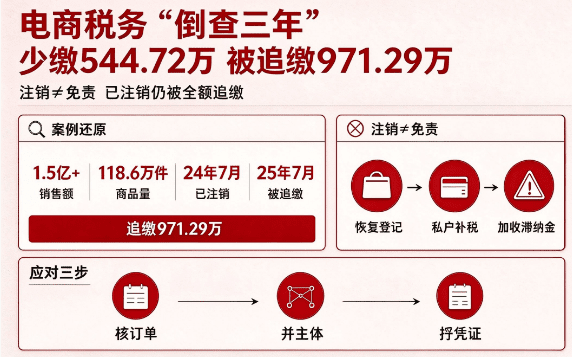
电商企业,少缴544.72万,被追缴971.29万!
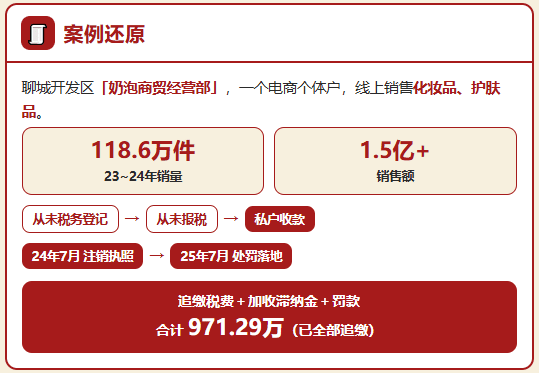
根据公开信息显示,这家电商企业是聊城开发区的奶泡商贸经营部,是一个电商个体户,主要是在线上销售化妆品和护肤品,在23年~24年之间卖出去了118.6万件商品,销售额超过1.5个亿!
这家电商企业在税务系统里面却没有相关的记录,甚至是从注册开始,就没有办理过税务登记,没有报过税,所有的资金都是走的私户,甚至在24年7月的时候,直接把营业执照注销了;
但是在注销刚满一年之后,也就是25年7月份,相关部门对这家电商企业做出了处罚决定:追缴税费款、加收滞纳金,再处罚款,合计971.29万元,到目前已全部追缴完成;
这家电商企业为什么会被“倒查三年”?
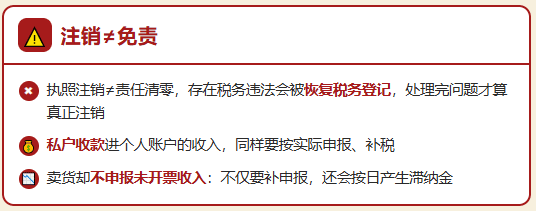
1、虽然这家电商企业在24年已经做了注销,但是存在税务违法问题,不会因为已经注销了就不用承担了,是会被恢复税务登记的,只有把相关税务问题处理完成,才可以完成注销!
2、这家电商企业在经营中的收入,都是用“私户收款”进了老板的个人账户,这些收入需要根据实际情况去申报、补税;
3、电商企业经营的店铺有实际销售货物,但是没有按照相关规定去进行申报,不仅需要补申报,而且还会产生滞纳金!
为什么现在电商税务能“倒查三年”?
在之前很长一段时间里,对于电商的税务监管主要是靠电商企业自己申报,或者是抽查,所以部分电商企业存在“私户收款”、“不申报未开票收入”等等违规操作!
也就是说在之前电商企业卖了多少、赚了多少,都是自己申报的收入,税务监管也是采用抽查的方式,难免会出现“漏网之鱼”,很多人会抱着侥幸的心理!
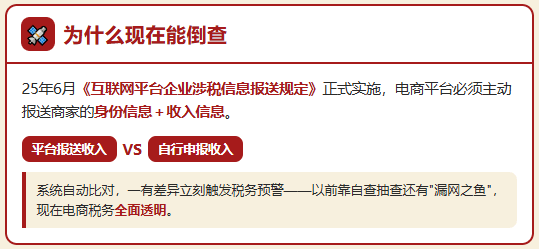
但在25年6月《互联网平台企业涉税信息报送规定》实施之后,要求各个互联网平台需要主动报送在平台上经营商家的身份信息和收入信息;
这其中就包含了各个电商平台,会按照要求主动报送商家的收入信息,实现电商税务透明化,相关部门通过比对平台报送的收入和电商企业申报的收入,如果出现差异,很容易就能够比对出来,不存在“漏网之鱼”的情况!
电商税务为什么要“倒查三年”?
在互联网报送新规发布之前,部分电商企业采用“私户收款”、“不申报未开票收入”、“零申报”等等违规手段,少缴税、甚至是直接不交,导致了税款的大量流失;
另外一方面,相比较这些违规的电商企业,那些合规经营的电商企业正常申报纳税,在成本上肯定是要吃亏一些,这些违规操作的电商企业靠着“隐匿收入”的手段压低成本打价格战;
很容易就会形成“劣币驱逐良币”的情况,真正守规矩的电商企业会被打压,所以才需要加强税务监管,让各个电商企业之间“公平竞争”!
电商税务“倒查三年”的政策依据:
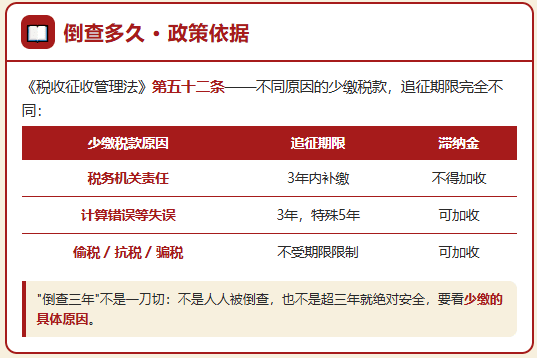
主要是根据《税收征收管理法》第五十二条,对不同原因造成的少缴税款,规定了完全不同的追征期限:
少缴税款的原因 | 追征期限 | 是否加收滞纳金 |
税务机关的责任 | 3年内要求补缴 | 不得加收 |
纳税人计算错误等失误 | 一般3年,特殊情况可延长至5年 | 可以加收 |
偷税、抗税、骗税 | 不受期限限制 | 可以加收 |
所以大部分人所说的电商税务倒查三年,并不是说所有的电商企业都会被倒查三年,也不是说超过三年的部分就一定不会被查,需要根据实际情况去判定!
面对电商税务倒查,电商企业应该怎么做?
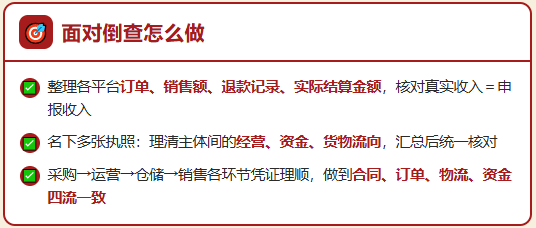
1、需要整理自己经营的各个电商平台上店铺的订单和销售额、退款退回记录,实际结算金额,等等相关数据,确认自己的真实收入是和申报的收入是一致的;
2、如果是自己名下有好几张营业执照,需要弄清楚这些主体之间的关系,相关的经营、资金、货物流向等相关数据,汇总到一起再一起核对;
3、还需要从采购、运营、仓储、销售等各个环节的相关凭证理顺,让相关的合同、订单、物流、资金都对得上,面对税务倒查的时候能够拿出相关凭证;
电商报送新规下,电商企业缺成本票该怎么合规解决?
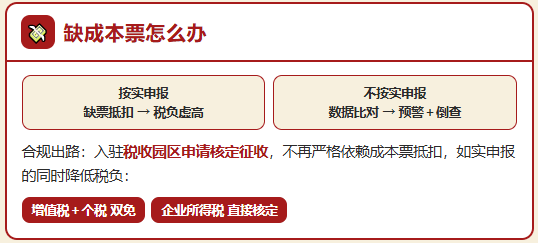
在电商报送新规下,相信很多人在按照平台实际销售收入申报纳税的时候,就会发现日常经营中很多支出拿不到相应的成本票,导致申报纳税的时候没办法合规抵扣,出现税务虚高的问题!
就会面临着两难的选择,一边是按照平台销售收入申报纳税,出现税负压力大的问题!另外一边如果不按照平台销售收入申报,相关部门通过比对平台报送收入和申报收入,就会触发税务预警,而且还容易面临着税务倒查!
这个时候电商企业,可以通过入驻到税收园区,申请核定征收税收优惠,享受直接核定税率,不再严格按照成本凭证去进行抵扣,合规解决电商企业日常经营中出现的支出拿不到成本票的问题;
在实现按照平台销售收入如实申报收入,避免触发税务预警的同时,还可以享受到一定的税收优惠扶持,例如双免核定征收的:增值税、个人经营所得税双免!有限公司核定征收还可以直接核定企业所得税!
所以在《互联网平台企业涉税信息报送规定》下,电商企业一定不要抱有侥幸心理去“隐匿收入”,需要如实申报纳税,不然一旦触发税务预警,不仅面临着当期的税款补缴,同时还可能会面临着税务倒查!
案例中这个电商企业就是一个很好的例子,即使是注销了也没有逃过税务倒查,虽然少缴544.72万,但却被追缴971.29万!
添加微信好友, 获取一手核定征收资料!
复制微信号