是不是很多物流企业,在日常运营中都会出现:司机加油忘记开票、或者是开不了票,导致去了物流企业进项抵扣不足,面临着额外的税费支出;
很多人早在今年6月份的时候就应该听说了:加油站要全面执行“交易即开票”!
但是过去了这么久了,为什么还是有很多加油站都做不到交易即开票,主要是公告是在6月份发布的,有3个月的缓冲期,要求在26年11月1号开始!
今天我们就来聊聊“交易即开票”,司机忘开票、进项抵不足?"交易即开票"新规下,物流企业的油票难题有解了!
新规“交易即开票”:
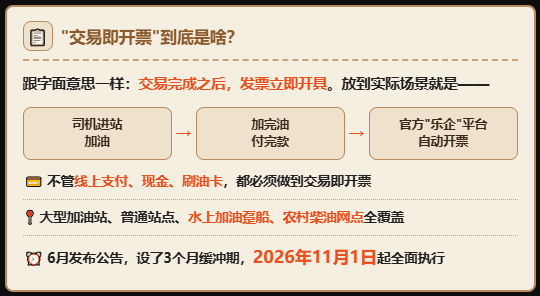
大家所说的“交易即开票”到底是啥?
其实“交易即开票”就跟字面意思是一样的,并没有太深层的含义,简单理解就是:当交易完成之后,发票就需要立即开具出来!
放到实际场景就是:司机去到加油站加油 → 加完油、付完款 → 相应的发票就需要通过官方的"乐企"平台开具出来!
很多人会比较关心,是不是只有线上支付才能实现“交易即开票”?其实并不是的,新规要求,不管是线上支付、现金支付,还是刷油卡,都需要做到“交易即开票”!
并且覆盖的范围也是非常广的,不仅是大型的加油站、普通加油站,连水上加油趸船、只卖柴油的农村网点,是要是销售正规成本票的经营主体,都需要再26年11月1号前实现“交易即开票”!
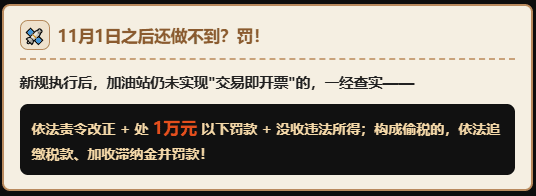
如果在26年11月1号之后,加油站还没有实现“交易即开票”,那么一经查实,依法责令改正,并处1万元以下罚款,没收违法所得,对于那些构成偷税的,还会依法追缴税款、产生滞纳金和罚款;
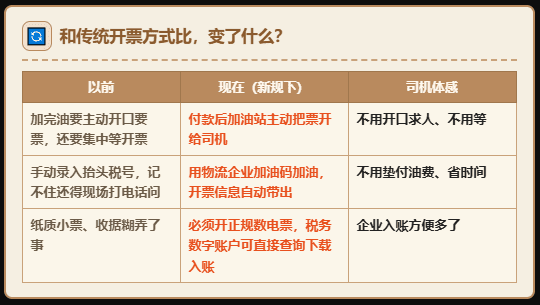
相比较传统开票方式,“交易即开票”的变化:
1、之前都是司机加完油之后,需要主动找加油站的工作人员去要票,才能拿到相应的发票,现在是司机加完油、付完款,加油站的工作人员就需要主动把票开给司机,不用再主动开口去要,也不用等到集中开票;
2、之前开票都是需要加油站的工作人员手动录入公司抬头、税号,如果司机记不住,还得现场打电话要相关信息,比较耗时间,在新规下司机可以使用物流企业的加油码直接加油,开票信息是直接就可以带出来的,甚至司机都不用垫付油费;
3、“交易即开票”新规下,加油站不再能用纸质小票、收据来糊弄司机,而是需要开具正规的数电票,这样对于物流企业来说,可以直接通过税务数字账户查询、下载、入账,相比较之前方便了很多;
为什么要实现“交易即开票”?
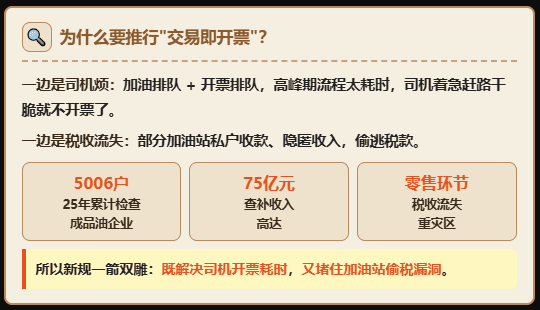
我们可以先回想一下之前加完油想要开票的流程:去到加油站、加完油 → 付款之后需要主动找工作人员要票 → 报公司抬头、税号,记不住还需要现场打电话问 → 加油站工作人员手动录入系统 → 打印小票 → 拿票走人;
这套流程看着就比较复杂、耗时,对于平时加油站人不多的时候还能忍忍,但要是在加油高峰期,本来排队加油就耗时间了,加完油再排队开票,这些时候司机也烦,加油站的工作人员也烦,所以很容易就出现司机着急赶路,索性就不开票了;
如果是个人司机,一张、两张加油票不要也没有太大的影响,但是对于物流企业来说,加油成本占了企业总成本的很大一部分比例,如果司机加完油,拿不回来相应的发票,就会面临和比较大的进项缺口,产生额外的税费支出;
对于加油站来说,之前部分加油站存在着私户收款、隐匿收入的情况,产生偷逃税款的情况,根据公开数据,25年相关部门累计检查成品油企业5006户,查补收入高达75亿元,也就说明了在成品油零售环节存在着税收流失;
所以实现“交易即开票”不仅是解决司机开票流程耗时的问题,也是为了防止加油站出现偷税问题!
"交易即开票"新规下,物流企业的油票账怎么算?
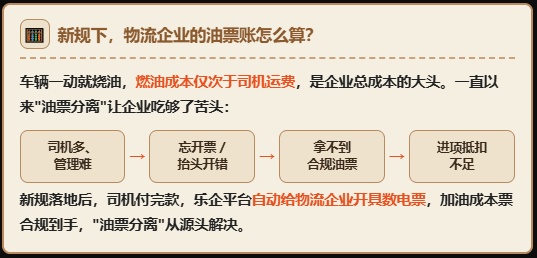
干物流行业的都清楚,燃油成本占了总经营成本的很大一部分,物流行业日常经营中,车辆一动就会产生燃油成本,所以燃油成本的费用是仅次于司机运费的;
一直以来物流企业都受到"油票分离"的影响,司机数量多管理起来相对比较困难,司机在外面加油,要么就是忘记开票了,要么就是抬头开错了,拿不到合规的加油票,出现油和票对不上的情况,导致物流企业出现加油费的进项抵扣不足;
面临着加油的费用是实实在在的花出去了,但是没有合规的成本票入账,支出的成本抵扣不了,就会出现账面利润虚高,需要缴纳的企业所得税就会相应的多,而且增值税,没有合规的进项抵扣,也会产生额外的增值税;
就会导致物流企业的账面利润虚高、税负压力增大,运输业务跑的越多,产生的燃油成本就越高、缺少的油票成本就会更高,导致物流企业出现“越忙越亏”的情况;
在“交易即开票”实施之后,就可以合规解决物流企业出现的“油票分离”的情况,实现司机在外面加完油,在付款之后,可以按照规定通过乐企平台自动给物流企业开具相应的数电票,能够合规拿到相应的加油成本票;
注意:用网络货运平台、油票成本可能不能抵扣:
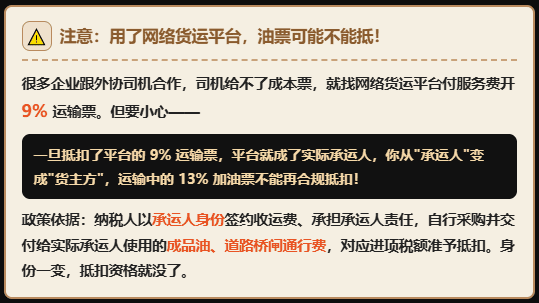
现在很多物流企业在日常经营中跟外协司机合作完成运输任务,但是这些外协司机在收到运费之后很难提供相应的运输成本票,选择跟网络货运平台合作,通过支付一定的服务费开具9%的运输成本票来合规解决;
但需要注意的是,一旦物流企业跟网络货运平台合作,使用9%的运输成本票抵扣了,那么即使是在“交易即开票”下,实现的加油后能够拿到合规的加油成本票,但是运输中产生的加油成本票也不可以再合规进行抵扣了;
因为根据相关规定:纳税人以承运人身份与托运人签订运输服务合同,收取运费并承担承运人责任,然后委托实际承运人完成全部或部分运输服务时,其自行采购并交付给实际承运人使用的成品油、道路、桥、闸通行费,对应的进项税额,准予从销项税额中抵扣!
如果物流企业使用了网络货运平台开具的9%的运输成本票,那么网络货运平台就成了实际承运人,这个时候物流企业就从实际承运人的身份,变成了“货主方”,那么在运输过程中司机加油产生的加油票,就不可以再合规进行抵扣了!
在“交易即开票”新规下,物流企业怎么实现合规抵扣?
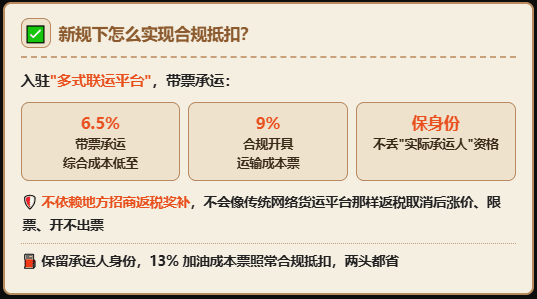
相比较物流企业跟传统网络货运平台合作,拿到9%的运输票,会失去“承运人”身份,13%的加油成本票就不可以再合规进行抵扣!
这个时候,物流企业可以通过入驻到“多式联运平台”,带票承运综合成本低至6.5%,合规开具9%的运输成本票;
并且多式联运平台,不依赖地方招商返税奖补,不会像传统网络货运平台一样,返税奖补取消之后就会面临着涨价、限票、开不出来票的情况;
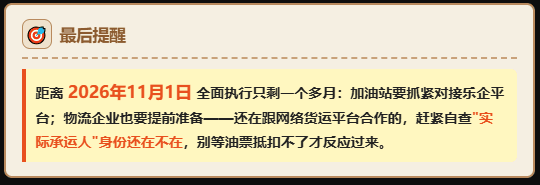
目前对于在“交易即开票”新规在26年11月1日起就需要全面实行,还剩下一个多月的时间了,不仅是各个加油站点需要及时完成乐企平台的对接,物流企业也需要提前做好相关的准备,还在跟网络货运平台合作的物流企业,需要注意一下,自己的“实际承运人”身份是不是还在,避免因为失去承运人的身份,导致运输中产生的加油成本票没有办法进行合规抵扣;
添加微信好友, 获取一手核定征收资料!
复制微信号