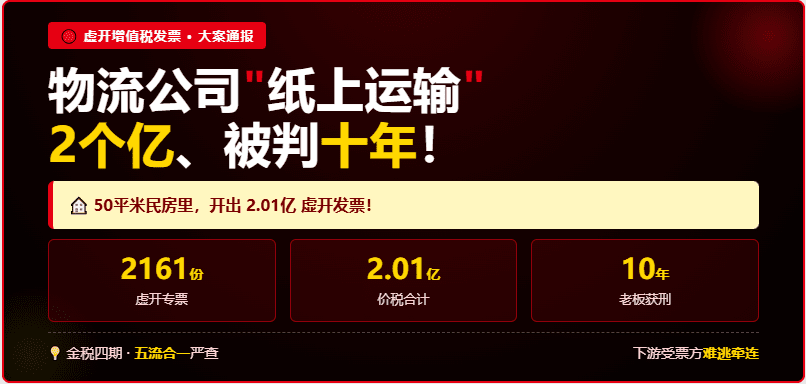
物流公司“纸上运输”2个亿的大案被公开,根据公开信息这两家物流企业的控制人实际上是同乡,仅有50平米的房间、4个员工、4台电脑,总共虚开了2161份增值税专用发票,价税合计的金额高达2.01亿元!
这两家物流企业被查后发现,这近2个多亿的运输业务,没有一辆车、一笔真实的运费,全是“纸上运输”,最终实际控制人被判十年!今天我们就来一起聊聊:物流公司"纸上运输"2个亿、被判十年!50平米民房里开出亿元虚开发票!
50平米的房间是怎么虚开出2亿元的发票的?
根据公开信息现实,这两家南城县的:腾邦物流有限公司、国邦物流有限公司,在完成没有真实运输业务的情况下,通过签订虚假的运输合同,收入4%~7.5%的服务费,开具运输增值税专用发票!
看到这里可能很多人会比较好奇,为什么虚开了2个亿才被发现,又是怎么被发现的呢?
其实主要是如今的税务核查,不再是有发票就行了,而是系统会把企业的各个方面的数据进行对比,如果出现明显的差异,就很容易被比对出来,税务系统会自动触发税务预警!
这两家物流公司存在的的问题:
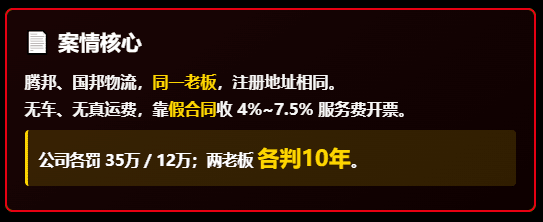
成本结构不符合常理:这两家物流公司的增值税专用发票抵扣里面,购买轮胎相关的金额是购买燃油成本的2.5倍以上了,干过物流行业的应该清楚,做物流、跑运输的,日常经营中的燃油成本才是占大头的,对于轮胎这些损耗类型的,就算是再怎么出现意外情况,一个正常经营的物流公司企业的成本里,也不会出现轮胎的成本高于柴油成本的!
这两家物流公司的注册信息关联也有明显的异常:不仅是注册地址是完全一样的,就连两家物流公司的法定代表人都还是同乡的关系,也就是说这两家物流企业是同一个注册地址、同一个老板,在税务部门去上门核查的时候,一看就能看出来问题;
这两家物流公司还是用的同一间50平米的居民自建房,一个小房间来开出2亿多的发票,这根本就不符合常理,两亿多的运输业务,对于的运输规模至少得是上千车次了,光是调度这50平的办公室都完成不了,更不要说是实际运营了!
并且物流企业下游的受票方,把所谓的“运输票”打到这两家物流企业的对公账户 → 在当天或者是在次日就被拆分为两个部分 → 扣除4%~7.5%的服务费 → 剩余的部分原封不动的转回给物流公司的员工、个人账户!
经过核查发现,这两家物流公司被认定为虚开,涉案金额高达2.01亿,被判腾邦物流、国邦物流各判罚金35万元、12万元;桑国勇、杨清勇犯虚开增值税专用发票罪,均判处有期徒刑十年!
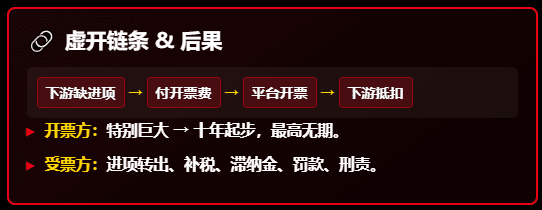
对于虚开增值税专用发票,是要负刑事责任的,并且对于税款数额特别巨大的,起步就是十年以上,最高可以判到无期,并且不仅开票方会面临刑事责任,对于下游的受票方企业来说,一旦上游开票方被查,是肯定会受到牵连的,不仅进项会要求做转出,面临着补税,而且还会产生滞纳金、罚款,甚至是刑事责任!
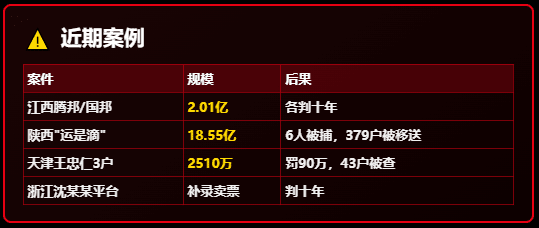
近期物流运输行业公开案例:
案件 | 虚开规模 | 关键手法 | 后果 |
江西抚州腾邦/国邦物流 | 2161份,价税2.01亿 | 50㎡民房、假合同、资金回流 | 两老板各判十年 |
陕西"运是滴"网络货运平台 | 对外4411份18.55亿;接受2028份13.04亿 | 买定位/北斗轨迹"包装"真实性 | 6人被捕,379户下游被移送 |
天津王忠仁控制的3户物流 | 283份,2510.5万 | 无车无场,资金99%快进快出 | 罚90万,43户下游被查 |
武汉中南物流景德镇分公司 | 接受虚开通行费2252份,260.99万 | 买"过路费"发票冲成本 | 补税+滞纳金+罚款共133.75万 |
浙江沈某某网络货运平台 | 利用补录功能卖票 | 为无业务企业开票 | 判十年,罚25万(最高法典型案例) |
物流行业“纸上运输”被查出虚开的案例频出,不少物流企业的老板会觉得和之前一样"合同、运单、发票"齐了就行了,但是在金税四期“以数治税”下,只有"合同、运单、发票",经不起"合同流、资金流、信息流、轨迹流、票据流"五流合一的核查也是不行的!
在最近几年里,对于物流行业的虚开案件曝光是一件接着一件,这家虚开2个亿的案件更是在24年11月就已经宣判了,但是到26年7月才开公开通报,主要是在警醒大家,针对物流行业的税务监管、违规行为的打击力度正在增大;
为什么物流行业存在大量虚开情况:
之所以物流行业一爆出虚开案件,就是几千万、上亿的,是因为物流行业在日常经营经常会出现缺成本票的问题!
不管是跟外协司机合作完成运输之后,这些外协司机是自然人主体,没有合规开票的资格,很难拿到相应的运输成本票,还是运输中加油产生的成品油成本、过路费成本等等,都很难拿到相应的成本票;
如果物流企业日常经营中的支出拿不到相应的成本票,就会导致企业缺少进项票进行抵扣,需要按照13%的税率缴纳增值税,还会导致企业账面利润虚开,还会面临着需要按照25%的税率全额缴纳企业所得税!
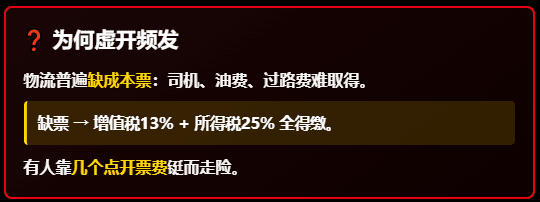
有了需求,就会有提供需求的人,大部分物流公司、网络货运平台冒险虚开,主要还是想从中赚取“开票服务费”;
大部分物流公司、网络货运平台的虚开流程都是:下游企业缺增值税进项抵扣 → 找到这些物流企业、网络货运平台 → 按票面金额的一定比例(通常是几个点)支付"开票费" → 对方开具增值税专用发票 → 下游企业拿去认证抵扣!
对于物流公司、网络货运平台来说,既不用承担运输任务、责任,又没有成本,开张票就能收取几个点的“服务费”,同时对于下游企业来说,花几点点的服务费,能够换来成本票做抵扣,看似是双赢的局面;
但是根据相关对的,有真实交易,却给对方开票;没有真实交易,却让别人给自己开票,都属于虚开,所以不仅开票方物流公司、网络货运平台面临着虚开、下游受票方物流企业也同样面临着虚开的问题!
物流行业运输成本票拿不到怎么办?
物流企业在日常经营中,如果出现完成运输、运费结算给司机后,拿不到相应的运输成本票的问题,千万不要找一些物流公司、网络货运平台合作,去虚开发票!
本文案例就是一个很好的案例,虚开的物流公司、网络货运平台一旦因为涉嫌虚开被查,下游受票方物流企业是一个都跑不了的,都会受到牵连,面临着进项转出、补税、产生滞纳金、罚款,甚至是刑事责任!
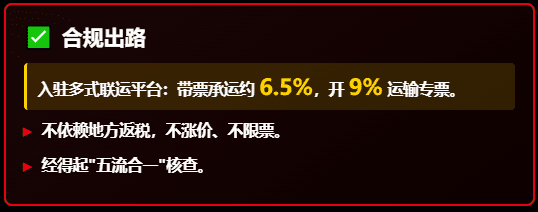
可以通过入驻到多式联运平台,带票承运综合成本在6.5%,合规开具9%的运输服务增值税专用发票!并不依赖地方返税、不会出现突然涨价、限票、开不出来票的情况!
添加微信好友, 获取一手核定征收资料!
复制微信号