在之前,加完油要开票的时候,加油站的工作人员就会问:“发票开给谁?”,要是开给自己个人就比较简单,要是开给企业,就需要额外提供企业的抬头、税号来开票,如果不清楚的话,还要现场找人问,会比较耗时间、精力;
这样一来加油发票开具的灵活空间就会比较大,加油的时候,司机可以选择开给自己、物流企业、甚至是网络货运平台,所以出现了很多物流企业、网络货运平台采用大量的加油成本票去抵扣利润的违规操作;
在11月“交易即开票”实施之后,从加完油、付完钱之后,发票就会自动开具,不再需要现场提供税号、抬头,也就不再由司机决定把发票开给谁!
11月“交易即开票”是什么?
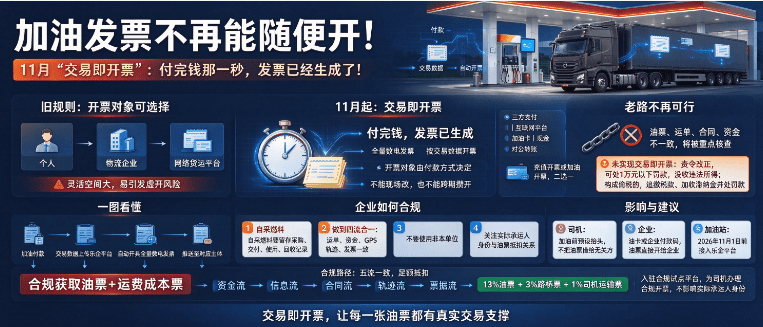
主要指的是《国家税务总局关于在成品油零售领域全面推广"交易即开票"有关事项的公告》要求各个加油站在销售成品油之后,需要按照交易数据通过税务部门乐企平台,开具全量数电发票;
简单点儿理解就是:司机在加完油、付完款之后,根据司机的付款方式,对应的发票就会同步开具,直接推送到对应的主体,不再由司机决定发票究竟开给谁,也不能攒到一起再开;
包含了三方支付、互联网平台,还是加油卡、现金、对公转账等付款方式,需要注意的是,如果采用加油卡的时候,要么就是选择在充值的时候开票,要么就是在加油的时候选择开票,只能二选一;
并且要求在11月1日之后还没实现“交易即开票”的加油站,一经查实,依法责令改正,并处1万元以下罚款、没收违法所得;构成偷税的,还要依法追缴税款、加收滞纳金并处罚款!
油票+运费的方式的老路不再可行!
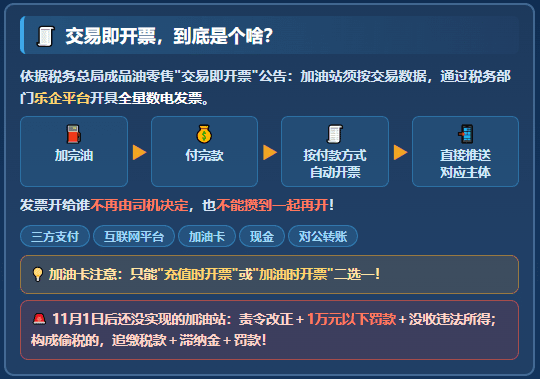
在之前有部分网络货运平台,通过“油票”的冲抵进项,虚构运输业务对外虚开,虽然账面做的很合规,运费票开出去、油票收进来,看着是进销一致,但是运输业务的真假就不能保证了;
之前网络货运平台特大虚开案:西安“运是滴”网络货运平台,就是收取的进项发票中,几乎都是油票,没有相应的合同金额、运单和发票都对不上,最终被认定为虚开,不仅抓获6名嫌疑人,还牵连了379家下游受票方企业;
如今在“交易即开票”新规下,油票在加完油、付完款之后就自动开具,付款人、油品、数量、金额都已经固定,再想拿着油票去配运费,是根本拿不到合规的油票的;
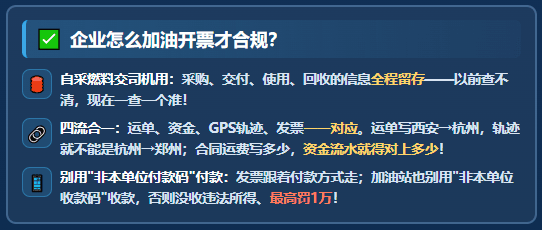
11月“交易即开票”下,企业怎么加油开票才合规?
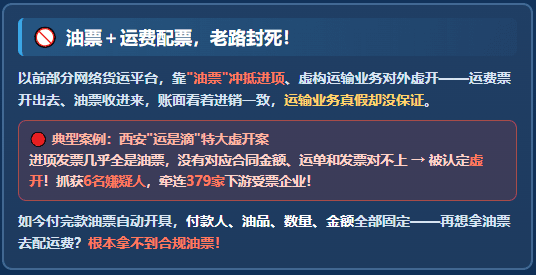
1、企业可以自采燃料交给司机加油使用,不过在采购、交付、使用、回收的时候,相关的信息需要留存备用,之前可能没办法查清,现在在交易即开票下很容易就可以查出;
2、需要做到四流合一:运单、资金、GPS轨迹、发票需要做到一一对应,不能是运单上显示的是西安到杭州的运单,轨迹却是杭州到郑州,而且运输合同上运费写的是多少,相应的资金流水需要对得上!
3、在加油的时候,不要使用“非本单位付款码”付款,交易即开票主要是根据付款方式来开具相应的油票,同时加油站也不能使用"非本单位收款码"收款,不然会面临着没收违法所得,最高处1万的罚款;
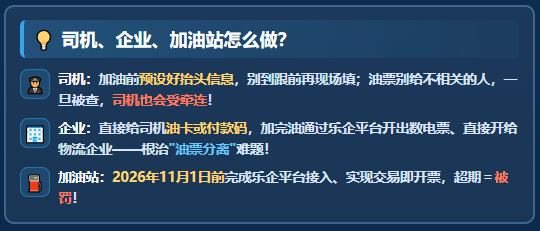
11月“交易即开票”对司机、企业、加油站的建议:
1、司机:在加油之前可以预设抬头信息,建议在加油前就预设好,不要到了跟前再现场填写,不要把油票提供给不相关的人,不然将来一旦被查,司机也会受到牵连;
2、企业:可以直接提供给司机油卡或者是付款码,司机在外面加油,加完油就可以通过乐企平台开出来数电票,就可以直接开给物流企业,解决物流企业一直存在的“油票分离”的难题;
3、加油站:需要在2026年11月1日前完成乐企平台的接入,实现交易即开票,避免因为超期没有实现交易即开票,而导致被罚!
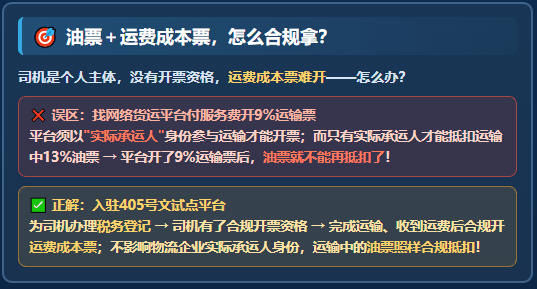
怎么实现合规获取、抵扣油票+运费成本票?
很多物流企业在支付给司机运费的时候,因为司机是个人主体,没有合规的开票主体,很难开具相应的运费成本票;
所以选择跟网络货运平台合作,通过支付一定的服务费,开具9%的运输成本票,但平台想要开具9%的运输成本票,是需要实际参与运输,以实际承运人的身份开具的;
但是根据相关规定,只有在是“实际承运人”身份,参与运输过程,承担运输责任的情况下,才可以合规抵扣运输过程中产生的13%加油成本票;
也就是说,如果物流企业找网络货运平台合作,通过支付一定的服务费开具9%运输成本票之后,那么司机在运输途中产生的加油成本票就不再可以合规进行抵扣!
那么物流企业该怎么实现合规获得、抵扣油票+运费成本票呢?
可以通过入驻到405号文的试点平台,为司机办理税务登记,让司机有合规的开票资格,在完成运输、收到运费之后,合规开具司机运费成本票,不影响物流企业的实际承运人身份,并且运输过程中产生的油票也可以合规进行抵扣!
做到:“资金流、信息流、合同流、轨迹流、票据流”的“五流一致”,实现:13%油票 + 3%路桥票 + 1%司机运输票足额抵扣!
添加微信好友, 获取一手核定征收资料!
复制微信号