运价跌、成本涨,合作的司机在收到运费之后还提供不了运输成本票,这可能是大部分中小型物流企业都会面临着难题,但越是这个时候,就越不能违规操作!
吉林省某程物流(集团)有限公司的案件就是一个很好的警示,这家物流企业的老板,先后注册、借用了40家空壳公司,通过收取开票服务费,“非法出售”16283份增值税专用发票,价税合计在15.57亿元,最终不仅老板被判十五年、连参与的员工都被判了八年!
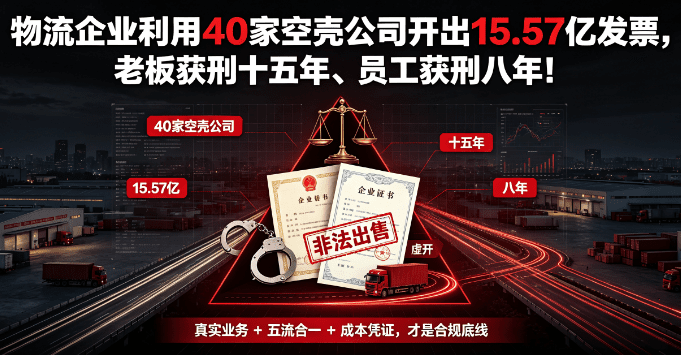
物流企业利用40家空壳公司开出15.57亿发票:
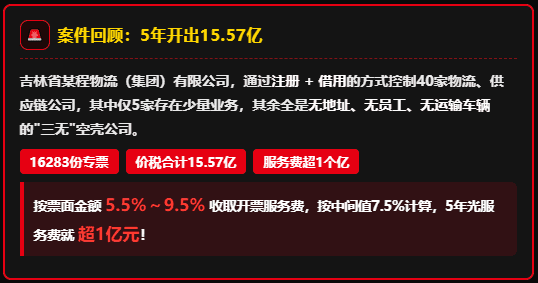
这家物流企业主要指的就是吉林省某程物流(集团)有限公司,通过注册+借用的方式,弄来了40家物流、供应链类型的公司,在这40家公司里面,仅仅只有5家公司存在着少量的业务,其他公司基本上都是在注册之后就是无地址、无员工、无运输车辆的“三无”空壳公司;
主要是通过按照票面金额的5.5%~9.5%来收取开票服务费来获利,在5年的时间里,开出去了16283份增值税专用发票,价税合计在15.57亿元,按照7.5%的中间值来计算开票服务费,光是服务费就超过了1个亿!
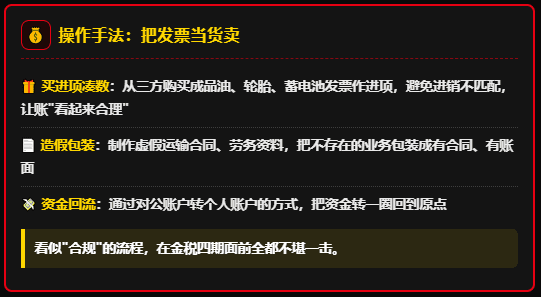
为了避免企业只有销项、没有进项出现进销不匹配的情况,他们还从三方购买成品油、轮胎、蓄电池等作为进项,让这些进项“看起来合理”;
并且全程通过制作虚假的运输合同、劳务资料,通过对公账户转个人账户的方式进行“资金回流”,把根本不存在的业务,包装成有合同、有流水、有账面的样子;
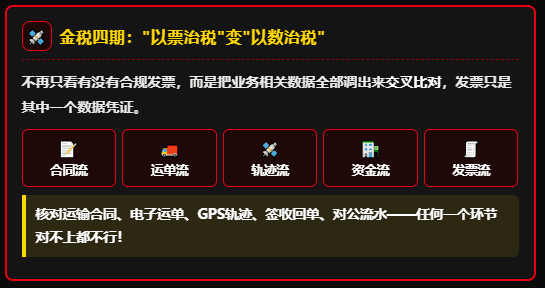
但即使是他们整个流程看似很“合规”,但是金税四期上线之后,从“以票治税”升级为“以数治税”,也就是会所不再只是单单看公司是不是有合规的发票,而是把业务相关的数据都调出来,并且做交叉比对,而发票只是其中一个数据凭证;
还会核查能不能做到:合同流、运单流、轨迹流、资金流、发票流的“五流合一”,核对:运输合同、电子运单、GPS行驶轨迹、货物签收回单、银行对公资金流水等相关凭证是不是能够一一对应上,这其中的任何一个环节出现问题都不行!
经长春市中级人民法院一审判决:
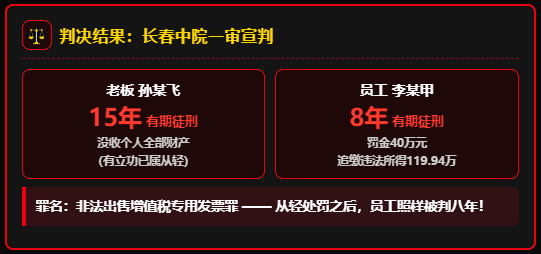
1、物流企业的老板孙某飞,犯非法出售增值税专用发票罪,判处有期徒刑十五年,并处没收个人全部财产,就着还是他有立功行为的从轻处罚,不然还会被判的更狠;
2、相关员工李某甲,跟老板一样犯非法出售增值税专用发票罪,被判处有期徒刑八年,并处罚金40万元、违法所得约119.94万元依法追缴、上缴国库,这也是从轻处罚之后还被判了八年!
为什么被判的是"非法出售"、而不是"虚开"?
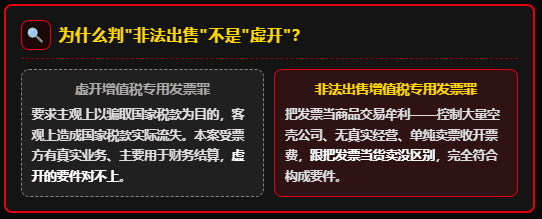
很多人会比较好奇,为什么这家物流企业被判的是"非法出售",而不是"虚开"?其实在公诉的时候指控的就是"虚开增值税专用发票罪",后来经过法院依法变更认定为"非法出售增值税专用发票罪"!
虚开增值税专用发票罪:要求行为人主观上具有骗取国家税款的目的,客观上通过虚开造成国家税款实际流失。而本案中,受票企业存在真实的工程、运输业务,购票主要用于财务结算,现有证据既无法证实受票方利用发票骗抵税款,也无法证实孙某飞团伙通过进项发票造成国家税款流失——虚开的要件对不上。
非法出售增值税专用发票罪:行为本质是把发票当作商品交易牟利。孙某飞控制大量空壳公司,无真实经营,单纯以卖票、收开票费为生——这跟把发票当货卖没有任何区别,完全符合该罪的构成要件。
为什么这家物流企业能够利用40家空壳公司开出15.57亿发票?
主要是因为物流行业在日常经营中经常会出现缺成本票的情况,特别是一些中小型的物流企业,在跟外协司机合作的时候,支付的运费很难拿到相应的运输成本票、加油成本票、过路费成本票等;
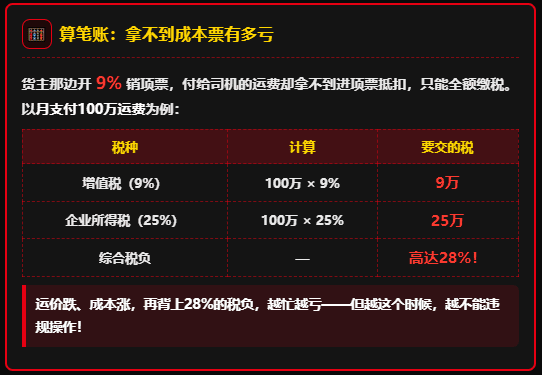
物流企业在把货物安全送到地方之后,货主支付相关费用之后,物流企业只需要给货主开具9个点的销项票的,但是物流企业这边运费结算给司机之后拿不到想要的进项票去抵扣,就会导致需要全额缴纳增值税;
以物流企业月支付100万运费,司机运费成本票开不出来为例:运输服务销项税率是9%,增值税需要缴纳:100 万 × 9% = 9 万,企业所得税率在25%、没有运费成本票进行合规抵扣,需要缴纳100 万 × 25% = 25 万,综合税负在28%!
所以才会有很多物流企业会选择通过找一些物流企业、平台,通过支付一定的服务费来开具运输成本票来进行抵扣,导致一部分人被利益驱使,来注册空壳公司为这些物流企业提供服务;
可能很多人会说,我的运输业务都是真实发生的,只是支付给司机的运费拿不到运输成本票,我还支付了服务费来找这些物流企业、平台来开具运输成本票,应该没啥问题吧!
现实却是整个运输过程中这些开票的物流企业并没有参与到实际运输过程中,但却以实际承运人的身份给开票,这显然是不合规的!
那物流企业出现支付的运费拿不到成本票该怎么合规解决?
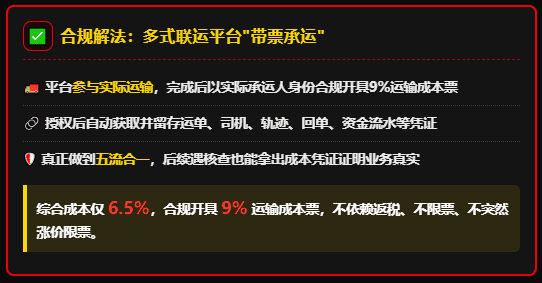
可以通过入驻到多式联运平台,走“带票承运”的方式,让平台参与实际运输,在完成运输之后,以实际承运人的身份合规开具物流运输票;
多式联运平台通过授权之后,可以自动获取运单信息、司机信息、运输轨迹、相关回单、资金流水等相关凭证并留存,能够做到:合同流、运单流、轨迹流、资金流、发票流的"五流合一",即使是后续遇到核查,也能提供出相应的成本凭证去证明业务的真实;
相比较那些空壳公司、传统网络货运平台,多式联运平台, 综合成本仅在6.5%,合规开具9%运输成本票,不依赖地方返税、不限票,不会出现突然涨价、限票、开不出来票的情况;
这家物流企业利用40家空壳公司开出15.57亿发票,老板获刑十五年、员工获刑八年,就是一个警告,不要利用空壳公司"非法出售",更不能"虚开"!
同时对于大部分物流企业来说,如果出现支付司机运费拿不到成本票的情况,一定要采用合规的解决办法,不要找违规公司、平台开票!
添加微信好友, 获取一手核定征收资料!
复制微信号