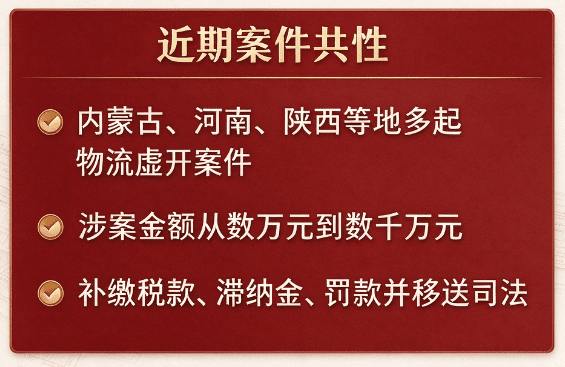
在最近这几个月里各地集中公开了多起物流运输行业虚开案件,金额从几万块到几千万,不管是内蒙古还是河南、陕西,都同样是"虚开增值税专用发票",不同的是,有的被追缴了一千多万、还要负刑事责任,有的只被罚了三万块!
并且如果上游开票方企业被查出虚开,是会牵连到下游受票方企业的,所以各个物流企业需要抓紧对照自查一下,看看你的运输票对应的都是真实运输吗?
运输票没有对应真实运输的后果有多大?
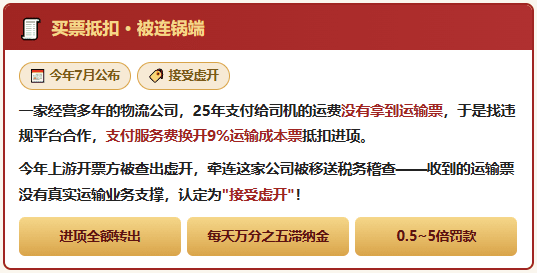
在今年7月的时候就公布了一家干了好多年的物流公司,因为在25年的时候支付给司机的运费没有拿到相应的运输票,选择跟一些违规平台合作,通过支付服务费的方式,开具9%的运输成本票,用来做进项成本抵扣;
直到今年上游开票方企业被查出虚开,牵连到这家物流公司被移送到税务稽查,查到这家公司收到的运输票,并没有真实运输业务的支撑,被认定为“接受虚开”!
不仅面临着已经抵扣的税款需要全额做进项转出,还会从滞纳当天开始算起,每天加收万分之五的滞纳金,甚至还会产生少缴纳税款的0.5倍~5倍的罚款!
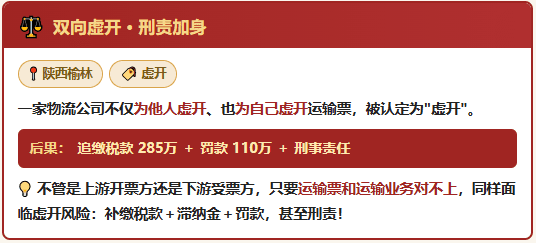
陕西榆林一家物流公司不仅为他人、也为自己虚开运输票被认定为“虚开”,不仅面临着追缴285万、罚款110万,而且面临着刑事责任!
不管是上游开票方企业,还是下游受票方企业,只要是运输票和运输业务对不上,就同样面临着"虚开增值税专用发票",不仅已经抵扣的税款需要补缴,还会产生滞纳金、罚款,甚至是承担刑事责任!
运输业务真实找他人开具运输票就合规吗?
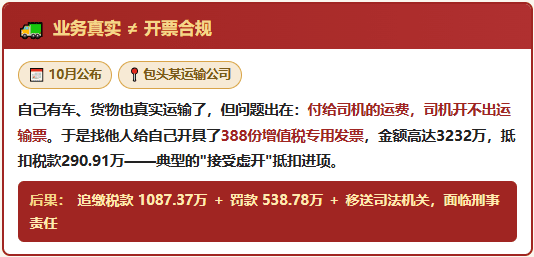
10月公开的包头有家运输公司,他们有自己的车辆,货物也是运输了,但问题就出在了他们支付给司机的运费,司机开不出相应的运输票;
于是找他人给自己开具了388份增值税专用发票,金额高达3232万,抵扣税款290.91万,属于典型的“接受虚开”用于抵扣进项;
不仅被追缴税款合计1087.37 万元,还被处罚款:538.78 万,并且还移送到了司法机关,面临他们的将会是刑事责任;
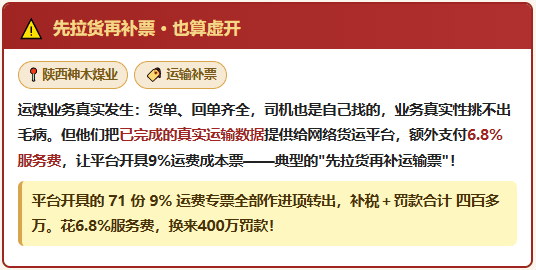
还有陕西神木煤业,他们的业务都是真实发生的,主要是运送煤,相应的货单、回单都在,司机也都是他们自己找的,在运输业务真实这块儿,确实挑不出什么毛病;
但是他们把已经完成的真实运输数据提供给网络货运平台,并且还额外支付了6.8%的服务费,让网络货运平台开具9%运费成本票,这就是典型的“先拉货再补运输票 ”!
结果就是被认定为虚开,不仅网络货运平台开具的71份9%运费专票全部被作进项转出,而且补税加上罚款一共四百多万!花了6.8%服务费换来400万罚款!
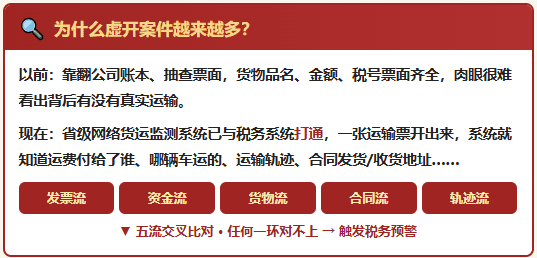
为什么现在公开的物流行业虚开案件越来越多?
在之前查物流运输行业的虚开,主要是靠着翻公司的账、抽查票面,但是相应的票面上一般货物品名、金额、税号都齐全,单靠肉眼很难看出背后是不是真的对应着真实的运输业务;
到如今核查的方式完全不一样了,省级网络货运监测系统和税务系统已经打通了,每张发票后面对应的:发票流、资金流、货物流、合同流、轨迹流,能够形成交叉比对,如果有任何一环对应不上,就会触发税务预警;
也就是说一张运输票开出来之后,系统就能够知道这张运输票对应的运费是支付给谁了、是哪辆车去运输的、运输轨迹、合同上的发货地址和收货地址等等信息,如果出现差异很容易就会被发现;
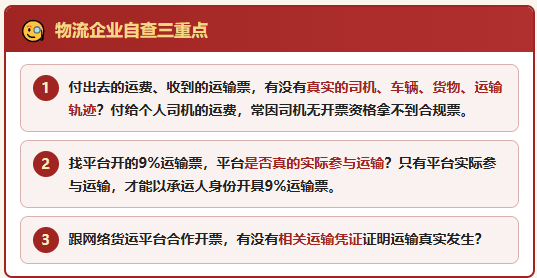
物流企业对照自查的三个重点方面:
1、物流企业支付出去的运费,收到的运输票,是不是有真实的司机、车辆、货物、运输轨迹,现在很多支付给个人司机的运费,因为司机是个人没有开票资格,很难拿到相应合规的运输票;
2、如果是找平台合作,开具的9%的运输票,平台是不是真的实际参与运输了,只有平台实际参与运输,才能够以承运人的身份开具9%的运输票;
3、很多物流企业会选择跟一些网络货运平台合作,这个时候需要注意开具的运输票,是不是有着相关的运输凭证来证明运输真实发生;
所以物流企业需要抓紧自查,拿到的运输票没有对应的真实运输业务,那么很容易就会面临着“涉嫌接受虚开”,不仅已经抵扣的税款需要全额补缴,而且还会产生滞纳金、罚款、甚至是承担刑事责任;
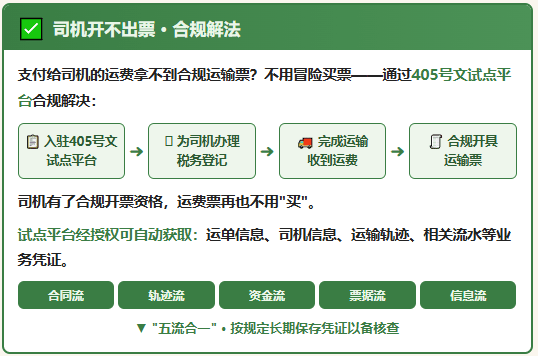
如果是支付给司机运费,司机提供不了相应的运输票,可以通过合规的办法解决:入驻到405号文的试点平台,为司机办理税务登记,让司机有合规开票的资格,在完成运输、收到运费之后可以合规开具运输票!
试点平台通过授权之后可以自动获取:运单信息、司机信息、运输轨迹、相关流水等业务凭证,做到合同流、轨迹流、资金流、票据流、信息流"五流合一",并且按照规定长期保存相关凭证以备核查!
添加微信好友, 获取一手核定征收资料!
复制微信号