虽然电商企业想要做到税务合规,需要按照规模缴纳一定的税款,看着是支出的成本会高一些!
而那些采用“零申报”、“不申报未开票收入”、“私户收款”等违规操作的“偷税漏税”行为,虽然当前几乎看不到什么支出;
但是对于“偷税漏税”的企业,不仅需要全额补税,从产生滞纳的当天开始每天加收万分之五的滞纳金,而且还会面临着少缴纳税款金额的0.5倍~5倍的罚款,甚至还会面临着刑事责任;
所以电商企业做到税务合规可能当前成本会高一些,但是没有后续的隐患,虽然“偷税漏税”当前看着是没有什么成本,但是后续一旦被查,不仅需要全额补税,还会额外产生滞纳金、罚款,甚至是承担刑事责任!
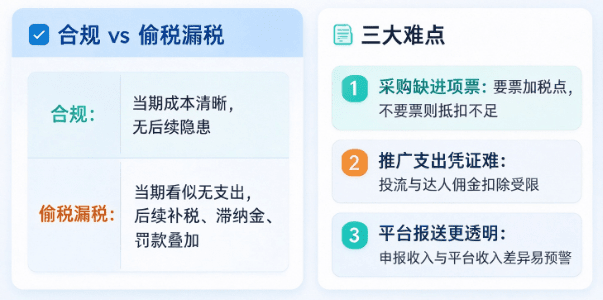
电商税务合规难点总结!
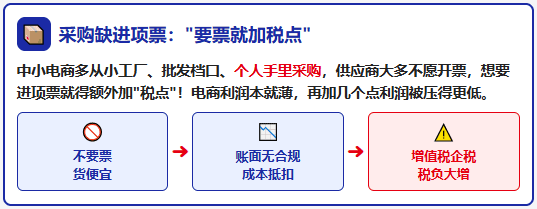
一、日常采购缺进项票,面临“要票就要加税点”:
很多电商企业,特别是对于一些中小型的电商企业,都是从一些小工厂、批发市场档口,甚至是个人手里采购,这些供应商大多都不愿意开票,如果电商企业想要拿到进项票,可能需要再额外出“税点”!
特别是对于电商行业来说,本来利润就很低,如果在采购的时候再加几个点的税点去开票,那么利润就会被压的更低;
那么不要票行不行,虽然货便宜了,但是账面上没有合规的进项、成本去抵扣,在交税的时候,增值税、企业所得税就没办法合规进行抵扣,税负压力就会大幅增加;
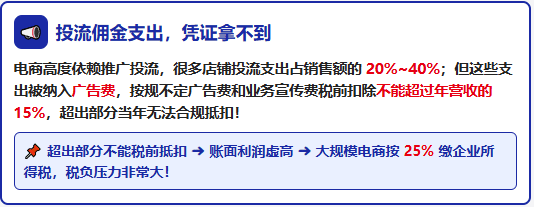
二、推广投流、达人佣金等相关支出凭证拿不到:
电商这个行业,是比较依赖推广投流,很多店铺的投流支出甚至是能占到销售额的20%~40%;
但是如今电商企业的推广投流等成本支出,被纳入到了广告费里面,根据相关规定,企业的广告费和业务宣传费,税前扣除额度不能超过年营收的15%,超出部分当年就不能再合规进行抵扣了!
同时这超出的部分没办法进行税前抵扣,就会导致电商企业账面利润虚高,对于一些日常经营规模比较大的电商企业来说,需要按照25%缴纳企业所得税,税负压力是非常大的!
三、互联网报送新规:实现“电商税务透明化”:
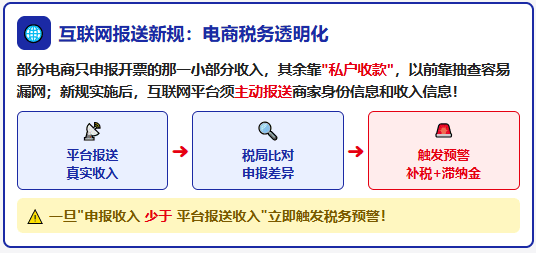
有部分电商企业存在着只申报开票的那一小部分收入,大部分收入通过“私户收款”,在之前主要是通过抽查的方式进行核查,容易出现“漏网之鱼”;
但是在互联网报送新规实施之后,要求各个互联网平台需要主动报送在平台上经营商家的身份信息和收入信息,相关部门通过比对平台报送的收入和企业申报的收入,如果出现差异很容易就能够比对出来;
一旦出现差异就会触发税务预警提醒:申报收入少于互联网平台报送收入!不仅面临着补税,还会需要缴纳滞纳金!
电商企业“偷税漏税”的成本有多高!
很多电商企业会觉得实现财税合规的成本高,但是却不知道电商企业“偷税漏税”的成本会更高!
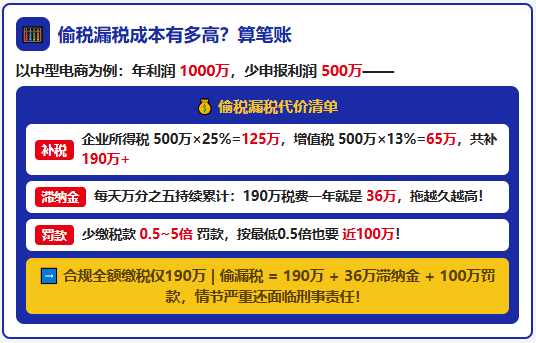
以一家中型电商企业为例:年利润在1000万,少申报了500万:
1、补税:500万× 25% = 125万的企业所得税,再加上500 万 × 13%=65万的增值税,就需要补190多万的税费;
2、滞纳金:按照每天加收万分之五,并且是持续累计的,滞纳近200万的税费,一年下来就是36万,拖的越久产生的滞纳金就会越高;
3、罚款:根据相关规定还会处以少缴税款的0.5倍~5倍的罚款,按照最低的0.5倍,也需要缴纳近100万的罚款!
也就是说电商企业少申报500万的利润,“偷税漏税”了190多万,不仅这190多万需要全额补税,一年还会额外产生36万的滞纳金,和最低100万的罚款!
如果合规按照实际经营情况申报纳税,那么即使是全额缴税也就仅190万的税款,不会额外产生滞纳金和罚款,并且如果“偷税漏税”情况比较严重的话,还会面临着刑事责任!
电商企业出现支出难获得进项成本怎么合规解决?
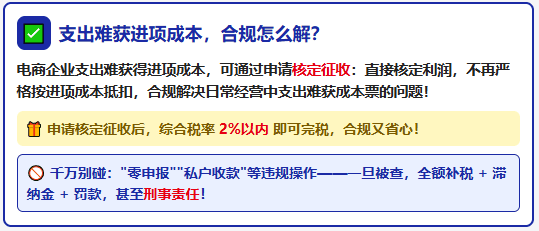
当电商企业出现支出难获得进项成本,可以通过申请核定征收,可以直接核定利润,不再严格按照进项成本去抵扣,合规解决电商企业日常经营中出现的支出难获得进项成本的问题;而且还可以享受到综合税率在2%以内就可以完税!
所以电商企业在面对着合规成本会相对比较高的时候,一定要选择合规的解决方式,不要采用“零申报”、“私户收款”等违规操作,一旦被核查到,不仅需要面临着全额补税,而且还会额外产生滞纳金、罚款,甚至还会面临着刑事责任!
添加微信好友, 获取一手核定征收资料!
复制微信号