最近接到电商企业老板咨询说:“他们经营的电商企业,日常经营中在扣除平台佣金、投流、售后、仓储等等一系列支出之后,到手的净利润也就只剩下8个点左右了,而且这还是在正常经营情况下,如果出现其他幺蛾子的情况,还会更低!但是在申报纳税的时候,电商企业是一般纳税人,电商销售商品需要按照13%的税率去缴纳增值税,这个时候净利润也就才8个点,却需要按照13%的税率去缴纳增值税,这可怎么交啊!”
我们都清楚,一般纳税人企业虽然需要按照13%的税率去缴纳增值税,但却是可以通过进项票去合规进行抵扣的啊,实际经营中虽然是13%的税率,如果能够拿到完整的进项票进行抵扣,甚至是可能会比小规模纳税人按照1%缴纳增值税的税负更低的!
在深入了解之后才清楚,这家电商企业之所以净利润才8个点,增值税却要13%,主要是因为他们在日常经营中的支出拿不到相应的进项、成本凭证,在申报纳税的时候,缺少进项、成本去进行抵扣,所以才需要全额承担13%的增值税!那么遇到这种情况该怎么合规解决呢?
先了解增值税新规:13%的税率是怎么来的!
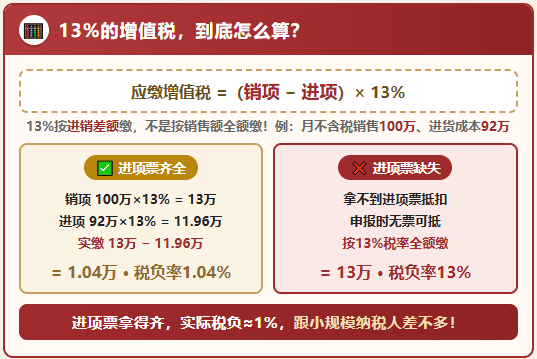
13%的增值税税率,并不是需要按照销售额来全额缴纳的,也不是按照利润去缴纳的,而是根据:销项 - 进项 = 进销差额,按照这个进销差额来缴纳的!
以电商企业为例,在日常经营中的采购是可以拿到进项票的,在销售商品的时候给消费者开具的就是销项票,通过销项 - 进项 = 进销差额,然后再按照13%去缴纳增值税;
虽然看着13%的税率很高,但是在实际经营中,如果拿到的进项票充足的话,甚至会比小规模纳税人1%的增值税所缴纳的税负更低;
以电商企业月不含税销售额100万为例,如果进货成本在92万,净利润在8个点左右;
如果能拿到完整的进项票:那么销项税 = 100万 × 13% = 13万,进项税额 = 92万 × 13% = 11.96万,实际缴纳增值税 = 13万 − 11.96万 = 1.04万,也就是实际税负率在1.04%左右,比小规模纳税人的税率就高了0.04%!
所以我们不难看出来,虽然电商企业的利润只有8个点左右,但是如果能够拿到相对完整的进项票去进行抵扣的话,真实税率和小规模纳税人企业也差不多,仅在1%左右!
但是如果这笔进货成本拿不到相应的进项票,那么在申报纳税的时候就没办法合规进行抵扣了,需要按照13%的税率全额缴纳!
电商企业为什么会出现无票支出?
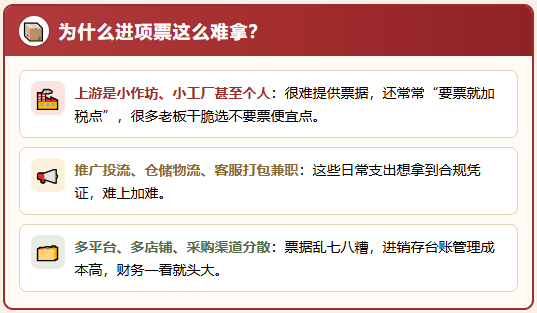
并且不是电商企业不想去拿到相应的进项、成本票,而是对于电商行业来说,日常经营中存在很多支出都难拿到成本票的情况:
1、从小作坊、小工厂,甚至是个人手里采购商品,他们是很难提供相应的票据的,甚至还会出现“要票就需要加税点”,很多电商企业会选择不要票便宜一点儿;
2、日常经营中,从推广投流、仓储物流、客服打包兼职等等支出,想要拿到相应的支出凭证是很难很难的;
3、还有很多电商企业同时经营着多家电商平台、店铺,并且采购的渠道也比较分散,虽然能拿到一部分票据,但是也是乱七八糟的,进销存台账管理成本高,财务一看就头大!
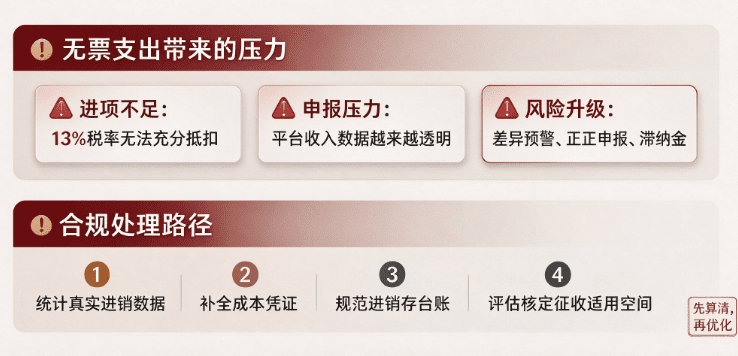
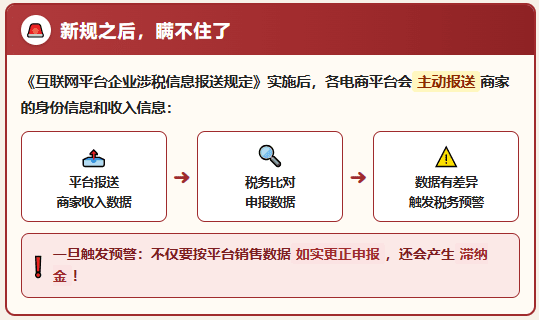
特别是在《互联网平台企业涉税信息报送规定》实施之后,各个电商平台会主动报送在平台上经营商家的身份信息和收入信息,这个时候电商企业也需要严格按照平台实际销售收入申报纳税,不然相关部门通过比对平台报送的数据和电商企业申报的数据,如果出现差异就会触发税务预警;
一旦电商企业触发税务预警,不仅需要按照平台销售数据如实更正申报,而且还会产生滞纳金!
电商企业进项票实在拿不到该怎么办?
如果电商企业在日常经营中的支出,实在是拿不到相应的进项票的时候,只有8个点的利润,却面对着13%的增值税时;
还可以通过申请核定征收,享受直接核定利润,而不是按照“逐笔进项抵扣”,用来合规解决电商企业无票支出导致税负压力大的问题;
对于有一定销售额的一般纳税人电商企业来说,还可以申请有限公司核定征收,综合税率在2%以内就可以实现完税!
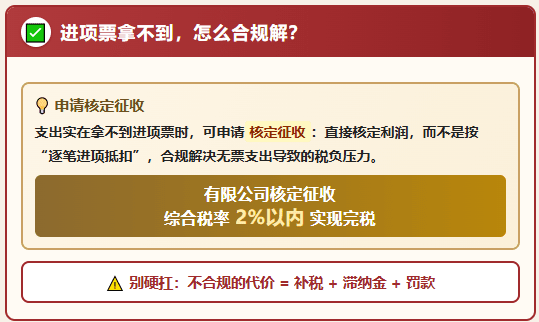
所以在出现电商企业利润只有8个点,却面对13%的增值税的时候,如果确实拿不到进项票,需要选择合规的解决方式,不然不仅会面临着补税,还可能会产生一定的滞纳金,甚至是罚款!
添加微信好友, 获取一手核定征收资料!
复制微信号