现在很多物流企业是不是经常遇到这种情况:从货主那边接单,找司机把货按时送到地方之后,需要给货主开9个点的销项票,但是付给司机的运费,司机开不出相应的运输发票,导致物流企业没有进项、成本票,税负压力大!
今天我们就一起来聊一聊,物流企业运费一分没少付,运输票却拿不到!该怎么合规解决?
物流企业运费一分没少付,为什么拿不到运输票?
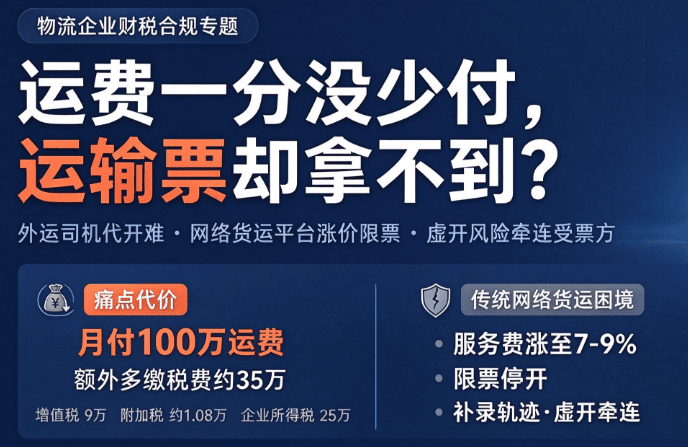
1、现在很多物流企业都不再自己组件车队,而是选择跟外协司机合作完成运输,大部分的外协司机都是单干的自然人主体,没有注册个体户或者是挂靠公司,也就没有合规开票的资格,这也是物流企业支付运费拿不到运输票的主要原因;
2、很多人会想到,自然人可以去税局代开,很多地方对于"货物运输"这类目一般都是只代开普通发票,不给代开增值税专用发票,而物流企业要给货主开9%的销项票,所以基本上都是一般纳税人,需要的是9个点的增值税专用发票来抵扣进项;
3、现在的外协司机,基本上都是一个人或者是两个人一辆车,全年在路上跑运输,对他们来说时间就是金钱,让他们去到线下大厅排队、填表、提交材料代开运输票,跑一趟就需要大半天的时间,就算是通过线上电子税务局申请代开,还需要注册电子税务局、实名认证、办临时税务登记、填报运输信息,对于司机这个群体来说,配合起来还是比较困难的;
4、再加上司机的运费收入是属于个人经营所得,让司机去税局申请代开,还会产生增值税、附加税、个人所得税,这些加起来可能就在4~5个点,大部分的司机都会认为运费就是到手的运费,不愿意去程度这部分的税费支出,所以要么就需要物流企业承担,要么就需要补贴税费;
5、而且司机去税局代开,现在税局只管代开,个税申报、年度汇算清缴,还需要司机自己去申报缴纳,很多司机会认为代开出来之后就不用管了,导致逾期之后,不仅司机会出现税务异常,而物流企业作为受票方,也会受到一定程度的牵连;
物流企业付出去的运费拿不到运输票的代价有多高!
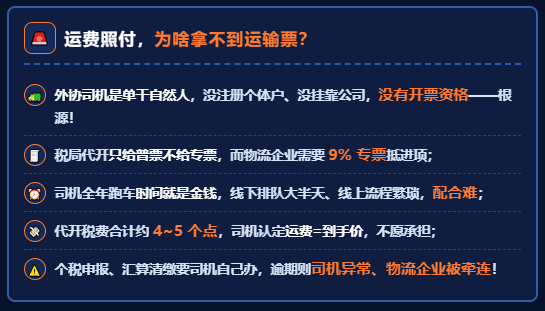
以物流企业月支付司机100万运费拿不到运输票为例:
1、增值税:物流企业在完成运输任务之后,是需要给货主开9%的销项票,在正常情况下能拿到支付司机运费的进项票做抵扣,但是如果拿不到,这100万的销项没有进项抵扣,就需要全额缴纳:100万 × 9% = 9万元的增值税!
2、附加税:附加税主要是根据增值税来缴纳的,一般是增值税的12%,所以如果增值税需要多缴纳9万,那么附加税就需要多缴纳:9万 × 12% ≈ 1.08万元;
3、企业所得税:支付出去的100万的运费如果拿不到运输成本票进行抵扣,那么就相当于物流企业账面上凭空多出100万利润,需要全额缴纳企业所得税:100万 × 25% = 25万元!
也就是说如果物流企业月支付司机100万的运费拿不到运输票,那么每月就需要额外产生35万左右的税费,这部分额外支出都是从物流企业的实际利润里掏出来的,所以就会导致物流企业出现恶性循环:跑的活儿越多 → 付给司机的运费越多 → 拿不到的成本票越多 → 账面利润虚高得越厉害 → 需要缴的税越多!
传统网络货运平台又出现涨价、限票,存在虚开风险!
之前很多物流企业出现付给司机的运费,拿不到运输票的情况,会选择跟网络货运平台合作,通过支付一定的服务费,开具9%的运输票;
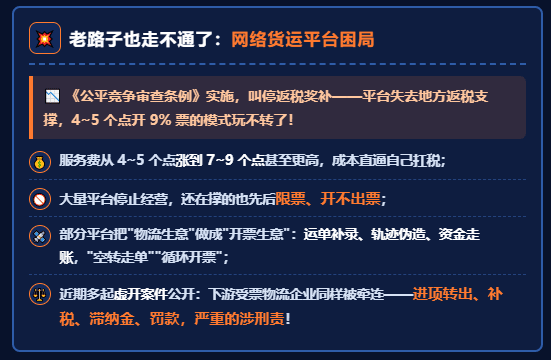
但在《公平竞争审查条例》发布实施之后,叫停了网络货运平台赖以生存的返税奖补,网络货运平台失去了地方返税奖补,很难再以4~5个点的服务费,开具9个点的运输票,纷纷涨价到7~9个点,甚至是更高;
即使是服务费从4~5个点,涨到了7~9个点,还是有很多网络货运平台直接停止了经营,即使是还在经营的网络货运平台也是在苦苦支撑,先后出现限票,开不出来票的情况;
而且之前很多网络货运平台为了收取服务费、拿地方返税奖补,把“物流生意”做成了“开票生意”,出现运单补录、轨迹伪造、资金走账的"空转走单""循环开票"的情况,在近期更是公开了很多起网络货运平台虚开的案件,不仅平台受到相应的惩罚,下游受票方物流企业也同样受到牵连,不仅面临着进项转出、补税、滞纳金、罚款,甚至情况严重的画是会涉及到刑事责任。
物流企业付给司机运费拿不到运输票该怎么合规解决?
物流企业支付给司机运费拿不到运输票,支付一百万的运费,会额外产生35万的税费!
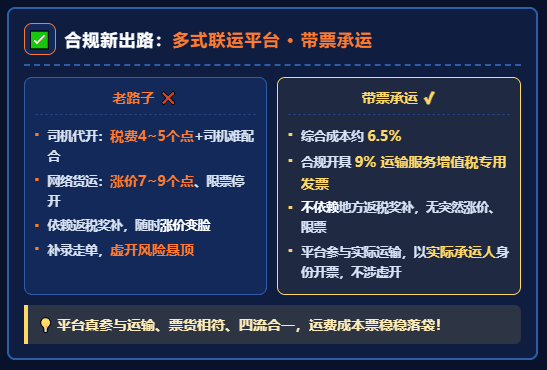
让司机代开,不仅需要承担税费,而且司机配合起来也比较困难;
继续跟网络货运平台合作,不仅面临着涨价、限票,开不出来票的问题,而且还会存在虚开的风险!
这个时候,物流企业可以通过入驻到多式联运平台,走“带票承运”模式,可以做到综合成本6.5%,合规开具9%的运输服务增值税专用发票;
不依赖地方返税奖补,不会突然出现涨价、限票、开不出来票的情况,平台参与实际运输,在完成运输之后,以实际承运人的身份合规开具物流运输票,不会涉及虚开!
添加微信好友, 获取一手核定征收资料!
复制微信号