前段时间又公布了一起物流行业的虚开案,这次涉及到三家物流公司!
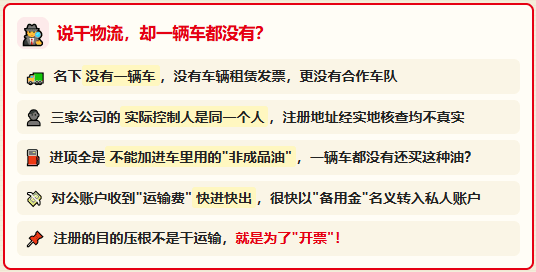
根据公开信息显示,这三家物流公司,在名下没有一辆车,也没有车辆租赁发票,更没有合作的车队,说白了这三家物流公司,说的是干物流,但是实际却是一辆车都没有;
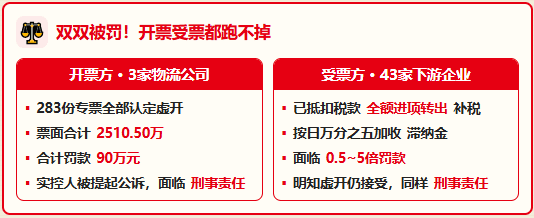
在这种情况下,这三家物流公司,对外向43家企业,开具出了283份增值税专用发票,票面金额合计高达2510万!
结果就是这283份发票全部被认定为虚开,这三家公司合计被罚90万,三家公司的实际控制人也被提起公诉;
更惨的是下游43家受票方企业全部受到牵连,支付了服务费开具出来的票,不仅已经抵扣的税款需要做进项转出、补税,还会产生滞纳金,甚至是罚款!
今天我们就来聊聊,一辆车都没有的物流公司,是怎么开出2510万运输发票的?又是怎么被罚的!
物流公司为什么一辆车都没有?
在相关部门针对这三家物流公司调查后发现,这三家公司的实际控制人都是同一个人!
除了公司名下没有一辆车的奇怪现象,三家公司的注册地址也都不真实,在实地核查的时候发现注册地址根本就没有这三家公司的经营场地;
深入调查之后还发现了,这三家公司的进项全都是不能直接做车辆燃料使用的“非成品油”,一辆车都没有的物流公司,买的还是不能加到车里使用的油,这显然是不合理的;
并且公司的对公账户收到备注着“运输费”的款项,只停留很短的时间,就以“备用金”的名义转入到私人账户上了,这种资金“快进快出”的比例非常高,几乎没有用到公司正常的生产经营;
从上面我们应该不难看出,之所以物流公司一辆车都没有,主要是这三家物流公司注册的目的就不是为了干“物流运输”的活儿,而是为了“开票”,所以才会出现物流公司一辆车都没有的情况!
2510万的运输发票是怎么开出来的?
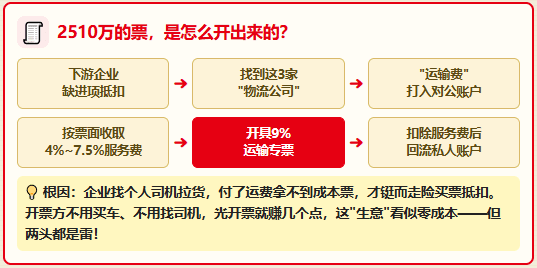
下游企业出现缺进项抵扣的时候 → 找到这3家“物流公司” → 把所谓的“运输费”打入这3家公司的对公账户 → 物流公司按票面金额收取4%~7.5%的“服务费” → 为下游企业开具发票 → 然后下游企业打过来“运输费”扣除服务费之后剩下的部分转回下游企业的私人账户!
之所以下游企业会出现缺少进项抵扣的情况,主要是因为很多企业在找个人司机完成运输之后,支付的运费很难拿到相应的运输成本票作为进项抵扣,所以才会找到这三家物流公司,通过支付一定的“服务费”开具9%的运输票用作进项抵扣;
正是有了下游企业这种情况,对于这三家物流公司来说,这“生意”简直是零成本的,不仅不用买车、找司机完成运输,就开开票就能收取几个点的服务费,这也就是大家常说的:“没有买卖,就没有伤害”!
而且对于下游企业来说,只需要支付几个点的“服务费”,就可以拿到9个点的进项票做抵扣增值税,还能做成本冲减利润,还能让企业的账面看着更合规,可以说是一举多得的;
开具出来的2510万的运输发票又是怎么被罚的!
这2510万的运输发票,是在完全没有真实的运输业务的情况下开具的,不仅面临着虚开、偷逃税款,还会面临着罚款甚至是刑事责任;
根据公开信息显示,这3家物流公司作为开票方,开具的283份增值税专用发票,合计在2510.50万,全都被认定为虚开,罚款90万,并且对这3家物流公司的实际控制人提起公诉,将面临着刑事责任!
而下游受票方企业,在没有真实业务的情况下,通过支付“服务费”开具发票,是属于“接受虚开”,不仅已经抵扣的税款需要全额补税,而且还会产生0.5~5倍的罚款,以及按日万分之五加收滞纳金,如果是明知是虚开,还接受虚开的,还会同样面临着刑事责任!
企业出现支付运费拿不到进项票怎么合规解决?
企业找这3家物流公司开票,根本原因其实还是支付给司机的运费拿不到相应的运输票,缺少进项抵扣,所以才选择铤而走险;
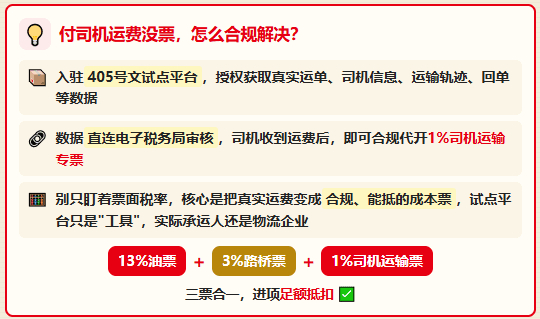
其实出现企业支付运费拿不到进项票,是可以通过入驻到405号文的试点平台合规解决的;
通过授权获取物流企业的真实运单信息、司机信息、运输轨迹、相关回单等相关数据;
并且把获取到的数据直连电子税务局进行审核,外协司机在收到运费之后,通过审核后可以合规开具相应的1%司机运输专票!
很多人会觉得1%的票,不就是只能抵扣1个点嘛,其实并不能只看票面税率、可以抵扣的税率,而是要在确保合规的前提下,把真实的司机运费,变成一张合规、能抵的成本票;
并且试点平台主要扮演的是一个“工具”的角色,物流企业使用“工具”使合作的外协司机在收到运费后,可以合规代开1%的司机运费成本票,实际的承运人还是物流企业,可以实现13%油票 + 3%路桥票 + 1%司机运输票的足额抵扣!
这起一辆车都没有的物流公司的虚开案,就是做了一个警示:没有真实业务产生,不管是开票方企业,还是受票方企业,都是“虚开”!
添加微信好友, 获取一手核定征收资料!
复制微信号