做物流货运行业的老板应该都遇到过,找个体司机拉完货,支付运费之后找司机要票,司机要么就是嫌去代开麻烦、要么就是不想承担税费,导致支付出去的运费很难拿到相应的运输票!
很多物流企业会觉得,反正我的运输业务是真实的,货也安全送到地方了,运费也都一分不少地结算给司机了,直接就用付款凭证、手写单据,采用白条入账,进行税前扣除;
今天我们就用一个案例来告诉大家白条入账的风险有多高:一家公司付给个体司机运费拿不到运输票,白条入账被稽查补税180万,加收21万滞纳金!
白条入账被稽查补税180万,加收21万滞纳金!
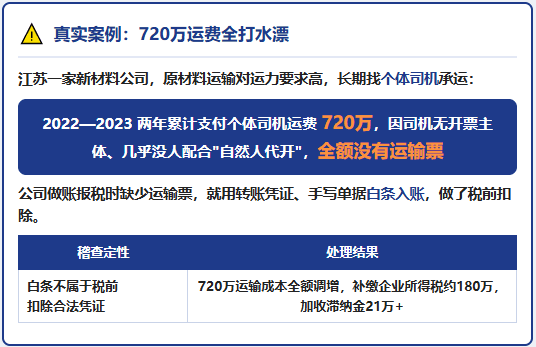
在江苏一家新材料公司,主营的是工业原料生产,这些原材料运输对于运力的要求比较高,所以这家公司会找个体司机来完成这些原材料的运输;
从2022年到2023年这两年的时间里,这家公司累计支付个体司机的运费高达720万!
但是司机在收到运费之后,因为没有合规的开票主体,又很少有愿意配合去申请“自然人代开”的,所以导致这近720万的运费都没有拿到相应的运输票;
公司在做账报税的时候,缺少运输票进行抵扣,选择采用“白条入账”的方式,用转账凭证、手写单据入账,进行税前扣除;
在后续税务稽查的时候,发现这家公司支付出去的720万运费,全都没有合规的运输票,白条入账不属于企业所得税税前扣除的合法凭证!
最终这家公司已经抵扣的720万的运输成本,面临着全额调增,补缴企业所得税约180万,并且还加收了这期间产生的滞纳金21万多!
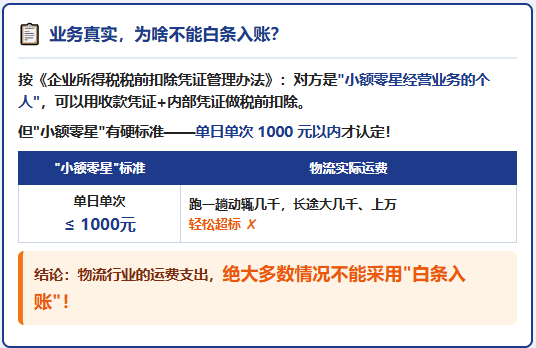
业务真实为什么不能采用“白条入账”?
很多朋友看到这里会说:又不是物流公司不想要票,而是个体司机提供不了票,个体司机没有开票资格,让他们去税局代开他们不是嫌麻烦浪费时间,就是不愿意承担税费的,配合起来非常困难,为什么就不能采用“白条入账”呢?
虽然按照《企业所得税税前扣除凭证管理办法》,对方是从事小额零星经营业务的个人,可以用收款凭证加内部凭证做税前扣除,也就是我们说的“白条入账”;
但是对"小额零星"的判断是有一定的标准,根据相关规定只有在单日单次1000元以内,才会被认定为是“小额零星”!
对于物流行业来说,司机跑一趟运输下来,动辄就是几千,甚至是一趟长途跑下来运费更是大几千、上万的金额,所以单次金额很容易就超过了"小额零星"规定的标准,所以大部分情况下物流行业的运费支出是不能采用“白条入账”的!
付给个体司机运费拿不到运输票对物流企业的影响:
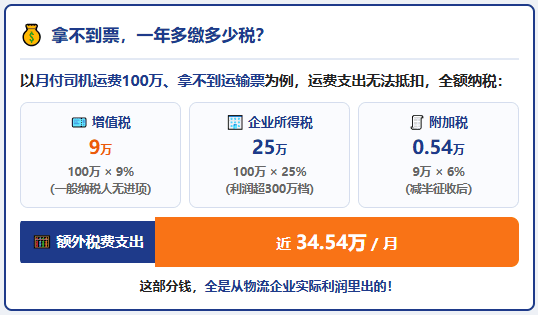
运费是物流企业日常经营成本中占比相对比较高的支出,如果这部分支出拿不到相应的进项、成本去进行抵扣,这部分运费支出就需要全额缴纳增值税、企业所得税和附加税,以月支付司机100万运费拿不到相应的运输票为例:
1、增值税:如果是一般纳税人企业,需要给货主开具9%的销项票,那么就需要有对应的9%的运输票做进项抵扣,如果没有就需要全额承担9%的增值税,会额外产生:100万 × 9% = 9万的增值税支出;
2、企业所得税:支付出去的运费拿不到运输票去抵扣利润,那么就需要全额缴纳企业所得税,如果年利润超过300万就需要按照25%去缴纳企业所得税,就会额外产生:100万 × 25% = 25万的企业所得税;
3、附加税:主要是根据增值税来缴纳的,一般是增值税的12%,不过现在可以享受减半征收,如果增值税缴纳了9万,那么附加税就需要缴纳:9万 × 6% = 0.54万!
这样算下来,如果物流企业每月付给个体司机100万的运费拿不到相应的运输票,那么就会额外产生近34.54万的税费支出,并且这部分支出都是从物流企业实际的利润里面出的!
付给个体司机运费拿不到运输票怎么合规解决?
对于付给个体司机运费拿不到运输票这个老生常谈的问题,并不是没有合规的解决办法!
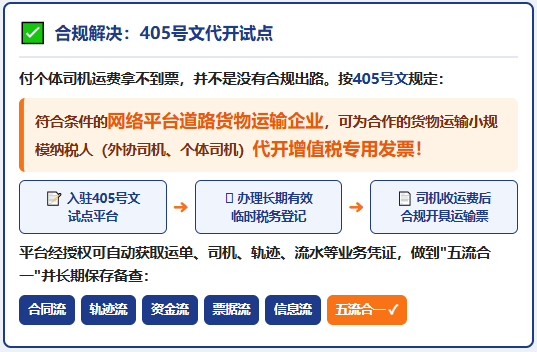
根据405号文规定:符合条件的网络平台道路货物运输企业,可以为自己合作的、符合条件的货物运输小规模纳税人(也就是外协司机、个体司机)代开增值税专用发票!
物流企业可以通过入驻到405号文试点平台,为司机办理长期有效的临时税务登记让司机在收到运费之后可以合规开具运输票!
而且试点平台通过授权之后,可以自动获取运单信息、司机信息、运输轨迹、相关流水等业务凭证,做到合同流、轨迹流、资金流、票据流、信息流"五流合一",并且按照规定长期保存相关凭证以备核查!
但是必须确保业务的真实性,有着真实的运单、车辆运输轨迹、货物的收发凭证,如果没有真实的运输业务,没有相应的凭证,即使是入驻到试点平台也没办法合规解决!
添加微信好友, 获取一手核定征收资料!
复制微信号