物流企业应该都经历过,找司机送货,司机把货准时、安全的送到目的地、收到运费之后,到了开票的时候,司机却很难开具出相应的运费成本票给物流企业;
这个时候物流企业就会面临着支付出去的运费,没有合规的成本票进行抵扣,出现利润虚高,税负压力大的问题!
今天我们就来一起聊一下,物流企业找司机送货,支付的运费拿不到成本票该怎么办?
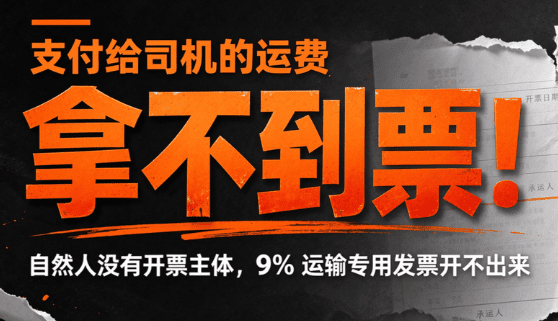
司机不是不想开,而是开不了!
物流企业需要的是9%的运输服务增值税专用发票,一般情况下,只有一般纳税人企业才可以合规开具;
大部分的司机都是自然人,没有开票的主体,没有合规开票的资格,所以他们在收到运费之后,很难提供出相应的成本票给物流企业;
虽然司机可以去申请“自然人代开”,但大部分地区对于“运输服务”这个类目只给代开普票,不能代开专票,所以即使是司机去代开,也开不出来9%的运输服务增值税专用发票;
而且大部分的司机都是常年在路上跑运输,在他们的认知里,我只需要在规定的时间内,把货物安全送到目的地,就可以拿到相应的运费,对于运费成本票,那是物流企业该考虑的问题!
所以物流企业找司机送货,支付的运费很难拿到相应合规的成本票!
物流企业支付司机运费拿不到成本票的影响有多大?
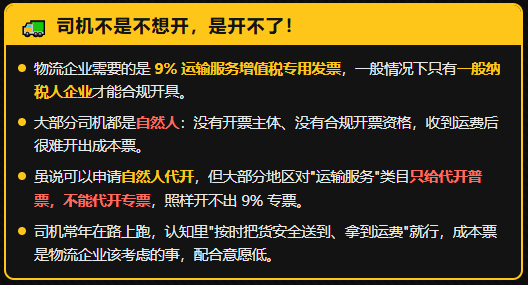
1、物流企业在完成运输之后,需要给货主开具9%的销项票,需要用支付给司机运费的进项票来进行抵扣,如果支付给司机的运费拿不到进项票,那么就需要全额承担9%的增值税;
2、附加税主要是根据增值税来缴纳的,一般是增值税的12%,所以在缴纳增值税之后,还需要承担增值税12%的附加税的额外支出;
3、企业所得税需要有合规的成本凭证去进行税前扣除,如果支付司机的运费拿不到成本票,同样不能进行抵扣,需要全额承担企业所得税,并且年利润超过300万之后,需要按照25%缴纳企业所得税!
以月支付司机100万运费拿不到成本票为例:增值税需要额外缴纳100万 × 9% = 9万、附加税会产生:9万 × 12% = 1.08万、企业所得税需要额外缴纳100万 × 25% = 25万,就会额外产生35.08万的税费支出!
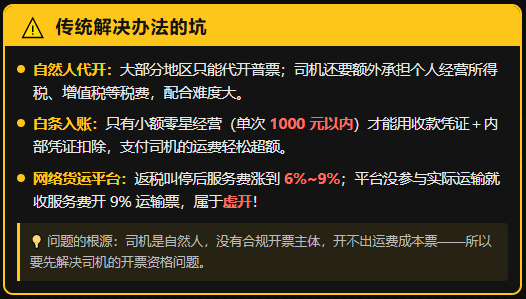
传统解决方式存在的问题:
1、自然人代开:大部分地区对于“运输服务”这个类目只能代开普票,并且司机还会额外产生个人经营所得税、增值税等税费支出,让司机配合起来相对比较困难!
2、白条入账:根据相关规定,只有从事小额零星经营业务的个人,才可以通过收款凭证加内部凭证作为税前扣除凭证,但对于小额零星的认定是在单次1000元以内,支付司机的运费很容易就超出了这个额度;
3、网络货运平台:在返税叫停之后,服务费涨价到了6%~9%,并且如果平台没有参与实际运输就收取服务费开具9%的运输票,那么就属于“虚开”!
支付的运费拿不到成本票该怎么办?
支付给司机的运费拿不到成本票,主要原因还是司机是自然人主体,在收到运费之后,没有合规的开票主体,开不出来相应的运费成本票,所以我们需要先解决司机没有开票资格的问题!
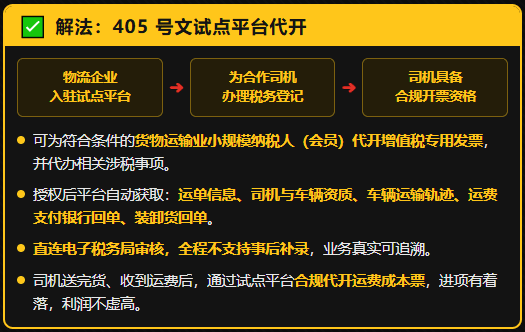
物流企业这个时候可以通过入驻到405号文的试点平台,为合作的司机办理税务登记,让司机有合规开票的资格,可以为符合条件的货物运输业小规模纳税人(会员)代开增值税专用发票,并代办相关涉税事项;
试点平台通过授权之后,还会自动获取运输中的:运单信息、司机与车辆资质、车辆运输轨迹、运费支付银行回单、装卸货回单,直连电子税务局审核,全程不支持事后补录!
司机在送完货,收到运费之后,可以通过试点平台合规为物流企业代开运费成本票进行抵扣,合规解决支付的运费拿不到成本票的问题!
添加微信好友, 获取一手核定征收资料!
复制微信号