是不是很多会计觉得做过商贸账、工厂账,会认为自己功底很扎实,结果到电商账的时候就懵了,客户付了款,收入能确认了嘛?平台账户里的钱算谁的?佣金还没开发票,要不要先入账?退货又该怎么冲?等等问题;
但实际上电商的账务处理并不难,相对比较难的是他们跟传统线下的商贸账和工厂账不同的是,线下的账务处理一般都是“一手交钱一手交货”,但是电商确实钱先压到平台、货先发出去,需要扣掉佣金之后才开具发票!
今天我们就带大家一起从采购、下单、发货,到月底结账全流程的账务处理!
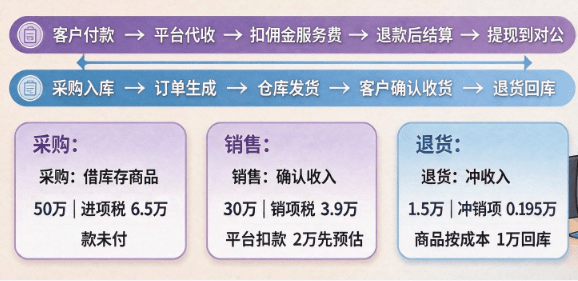
电商业务流程,跟传统业务流程的差别:
电商业务流程:
1、客户先电商平台下单,平台生成订单,如果客户没有付款,那么就是一笔待付款的订单,先什么都不用做;
2、下单付完款之后,支付的费用会先到平台账户,商家从仓库发货,需要确认客户确认收货时间;
3、等到客户确认收货,或者是平台自动确认收货之后,需要确认平台结算货款,扣掉佣金、服务费、退款,余款才能提现到对公账户;
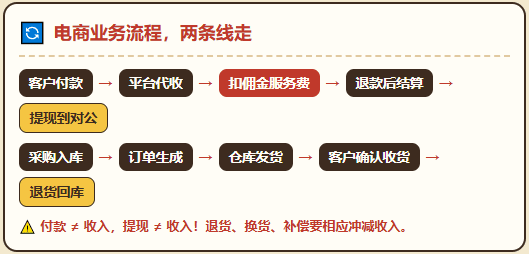
还需要注意退货、换货、补偿等等,需要做对应冲减收入、冲减成本票,付款不等于收入、提现也不等于收入;
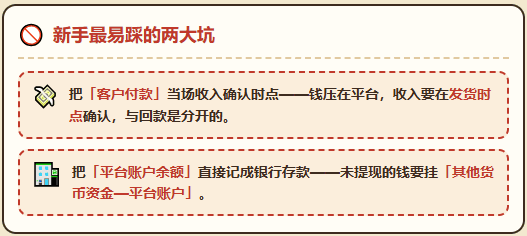
很多新手初次做电商账的时候,很容易就把"客户付款"当成了收入确认时点,或者把"平台账户余额"直接记成了银行存款而出错;
传统账务跟电商账务的差别:
| 传统做账: | 电商账: | |
| 收款方式: | 基本是对公账户直接收款; | 需要先进平台中间账户,结算后才能提现; |
| 收入确认: | 开票、收款、发货几乎同步的; | 要在发货时点确认收入,和实际回款是分开的; |
| 平台扣费: | 传统业务是没有平台扣费的 | 电商的佣金、服务费直接从货款里扣掉; |
| 退款处理: | 基本很少有出现退款的情况 | 退款的频率会比较高,还存在部分退款的情况; |
| 对账工作量: | 传统业务单据少,人工核对就行; | 需要对订单流水、平台结算单、资金流水、库存; |
| 发票时点: | 业务基本同步; | 佣金发票往往滞后,需要先预估入账。 |
从采购、下单、发货到结账,完整电商账务处理流程:
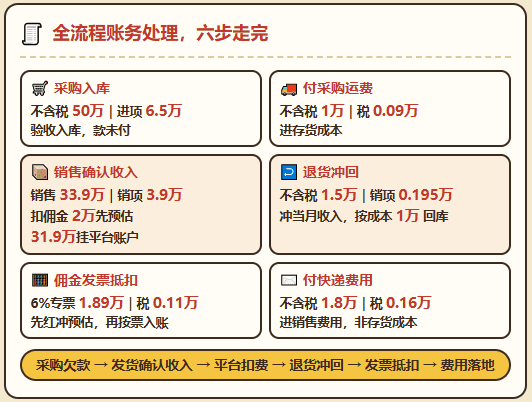
1、电商企业向供应商采购商品,不含税价在50万,税额6.5万,先验收入库,但是款先没有付;
2、进货需要支付物流公司相应的运费,不含税1万,税额是0.09万;
3、通过电商平台销售收入33.9万,平台扣除佣金2万,电商企业实际到账31.9万,需要注意的是还没有提现的钱,需要挂"其他货币资金—平台账户",不能直接记银行存款,平台扣除的佣金需要先按含税金额做预估入账;
4、中途有一批订单退货了,是“退货退款”,商品直接退回入库,不含税金额在1.5万,税额在0.195万,商品的成本是1万,这个时候需要在退货当月直接冲当月的收入和销项税,商品按原成本重新入库,别用售价冲库存。
5、平台结算之后,佣金的2万就可以拿到6%的专票,不含税1.89万,税额在0.11万,在做进项扣除的时候,如果开票金额和当初预估对不上,需要先冲回原预估佣金,再按照实际发票重新入账;
6、支付相关的快递费用,不含税1.8万,税额0.16万,需要注意区分采购的运费是进存货成本,销售的快递费用、进销售费用,都是运费,但是去向是完全不同的;
完整的流程应该是:采购欠款→发货确认收入→平台扣费→退货冲回→发票抵扣→费用落地!
电商企业月末结账需要做的事情:
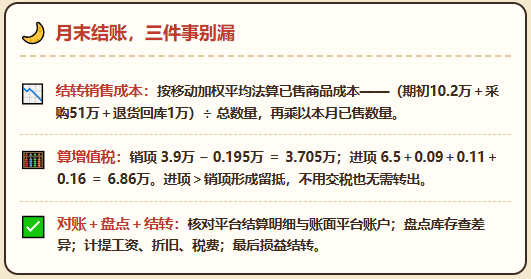
1、结转销售成本,需要按照移动加权平均法来算已售商品成本,例如:期初库存200件、余额10.2万元;本月采购入库1000件、成本51万元;退货重新入库对应成本1万元,单位成本 =(10.2万 + 51万 + 1万)÷(200件 + 1000件 + 对应退货数量),再用本月已售数量乘以单位成本:
2、计算增值税需要缴纳的金额:本月销项税额 = 3.9万(销售)− 0.195万(退货冲减)= 3.705万元 本月进项税额 = 6.5万(采购)+ 0.09万(物流)+ 0.11万(佣金)+ 0.16万(快递)= 6.86万元,如果进项大于销项,本月形成留抵税额,不用交增值税,也无需做转出分录。如果销项大于进项有实际应纳税额的,同步按适用税率计提城建税、教育费附加、地方教育附加,计入"税金及附加"。
3、核对平台结算明细,与账面"其他货币资金—平台账户",还需要盘点库存,账面数对仓库实存数,差异要查清是丢件、破损还是漏记,计提工资、折旧、各类税费,最后损益结转,完成月末结账。
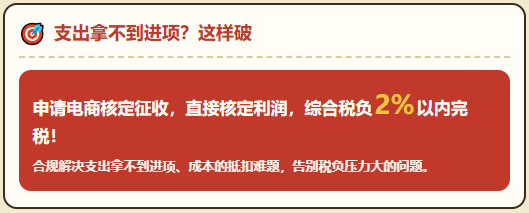
如果电商企业日常经营中,出现支出拿不到进项、成本的情况,没办法合规抵扣销项,面临税负压力大的问题,可以通过申请电商核定征收,直接核定利润,不仅可以合规解决支出拿不到进项、成本的问题,还可以做到综合税负在2%以内就可以完税!
添加微信好友, 获取一手核定征收资料!
复制微信号