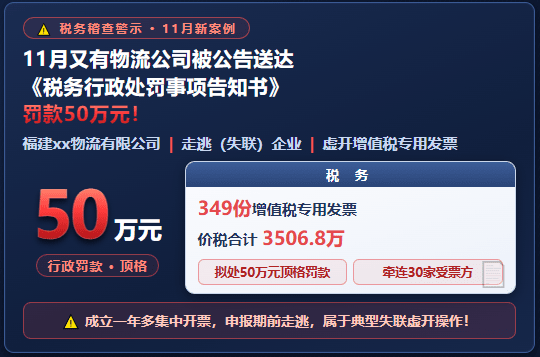
在11月6日的时候,又有一份关于物流公司被公告送达的《税务行政处罚事项告知书》发布出来,内容并不长,简单概括一下就是:又一家物流公司,因为公司失联,相关的文书没办法直接送达,所以选择以公告送达处罚事项;
根据公告显示,这家物流公司是福建xx物流有限公司,被认定为"走逃(失联)企业",处罚主要是这家公司在向下游30家企业开具的349份、价税合计在3506.8万的增值税专用发票被认定为虚开,拟处以50万的罚款;
开了3506.8万发票,公司却失联了!
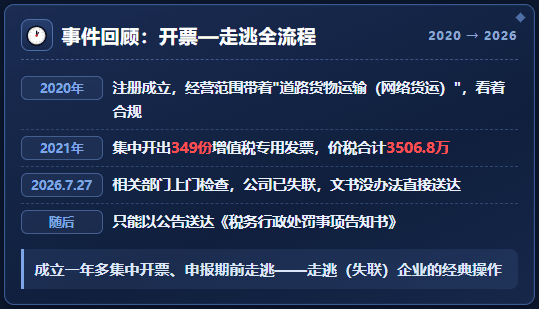
这家物流公司是在2020年注册成立的,经营范围里是带着"道路货物运输(网络货运)",这里看着是合规的,在2021年的时候,开出了349份增值税专用发票,价税合计在3506.8万;
相关部门在2026年7月27日派人上门检查的时候,发现这家物流公司已经失联,所以只能通过《税务行政处罚事项告知书》送达处罚通知;
细想之下,这家物流公司在成立一年多、集中开票、然后失联,短时期内大量开票,提供给受票方认证抵扣,在申报期前走逃,这不就是典型的走逃(失联)企业的经典操作嘛!
虚开3506.80万发票怎么才罚50万?
很多人看到这里会觉得,为什么这家物流公司虚开了三千多万,才被拟处罚款50万?
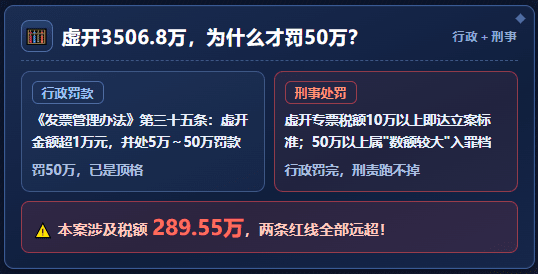
但其实这50万的罚款,只是行政罚款,虚开发票的罚款是依据《发票管理办法》第三十五条规定:对于虚开金额超过1万元的,并处5万元以上50万元以下罚款,也就是说罚款50万已经是顶格处罚了;
除了行政罚款,还会处以刑事处罚,根据相关规定对于虚开增值税专用发票,数额在10万以上就会达到立案标准,税款数额在50万以上就属于是“数额较大”的入罪档,而这家物流公司涉及的税额是在289.55万,是远超这两个标准的!
真正该难受的还是受票方企业:
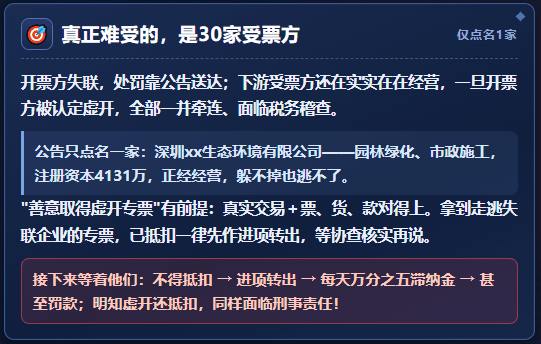
这家物流公司是走逃失联状态,处罚都是通过公告送达的,但是这些下游受票方企业,却还是在实实在在的经营中,一旦开票方被认定为虚开,受票企业也会一并受到牵连、面临着税务稽查;
一共牵连出30家受票方企业,在公告中只点名了其中一家名为:深圳xx生态环境有限公司,剩下的29家并没有公布出来;
我们只看着公开出来的这家生态环境有限公司的相关信息,他们主要是做园林绿化、市政施工,仅注册资本都4131万元,能够看出来是一家还在正儿八经的经营的企业!
在税务上有个说法叫做"善意取得虚开增值税专用发票",但是需要满足:购销双方存在真实交易,票、货、款对得上,如果取得的是走逃失联企业开具的专票,如果已经抵扣的就一律先作进项转出,等协查核实清楚再说能不能继续抵!
那么面对他们的将会是:接受虚开的发票不再能进行抵扣,如果已经抵扣的需要做进项转出,还会从滞纳当天开始算起,每天加收万分之五的滞纳金,甚至还会产生罚款,如果明知道收到的发票是“虚开”的还进行抵扣的,同样会面临着刑事责任!
给物流企业的建议:
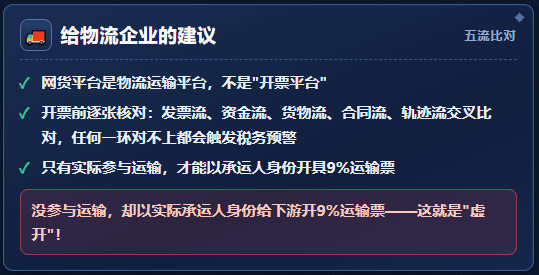
物流企业经营的网货平台是物流运输平台,不是“开票平台”,在开票之前一定要核对清楚,是不是能够做到每张发票后面对应的:发票流、资金流、货物流、合同流、轨迹流,能够形成交叉比对,如果有任何一环对应不上,就会触发税务预警;
还需要清楚自己是不是真的实际参与运输了,只有企业实际参与运输,才能够以承运人的身份开具9%的运输票,如果没有参与运输,却以实际承运人的身份给下游企业开具9%的运输票,这就是“虚开”!
给受票方企业的建议:
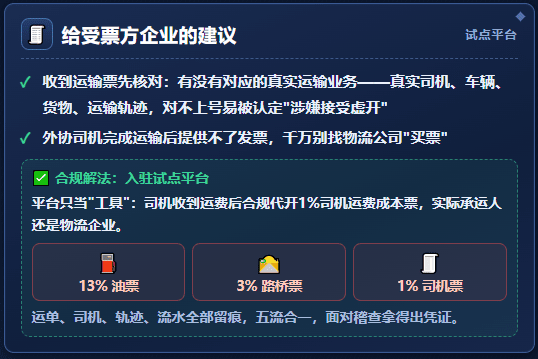
在收到上游企业开具的发票之后,需要核对一下相应的运输票是不是有对应的真实运输业务发生,是不是有真实的司机、车辆、货物、运输轨迹,如果没有对应的运输业务发生,拿到的运输票很容易会被认定为“涉嫌接受虚开”;
如果企业在日常经营中出现,找外协司机完成运输,支付运费后司机提供不了相应的运输发票的时候,一定不要找物流公司“买”,要选择合规的解决办法;
可以通过入驻到试点平台合规解决,试点平台主要扮演的是一个“工具”的角色,物流企业使用“工具”使合作的外协司机在收到运费后,可以合规代开1%的司机运费成本票,实际的承运人还是物流企业,可以实现13%油票 + 3%路桥票 + 1%司机运输票的足额抵扣!
试点平台系统还会收集运输中产生的运单信息、司机信息、运输轨迹、相关流水等业务凭证,做到合同流、轨迹流、资金流、票据流、信息流"五流合一",即使是后续面对税务稽查也能拿出相应的凭证来证明业务的真实信息;
这份关于物流公司被公告送达的《税务行政处罚事项告知书》发布,不仅仅只是对这家物流公司的送达,对其他物流公司,相关企业也是一个警示作用,日常经营中一定要合规经营!
添加微信好友, 获取一手核定征收资料!
复制微信号