10个月的时间里,36份运输票,价税合计2547万,抵扣税款210.31万,这不是哪家物流企业的经营数据,而是无锡一家物流企业“接受虚开”的数据!
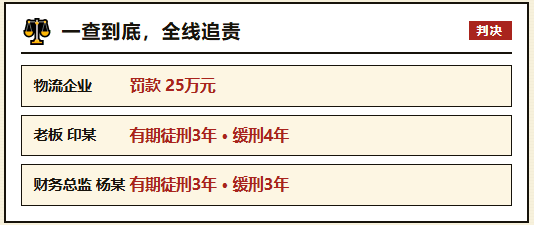
结果就是不仅物流企业被处25万的罚款,而且老板印某被判有期徒刑三年、缓刑四年,作为财务总监的杨某也被判有期徒刑三年、缓刑三年!
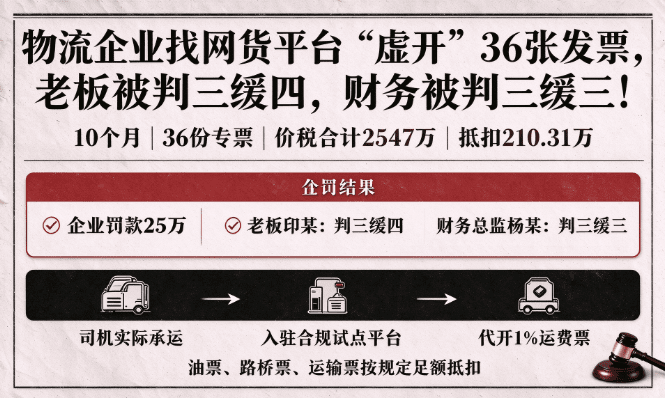
物流企业找网货平台“虚开”的过程:
无锡这家物流企业,主要是因为日常经营中的运输业务都是靠着外协司机完成运输的,但是这些外协司机没有经营主体,在送完货、收到运费之后,很难提供相应的运输票;
这个时候无锡这家物流企业就一边面临着需要给货主开具9%的销项票,一边付给司机的运费拿不到进项票,没办法合规抵扣,增值税只能按照全额去缴纳,税负压力会比较大;
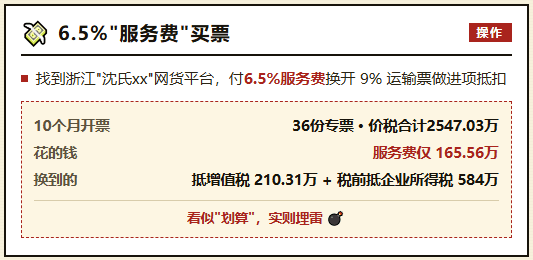
所以他们找到了浙江一家叫“沈氏xx”的网络货运平台,支付6.5%的服务费,来开具9%的运输票来作为进项抵扣,并且在10个月里从平台开具了36份增值税专用发票,价税合计在2547.03万,抵扣税额210.31万!
仅花了165.56万的服务费拿到的运输票,不仅抵扣了210.31万的增值税,还税前抵扣了584万的企业所得税,看着是很划算的;
为什么会被认定为“接受虚开”而处罚?
直到上游沈氏xx网络货运平台被认定为“虚开增值税专用发票”后,也一并牵连到了作为下游受票方的这家物流企业!
根据公开信息显示,这家网络货运平台,向2700多家企业开具了18323份增值税专票,不过在二审的时候改判为“非法出售增值税专用发票罪”,平台的实际控制人被判10年!
相关部门根据这家网络货运平台开具出去的发票,查到了无锡这家物流企业,尽管有着真实的业务发生,但是平台在没有参与实际运输,却以实际承运人的身份开具9%的运输票就是属于“虚开”;
平台合规开具运输票的流程应该是:平台以自己的名义跟货主签运输合同 → 平台在系统中发布货源信息 → 平台自己去找实际承运的司机、委派运输任务 → 平台对运输全过程实时监控和动态管理 → 出了货损,平台承担赔付责任!
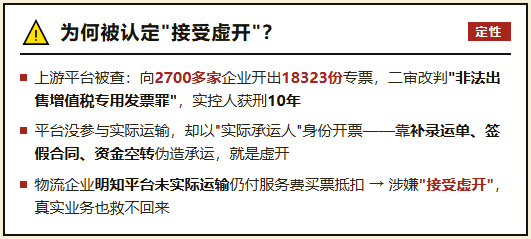
但沈氏xx网络货运平台,却是靠着"补录"的方式,把已经完成的运输任务往自己身上揽,不仅签订虚假的运输合同,还把资金走了一遍流程,来伪造出平台参与实际运输,但是假的终究是假的!
对于无锡这家物流企业来说,在明明知道平台没有实际参与运输,还支付给平台服务费来开具运输票进行抵扣,这就涉嫌“接受虚开”了,所以不仅企业老板被判三缓四,财务负责人也被判三缓三!
物流企业出现外协司机运费拿不到该怎么合规解决?
如果物流企业在日常经营中出现货送到了、运费付了,运费成本票却拿不到,找网络货运平台合作,平台在没有实际参与运输的过程,却以实际承运人身份开具9%的运输票,会涉及到“接受虚开”;
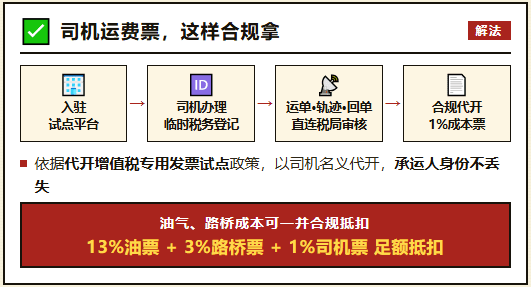
这个时候可以入驻到依托着《关于开展网络平台道路货物运输企业代开增值税专用发票试点工作的通知》中的试点平台,为合作的外协司机办理长期有效的临时税务登记,让司机收到运费之后可以合规代开出相应的运输票;
并且试点平台系统通过授权后可以自动获取运单信息、司机身份信息、运输轨迹,相关回单等凭证,直连电子税务局进行审核,审核通过之后,可以合规开具1%司机运费成本票!
虽然开具的是1%的成本票,但是在整个运输的过程中,司机是实际的承运人,通过试点平台完成代开,是以司机的名义代开出来的运费成本票,承运人的身份不会丢失,运输中产生的油气成本、路桥成本都可以合规抵扣,实现13%油票 + 3%路桥票 + 1%司机运输票足额抵扣!
所以当物流企业出现支付外协司机运费拿不到的情况,一定要选择合规的解决方式,不要像无锡这家物流企业一样,选择违规的方式,不仅钱花出去了,还承担了刑事责任!
添加微信好友, 获取一手核定征收资料!
复制微信号