电商企业是不是每次到对账的时候,把银行流水、平台账单、订单明细一对比,差异就出来了,特别是一些同时经营多个平台,多个店铺的电商企业,几十笔订单合并成一个款到账,在流水上只有一个数字,账单上扣的佣金、运费险、退货跨了月,一笔收入退回去了,但是成本还挂在账上!
今天就带大家一起来聊聊,这电商的账到底该怎么对? 从订单 → 结算 → 回款,整个流程完整的对一遍,看看为什么会出现账总是对不上的情况!
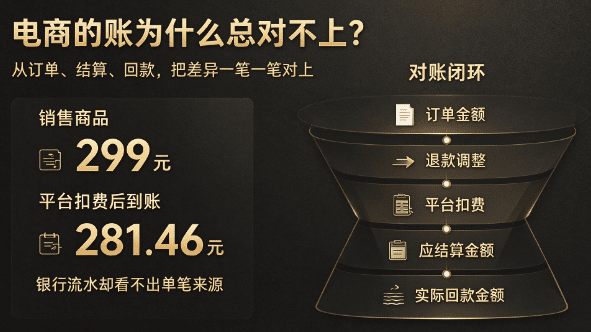
电商企业销售299的商品要经历哪些流程:
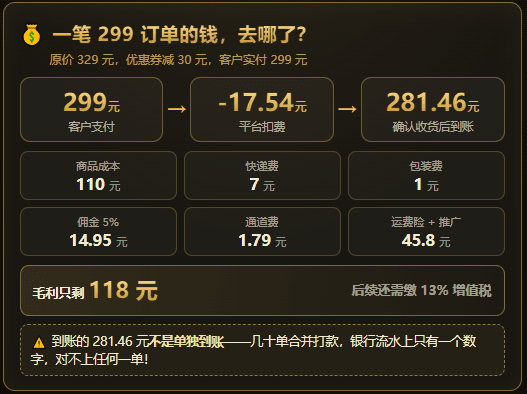
客户在店铺里买原价329元的商品,使用了优惠券减30元,实付299元;
这件商品的成本在110元,还有7元的快递费、1元的包装费,再加上电商平台扣除的5%的佣金14.95元,以及1.79的通道费、0.8的运费险,45块的推广费;
用客户实付的299减去上面这些成本,剩下的118元,就是电商企业的毛利,但是后续还需要缴纳13%的增值税;
全流程应该是:客户支付299元 → 平台扣掉佣金、通道费、运费险 → 确认收货后到账 281.46元,而这到账的281.46元并不是单独到账的,而是跟其他订单一起打款的,所以在银行流水上对不上任何一单;
这个时候如果只按照流水去做账,或者是只按订单去做账,应收那里就会对不上,其实出现这种问题也不难解决,但是需要弄清楚每一单应结算多少、平台扣了什么、实际到账多少,这其中的差异应该就能发现了;
怎么尽量避免出现账对不上的问题?
其实电商企业的对账,需要的并不是一张表,而是需要把订单、平台结算、实际回款,按照顺序一环扣一环的捋顺!
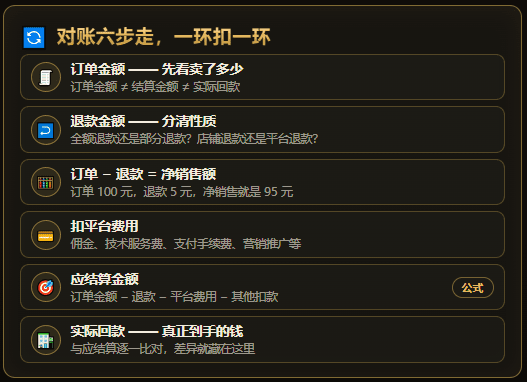
1、需要从订单金额,开始捋起,先弄清楚这段时间卖了多少,但是订单金额不等于结算金额,也不等于实际回款;
2、退款金额,需要注意是全额退款,还是部分退款,这也是对账中常见的差异来源,例如订单金额100元,其中5元发生退款,实际结算的就不该还是100元,在对账的时候还需要注意店铺退款,和平台退款;
3、用订单金额减去退款金额,用上面100元的订单为例,退款5元,实际的净销售额就是剩下的95元;
4、然后剩下的95元,减去佣金、技术服务费、支付手续费、营销推广等等相关费用;
5、应结算金额应该是:订单金额,减退款,减平台费用,再减其他扣款!
6、实际回款金额是电商企业真正应该收到的钱,如果出现应结算50万,回款却是48万,回款差异就是2万,这2万的差异就可能是分批回款、跨期到账、退款,也可能是真异常;
常见的账对不上的差异原因:订单金额没问题 → 退款突然增加 → 净销售额下降、订单和退款都正常 → 费用率异常上升、应结算正常 → 回款减少,也是明显的线索,这跟通过比对订单金额、回款金额容易很多;
对账发现差异之后怎么处理?
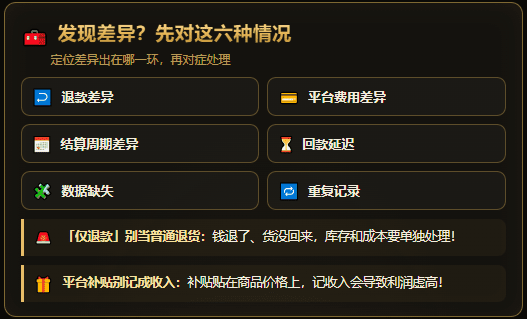
先弄清楚差异出现在哪里,常见的有六种情况:退款差异、平台费用差异、结算周期差异、回款延迟、数据缺失、重复记录!
需要注意的是,如果是“仅退款”,钱退了、货没有退回来,这个时候库存和成本需要单独处理一下,不能当成普通的退货退款来处理;
出现平台补贴,钱到账了,但是贴补到了销售的商品价格上,这个时候如果把平台补贴记成收入,那么利润就会出现虚高,也是常见出现差异的问题!
如果出现支出拿不到成本票,利润虚高怎么办?
电商企业日常经营中,经常会出现支出难获得成本票的情况,缺少成本票去进行抵扣,就会导致利润虚高、税负压力大;
这个时候可以通过申请电商企业核定征收,享受直接核定税率,不再依赖成本票入账,合规解决电商企业支出拿不到成本票、税负压力大的问题,而且综合税负在2%以内!
添加微信好友, 获取一手核定征收资料!
复制微信号