在刚刚过去的双十一,很多电商企业的年销售额都突破了500万,但并没有让电商企业老板高兴,反而更发愁了!
经营的电商企业年销售额突破500万,也就没办法再继续以小规模纳税人税率交税,需要升为一般纳税人,增值税的税率也一下子从1%涨到了13%!
更难受的是很多电商企业在日常经营中的支出,还拿不到相应的成本票,如果按照13%全额去缴纳增值税,那么税负压力会非常大!
今天就带大家一起聊聊:电商企业年营收破500万,增值税从1%飙到13%,支出还拿不到进项票该怎么办?
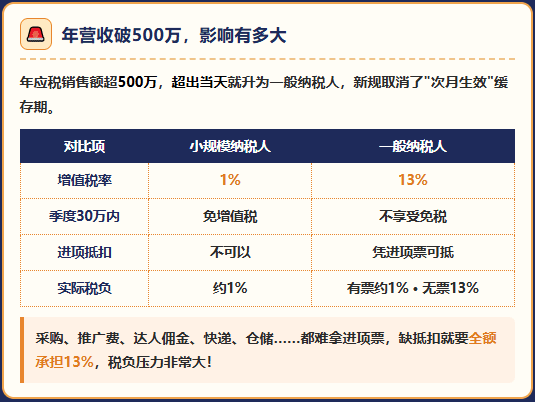
年营收破500万对电商企业的影响有多大!
根据相关规定,对于年营收超过了500万,在超出当天就需要从小规模纳税人主体升为一般纳税人主体,新规取消了次月生效的缓存期;
小规模纳税人主体的电商企业,在季度销售额不超过30万,可以合规享受免征增值税,就算是超出了,也只需要按照1%的税率缴纳,但是不可以做进项抵扣;
而一般纳税人主体的电商企业,如果是销售商品需要按照13%的税率缴纳增值税,不可以享受免税政策,但是可以凭借支出拿到的进项票进行抵扣;
对于一些日常经营中支出能够拿到合规进项票的企业来说,虽然一般纳税人需要按照13%的税率缴纳增值税,但是在抵扣之后,实际税率也就在1%左右,不会超出太多;
可电商行业日常经营中,不管是采购、推广费、达人佣金、快递、仓储等等支出,都很难拿到相应的进项票,缺少进项抵扣,全额承担13%的增值税税率,税负压力是非常大的!
互联网报送新规下,实现电商企业税务“透明化”!
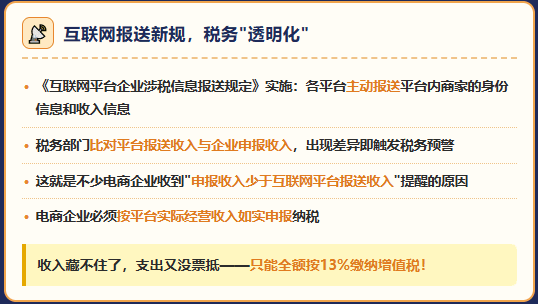
特别是在《互联网平台企业涉税信息报送规定》实施之后,要求各个互联网平台需要主动报送在平台上经营商家的身份信息和收入信息;
相关部门可以通过比对平台报送的收入和企业申报的收入,如果出现差异就会触发税务预警,这也就是很多电商企业收到提醒“申报收入少于互联网平台报送收入”的主要原因;
所以电商企业需要按照平台实际经营收入如实申报纳税,但支出的费用拿不到相应的进项票,就需要全额按照13%的税率去缴纳增值税!
以电商企业季度营收500万为例,如果支出拿不到合规的进项票进行抵扣,就需要按照13%全额缴纳增值税,也就是:500万 × 13% = 65万的增值税;
电商企业支出拿不到进项票怎么合规解决?
在电商企业销售额超过500万后,需要按照13%的税率去缴纳增值税,这个时候电商企业支出还拿不到进项票该怎么合规解决呢?
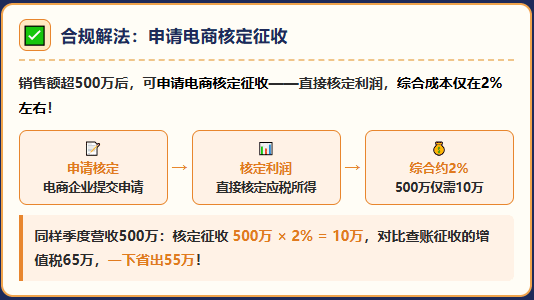
这个时候电商企业可以通过申请电商核定征收,享受直接核定利润,实现综合成本仅在2%左右!
同样以电商企业季度营收500万为例,申请享受核定征收之后,综合税率在:500万 × 2% = 10万,相比较普通查账征收下仅增值税就在65万,可以说是非常优惠的了!
但是需要注意的是,不管是核定征收,还是其他税收优惠政策,都是需要建立在业务真实、合规经营的前提下,如果出现违规操作,不仅会被取消核定资格,而且还会面临相应的处罚!
添加微信好友, 获取一手核定征收资料!
复制微信号