很多物流企业会觉得,公司名下就挂靠着一些车辆能存在什么风险?
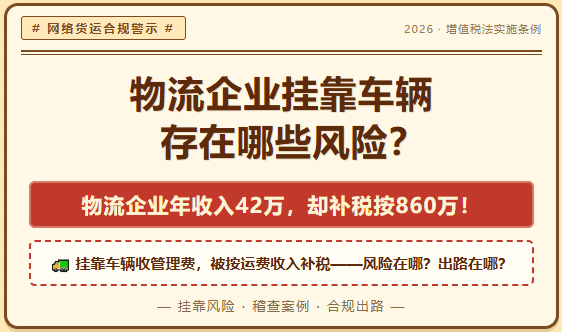
今天我们就用一家物流企业挂靠车辆收42万管理费,被稽查后是按照860万的运费收入补税;
这个时候老板会觉得很冤,不就是在公司名下挂靠了一些车辆,收了一些管理费嘛,怎么会要求按照运费来补税?
下面就来一起来聊聊:物流企业挂靠车辆存在哪些风险?为什么一家物流企业年收入42万,却补税按860万!
物流企业挂靠车辆存在哪些风险:
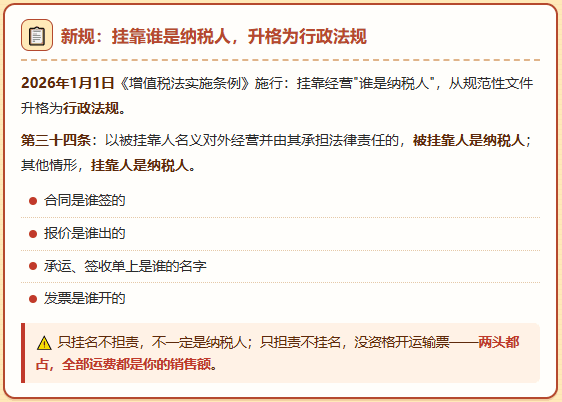
在2026年1月1日起,增值税法实施条例落地之后,针对挂靠经营“谁才是纳税人”的规则,从“部门规范性文件”升成了“行政法规”;
《增值税法实施条例》第三十四条:单位以承包、承租、挂靠方式经营,承包人、承租人、挂靠人以发包人、出租人、被挂靠人名义对外经营并由发包人、出租人、被挂靠人承担相关法律责任的,发包人、出租人、被挂靠人为纳税人;其他情形下,承包人、承租人、挂靠人为纳税人。
简单理解主要还是看是不是以被挂靠人名义对外经营的,看合同是谁签的、报价、承运、签收单上的名字,还要看票是谁开的;
如果只是挂靠,不承担责任,就不一定是纳税人,如果只担责、不挂名,那么就没有资格开运输票,如果这些条件都踩中了的话,不管物流企业是收了多少管理费,车辆的全部运费就是企业的销售额;
物流企业挂靠车辆只收“管理费”并不合规:
很多物流企业老板会觉得,我就不管车辆的运输业务,就收点儿挂靠费,按照管理费申报收入,行不行?
其实在文章开头就给出答案了,肯定是不行的,案例这家物流企业就是按照42万的管理费申报的,结果被稽查后要求按照860万的运费收入补税!
主要还是看是以谁的名义经营,是谁承担法律责任?
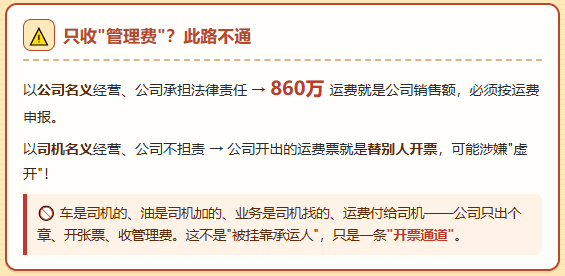
如果是以物流企业的名义经营,由物流企业承担相应的法律责任,那么物流企业就是实际纳税人,产生的860万运费收入就是物流企业的销售额;
如果是以司机的名义经营,物流企业不承担相应的法律责任,那么公司开具出的运费票,就是在替别人开票,可能还会涉嫌“虚开”!
例如:车辆是司机的,运输中的油是司机自己加的,业务也是他们自己找的,运费也都付给司机自己了,挂靠的公司只出一个章、开张发票、收管理费,这种情况下,公司就不是是"被挂靠承运人",只是一个"开票通道"。
不同挂靠情况,面临的不同风险:
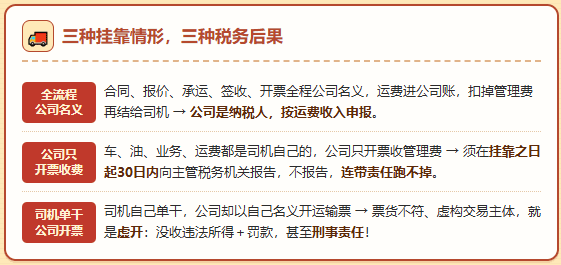
1、如果合同、报价、承运、签收、开票,全程都是公司的名义去做,运费也都进到公司的账上,扣掉管理费之后结算给司机,那么公司就是纳税人,运费收入就是公司的销售额,需要按照运费收入申报;
2、车、油、业务、运费都是司机自己找、自己出的,公司只开张票,收管理费,按照规定挂靠之日起30日内把司机的情况报告给主管税务机关,不报告,连带责任跑不掉。
3、司机自己单干的,公司却以自己的名义开运输票,就会出现票货不符,虚构交易主体,也就是“虚开”不仅会被没收违法所得,还会加收罚款,甚至是承担刑事责任!
物流企业支付司机运费拿不到票,除了挂靠还有什么合规解决办法?
车辆找物流企业挂靠,其中主要是司机收到运费之后,没有合规的开票主体,开不了相应的运输票,所以才选择找个物流企业挂靠;
现在物流企业挂靠车辆存在一定的风险,那么该怎么合规解决物流企业支付司机运费拿不到票的问题呢?
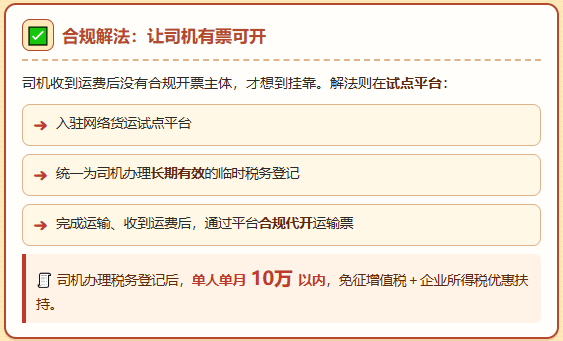
其实还可以通过入驻到试点平台,统一为司机办理长期有效的临时税务登记,让司机有合规开票的资格,在完成运输、收到运费之后,可以通过试点平台合规代开出相应的运输票!
并且司机办理税务登记之后,还可以合规享受单人单月10万以内免征增值税和企业所得税的税收优惠扶持!
添加微信好友, 获取一手核定征收资料!
复制微信号