在最近相关部门又曝光了两家运输企业虚开的案件,有意思的是,这两起虚开案件:
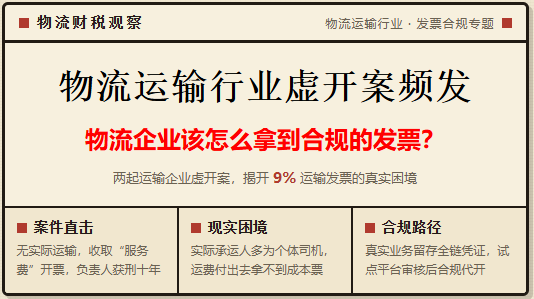
一家是运输企业在没有实际运输业务的情况下,对外收取“服务费”,开具9%的运输发票,这也就是典型的“虚开”!
另外一起就是正常经营的运输企业,因为支付外协司机的运费拿不到成本票,选择通过支付一定的服务费,开具9%的运输发票,涉及到“接受虚开”!
今天我们就来聊聊:物流运输行业虚开案频发,物流企业该怎么拿到合规的发票?
为什么物流运输行业虚开案频发?
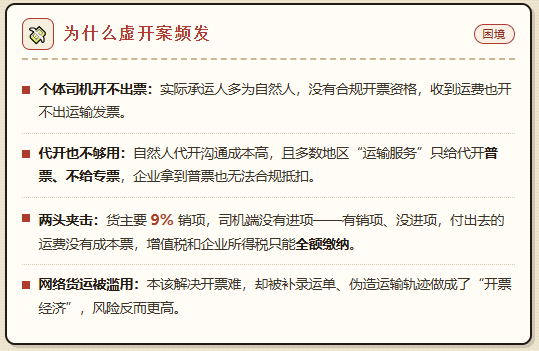
对于如今的物流运输行业来说,大部分运输业务的实际承运人都是个体司机,他们一般都是自然人主体,没有合规开票的资格,收到运费之后很难开具出相关的运输发票;
想要让司机去申请“自然人代开”,不仅沟通成本会比较高,而且大部分地区对于自然人代开“运输服务”类目的发票,只给代开普票,不给代开专票,企业拿到普票也没办法合规进行抵扣;
这个时候物流企业就会面临,一边是货主要求开具9%的运输服务发票,另外一边支付给司机的运费拿不到运输发票;
就会出现有销项、没进项的情况,9%的销项税没有合规的进项抵扣,付出去的运费也没有发票做成本,增值税和企业所得税都需要全额缴纳!
所以对物流运输行业来说,一直都存在着“开票难”的问题,本来网络货运、无车承运模式是用来解决这一问题的,但是因为部分别有用心的人滥用,不仅没有解决这一问题,还让风险更高了;
部分网络货运平台,甚至是采用补录运单、伪造运输轨迹等违规操作,把“物流运输生意”做成了“开票生意”,也就是大家说的“开票经济”!
但随着税务系统的不断完善,对物流运输行业的核查,逐渐涉及到了核验合同、车辆及司机信息、运输轨迹、运输单据和银行流水;
并且一旦网络货运平台涉及到虚开,会随着开具的发票,牵连到下游受票方企业,这个时候不仅已经抵扣的税款需要全额补税,还会产生滞纳金、罚款、甚至是同样承担刑事责任!
物流行业常见的虚开情景:
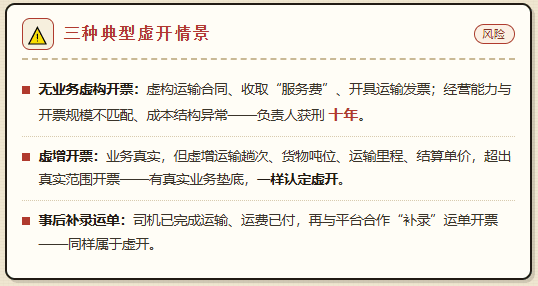
1、跟江西腾邦、国邦物流虚开案一样,在没有实际提供运输服务的情况下,虚构运输合同,收取“服务费”,开具运输发票,并且经营能力和开票规模不匹配,成本结构异常,结果就是这两家公司的负责人都被判了十年!
2、虽然运输业务是真的发生了,部分企业为了少缴纳税款,采用虚增运输趟次、货物吨位、运输里程或结算单价,超出真实运输范围开具出来的发票,同样会被认定为“虚开”,所以不要觉得有真实业务垫底就没事;
3、在日常经营中,还有很多物流企业在司机已经完成运输、付完运费之后拿不到相应的发票,选择跟网络货运平台合作,用“补录”运单的方式,来开具运输发票,这同样也是“虚开”!
物流企业常见的拿票方式对比:
拿票方式 | 具体操作 | 风险等级 | 可能后果 |
司机代开发票 | 办临时税务登记、申报缴税后代开 | 低 | 合规进项+成本凭证 |
平台合规结算 | 司机挂靠平台,平台组织运输并结算开票 | 中低 | 需证明挂靠关系、承运真实 |
事后"后补"票 | 运费已付,再通过第三方倒手买票 | 高 | 资金回流,易被认定虚开 |
无业务买票 | 按4%~7.5%支付"开票费" | 极高 | 虚开行政/刑事责任 |
物流企业该怎么拿到合规的发票?
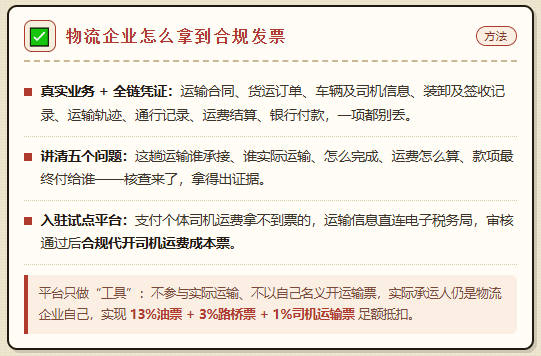
物流企业需要先有真实的运输业务发生,并且留存好运输合同、货运订单、车辆和司机信息、装卸及签收记录、运输轨迹、通行记录、运费结算、银行付款等相关凭证;
留存这些凭证的目的,主要是弄清楚:这趟运输业务由谁承接、由谁实际运输、怎么完成、运费如何计算、款项最终付给谁,即使是后续面临着核查了,也能够拿出足够的证明来证明发票的合规;
如果物流企业出现支付给个人司机的运费拿不回来发票的问题,可以通过入驻到试点平台,合规解决!(入驻试点平台可留言)
试点平台会自动收集运输中产生的:运输合同、货运订单、车辆和司机信息、装卸及签收记录、运输轨迹、通行记录、运费结算、银行付款等相关运输信息直连电子税务局进行审核,审核通过之后就可以合规代开出运费成本票;
平台全程不参与实际运输,不以自己的身份开具运输票,实际承运人还是物流企业自己,只做收集相关运输凭证的“工具”,为司机代开司机运费成本票,实现13%油票 + 3%路桥票 + 1%司机运输票的足额抵扣!
物流企业收到“虚开”的发票被协查会怎么样?
不管是什么情况下收到“虚开”的发票时,只要是上游开票方企业被查出虚开,相关部门就会从他们开具的发票,找到下游受票方企业!
情形 | 定性 | 增值税处理 | 企业所得税 | 其他后果 |
挂靠关系成立 | 取得发票合法 | 无需调整 | 正常扣除 | 无影响 |
善意取得 | 善意取得虚开发票 | 进项转出,不加收滞纳金 | 符合"三性"可据实扣除 | 仅补缴税款 |
流程有瑕疵 | 取得不合规扣税凭证 | 进项转出并加收滞纳金 | 视凭证合规性处理 | 补税+滞纳金 |
为少缴税买票 | 偷税 | 补税+滞纳金 | 调增应纳税所得额 | 百分之五十至五倍罚款 |
无真实业务主动买票 | 虚开发票 | 骗抵税款 | 行政处罚,涉嫌犯罪移送公安 |
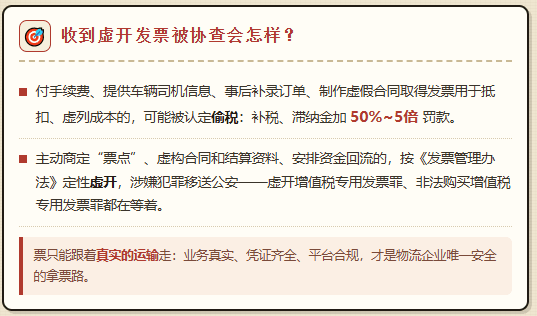
如果是为了不缴、少缴税款,通过支付手续费、提供车辆和司机信息、事后补录订单、制作虚假合同等方式取得发票并用于抵扣、虚列成本的,可能被认定偷税,不仅还面临着补税、产生滞纳金,还会产生罚款;
对于那些主动提出开票需求、商定"票点"、虚构合同和结算资料、安排资金回流的,按《发票管理办法》定性虚开,涉嫌犯罪的移送公安机关,虚开增值税专用发票罪、非法购买增值税专用发票罪等指控都在等着;
添加微信好友, 获取一手核定征收资料!
复制微信号