无锡一家物流企业,找网络货运平台开具了36份运输发票,价税合计在2547万,抵扣了210.3万的增值税和584万的企业所得税;
看着是不是很划算,但是后果也是很严重的,不仅物流企业需要全额补税、产生滞纳金,还被罚了25万,老板更是被有期徒刑三年、缓刑四年,财务总监也判了三年、缓刑三年!
今天我们就来聊聊,一张小小的运输发票,是怎么把法人、财务送进去的!
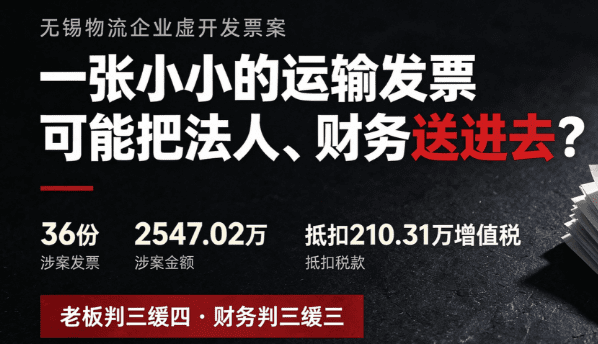
小小的运输发票是怎么把法人、财务送进去的?
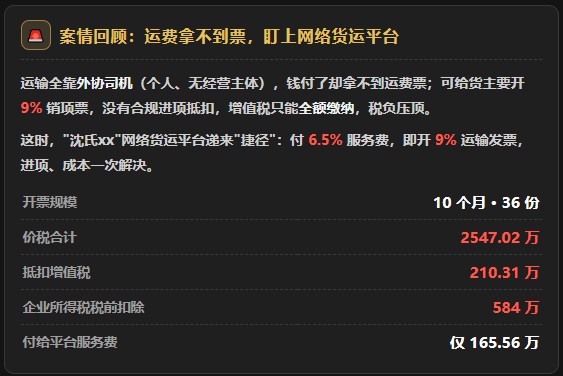
以无锡这家物流企业公开案件为例,这家物流企业,日常的运输都是靠着外协司机去完成的,但是外协司机一般都是个人,没有经营主体,收到运费之后很难提供相应的运输成本票;
但是物流企业需要给货主开具9%的销项票,这个时候如果支付给司机的运费拿不到合规的进项票去抵扣的话,就需要全额缴纳增值税,税负压力会比较大;
这个时候这家物流企业就找到了一家叫“沈氏xx”的网络货运平台,通过支付6.5%的服务费,开具9%的运输发票用于抵扣进项、成本;
在10个月的时间里,开了36份运输发票,价税合计在2547.02万,抵扣了210.31万增值税和税前扣除584万的企业所得税,仅支付了165.56万;
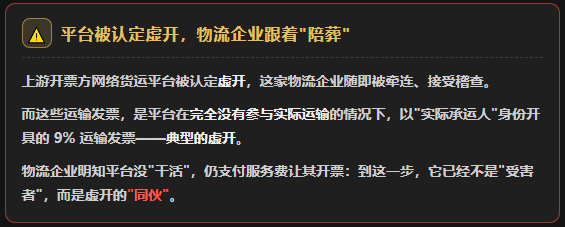
但在上游开票方网络货运平台被认定为虚开之后,牵连到这家物流企业,受到稽查,但是他们拿到的运输发票,都是网络货运平台在没有参与实际运输就以实际承运人身份开具的9%的运输发票,是典型的虚开!
这个时候这家物流企业就会面临着已经抵扣的税款需要全额补税,还需要缴纳滞纳金,甚至是罚款,老板更是被有期徒刑三年、缓刑四年,财务总监也判了三年、缓刑三年 !
为什么运输发票会被认定为虚开?
很多人会觉得,这家物流企业只是支付给外协司机的运费拿不到相应的运输发票,跟网络货运平台合作,通过支付服务费的方式开具运输发票,怎么就成了“虚开”了呢?
其实每一张运输发票都需要做到:干活的、收钱的、开票的,这三者对应得上,如果对不上可能就会面临着虚开的风险;
物流企业通过支付给网络货运平台服务费,开具的运输发票,平台从始至终都没有参与过“干活”,却用“干活儿”人的身份给开了发票,这显然是对不上的;
而物流企业明知道平台没有参与实际运输,却还支付服务费给他们,让他们开具运输发票,这个时候就不是“受害者了”,就成了虚开的“同伙儿”!
外协司机的运输发票,该怎么合规开具?
物流企业出现支付司机运费拿不到运输发票的情况,可以通过入驻到405号文的试点平台,为合作的司机办理临时税务登记,让司机收到运费后,可以通过平台合规代开运输发票;
试点平台会通过授权之后可以自动获取运单信息、司机身份、运输轨迹、回单凭证,直连电子税务局审核。审核通过,开出来的是以司机名义代开的运输发票;
平台不参与实际运输,也不以实际承运人的身份开具运输发票,而是作为一个收集、留存相关运输凭证的“工具”,这样一来货送到了、运费付了、票也拿到了,路子还正!
即使是后续遇到的税务稽查,也能拿出相关的业务凭证,来证明业务的真实性,经得起核查!
所以在日常经营中不要小看这小小的一张运输发票,如果“来路不正”,就算是已经抵扣的税款,也需要全额补税,还会产生滞纳金、罚款,甚至还面临着刑事责任!
添加微信好友, 获取一手核定征收资料!
复制微信号